 ЗСД — Личный кабинет — Вход
ПБУ 18/02 — кто должен применять, кто вправе не применять, а кто имеет право выбора? В данной статье вы найдете принципы определения и способы оформления принятого решения об использовании ПБУ 18/02.
Все ПБУ по бухучету на 2022-2023 годы в деятельности хозсубъектов должны применяться обязательно, если иное не установлено конкретным источником права. Какие ПБУ действуют в нынешнем году, а какие ожидаются в последующих, расскажем в нашей статье.
В 2022 году все обязаны будут применять новый стандарт по основным средствам. Для этого придётся упорно поработать и многое пересмотреть в учете: лимиты, сроки полезного использования и амортизационные группы. Чтобы заранее подготовиться, рассказываем, что изменилось.
ПБУ 1/2008 «Учетная политика организации» применяется более десяти лет. По его правилам и принципам хозяйствующие субъекты конструируют собственные учетные политики. О чем этот документ? Изменялся ли он в 2022 году? Планирует ли Минфин заменять это ПБУ новым федеральным стандартом?

Сейчас действующие ПБУ официально считаются федеральными стандартами учета, пока не утверждены новые ФСБУ.
Положения по бухгалтерскому учету, утвержденные Минфином в период с 1 октября 1998 года до даты вступления в силу закона о бухучете № 402-ФЗ
, признаются федеральными стандартами.
С 1 января 2023 года вступает в силу множество изменений в правилах ведения бизнеса, уплаты налогов и взносов, сдачи отчётности. Кроме этого, бизнес ждут изменения в бухгалтерском учёте — их немного, но они также важны. Расскажем про то, какие изменения в работе бухгалтера с 2023 года вступают в силу.
Из нашей статьи вы узнаете:
Отчёт о финансовых результатах — это одна из основных форм финансовой отчётности, которую компании сдают в ФНС. Этот документ также известен под названиями «отчёт о прибылях и убытках» и «форма № 2». Уточним, как расшифровываются строки отчёта о финансовых результатах и какие данные нужно отразить в нём.
Положения по бухгалтерскому учету
Положения по бухгалтерскому учету (ПБУ) — это нормативные акты, в которых установлен порядок составления бухгалтерской отчетности и ведения бухучета в том или ином направлении хозяйственной деятельности фирмы.
ПБУ могут регламентировать особенности учета различных активов, пассивов, отдельных фактов хозяйственной деятельности.
В ближайшее время ПБУ должны быть заменены федеральными стандартами бухучета
(ФСБУ).
Текущая версия страницы пока не проверялась
опытными участниками и может значительно отличаться от версии
, проверенной 4 апреля 2022 года; проверки требуют 2 правки
.
Положения по бухгалтерскому учёту
(ПБУ) — стандарты бухгалтерского учёта России
, регламентирующие порядок бухгалтерского учёта
тех или иных активов, обязательств или событий хозяйственной деятельности. Принимаются Министерством финансов РФ
и Центральным банком РФ
. Соблюдение требований и методологических рекомендаций, изложенных в ПБУ, является обязательным при составлении бухгалтерской отчётности и ведении регистров бухгалтерского учёта в Российской Федерации.
Что признается основным средством
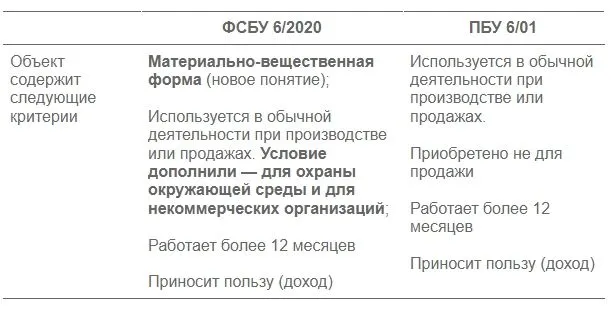
Новое положение не распространяется на:
- долгосрочные активы к продаже;
- капитальные вложения.
Учет последних регламентирован новыми правилами — ФСБУ 26/2020
«Капитальные вложения».
Из критериев, которым должно отвечать основное средство, убрали дальнейшую перепродажу, но по сути, ничего не изменилось, просто это условие отнесли к ограничениям.
К группам основных средств (инвентарь, транспорт, машины и оборудование) добавили еще одну — инвестиционную недвижимость.
К ней надо относить недвижимость, которая приносит доход, но не участвует в операционной деятельности организации. Например, земля под будущее строительство, гостиница завода или коммерческое помещение, предоставляемое в аренду.
ПБУ 6/01 было введено понятие «доходные вложения в материальные ценности», т.е. О С, предназначенные для извлечения дохода путем передачи их в аренду (лизинг, прокат). Среди них не выделяли недвижимость.
Переоценка основных средств
Оценивать основные средства, как и раньше, можно двумя способами — по первоначальной стоимости и переоцененной стоимости. Организациям разрешено пересматривать стоимость отдельных групп основных средств.
В новом стандарте изменили подход к переоценке. Сделать теперь это можно двумя способами:
- Пересмотреть первоначальную стоимость и амортизацию так, чтобы балансовая стоимость стала равна справедливой стоимости.
- Из первоначальной стоимости вычесть накопленную амортизацию, и разницу пересчитать до справедливой.
В обоих случаях объект нужно оценить по справедливой стоимости. И в дальнейшем регулярно проводить такую переоценку. К каждой группе ОС применять единый подход оценки.
Автор – Светлана Прошкина, ведущий эксперт-методолог СберРешений.
Решения для различных сегментов бизнеса
Лидер в области аутсорсинга бизнес-процессов в России и СНГ
Работаем с бизнесом любого масштаба
Оставьте заявку на консультацию или обслуживание прямо сейчас:
Что признается малоценными основными средствами и как их учитывать
По старому стандарту основные средства стоимостью менее 40 000 рублей, относили к МПЗ. Теперь организация сама устанавливает минимальную стоимость, из-за чего возникает вопрос — все ли МПЗ можно списывать? Ответа в положении нет. Там лишь сказано, что списывать расходы на приобретение и создание основных средств стоимостью ниже лимита, установленного организацией, надо в том периоде, в котором они понесены.
Комитет по рекомендациям БМЦ постарался решить недосказанность и разработал позицию по п. 5 ФСБУ/2020 — Р-126/2021-КпР от 29.03.2021
. Комитет рекомендует для малоценных основных средств установить совокупный лимит списания
. Такой лимит, по мнению комитета, не должен существенно влиять на структуру бухгалтерской отчетности.
Общая стоимость большого количества малоценных объектов может быть весомой, при незначительной стоимости каждого по отдельности. Поэтому комитет предлагает учитывать все релевантные показатели: срок службы актива, размер пользы, долю амортизации в себестоимости и особенности организации.
Правила ведения бухгалтерского учета
ПБУ или положения по бухгалтерскому учету (иногда неофициально именуемые правилами ведения бухучета) — это нормативные акты, в которых установлен порядок составления бухгалтерской отчетности и ведения бухучета в том или ином направлении хозяйственной деятельности фирмы. П БУ могут регламентировать особенности учета различных активов, пассивов, отдельных фактов хозяйственной деятельности.
Многим ПБУ на смену пришли федеральные стандарты бухучета или ФСБУ. Замена ПБУ на ФСБУ будет происходить и в дальнейшем.
На какие стандарты опираться при ведении бухучета, узнайте здесь
.
ПБУ по бухучету издаются в общем случае Минфином РФ, для кредитных организаций — Банком России. Соблюдать нормы, установленные ПБУ, необходимо всем организациям, если в том или ином положении прямо не указаны исключения. Например, в п. 3 ПБУ 8/2010 говорится о том, что правила, закрепленные в соответствующем источнике, могут не применяться организациями, которые применяют упрощенные схемы ведения бухучета. К таковым относятся, в частности, субъекты малого бизнеса, НКО и другие субъекты (информация Минфина от 29.06.2016 № ПЗ-3/2016).
В 2022 — 2023 годах в РФ применяется разное количество ПБУ, определяющих правила бухгалтерского учета. Рассмотрим их подробнее.
Лимит стоимости ОС
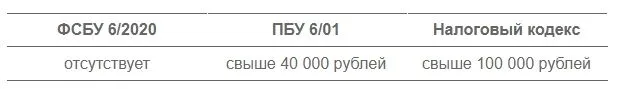
Важное нововведение — нет порога стоимости основных средств
. Теперь предприниматели сами устанавливают минимальную стоимость активов — п. 5 ФСБУ 6/2020
. Здесь есть возможность привести в соответствие бухгалтерский и налоговый учет, и не высчитывать каждый раз временные разницы.
Разработка учетной политики
для целей налогового и бухгалтерского учета, в т.ч. по стандартам МСФО, на основе выбранных компанией стратегий и с учетом оптимизации налогообложения. Компания СберРешения
в сжатые сроки подготовит документы, соответствующие действующему законодательству. Возможна работа на дистанционной основе.
Для чего нужны элементы амортизации
По новым правилам на конец года организация обязана проверять элементы амортизации на соответствие условиям использования ОС. Если установлены обстоятельства, которые изменяют условия использования объекта ОС, необходимо скорректировать соответствующий элемент амортизации.
Например, в этом году почва зимой замерзла сильнее, чем в прошлом — часто температура опускалась ниже минус 25 градусов. Бурильный станок эксплуатировался в условиях повышенных нагрузок. По этой причине изменился физический износ машины, поэтому срок полезного использования необходимо уменьшить.
Разумно рассмотреть способ амортизации пропорционально количеству продукции (объему работ в натуральном выражении, как в случае с бурильным станком) в отношении многих объектов ОС, например, используемых в производстве продукции. Этот способ будет в наибольшей степени удовлетворять требованию стандарта о том, что способ амортизации должен отражать поступление ожидаемых экономических выгод от использования ОС.
Учет расходов организации
К расходам согласно ПБУ 10/99
относится снижение экономических выгод вследствие выбытия денежных средств или активов, а также возникновения обязательств, приводящих к уменьшению капитала компании. При этом не учитывается уменьшение уставного капитала, согласованное учредителями.
Расходы делятся на две категории:
- По обычным видам деятельности: расходы, напрямую связанные с производством или продажами (п. 5 ПБУ 10/99).
- Прочие: расходы на аренду помещений, услуги кредитных организаций, штрафные санкции и проценты к оплате и т. д. (п. 11 ПБУ 10/99).
Расходы по обычным видам деятельности подразделяются на следующие статьи затрат (п. 8 ПБУ 10/99):
- материальные расходы;
- амортизация;
- расходы на соц. нужды;
- заработная плата;
- прочие затраты.
При этом в целях управленческого учета компания вправе составлять дополнительные статьи затрат на свое усмотрение.
Расход признается, если соблюдаются следующие условия:
- расход производится согласно конкретному договору (или по требованию законодательства), а также в соответствии с деловым оборотом;
- сумма расходов четко определена;
- есть уверенность, что произойдет уменьшение экономических выгод.
ВАЖНО! Если хотя бы 1 из перечисленных пунктов не выполняется, компания обязана учитывать такие расходы в составе дебиторской задолженности.
ФСБУ 5/2019
ФСБУ 5/2019
нужно применять с 2021 года вместо ПБУ 5/01. Новый стандарт регламентирует порядок учета материально-производственных запасов (МПЗ) компании.
К МПЗ относят:
- материалы, сырье;
- товары для перепродажи;
- готовую продукцию.
Учет поступающих активов ведется по их себестоимости, которая включает стоимость поступления, согласованную покупателем и поставщиком, и все накладные расходы, связанные с приобретением данных активов. При этом микропредприятия могут учитывать сопутствующие затраты в составе текущих расходов. Остальные компании, ведущие упрощенный бухгалтерский учет, могут относить такие расходы в состав текущих при условии отсутствия существенных материально-производственных остатков.
О том, кому разрешено вести упрощенный бухучет, читайте в статье «Особенности бухгалтерского учета на малых предприятиях»
.
ВАЖНО! Компании, которые вправе применять упрощенный вариант ведения бухучета, могут предусмотреть в своей политике простой способ учета, без использования двойной записи (п. 6.1 разд. 2
ПБУ 1/2008
).
Выбытие МПЗ может осуществляться:
- по средней себестоимости;
- по себестоимости каждой единицы;
- методом ФИФО (сначала списывается актив, первым принятый на учет).
Как применять на практике ФСБУ 5/2019 и какие нюансы учесть при составлении учетной политики, разъяснили эксперты КонсультантПлюс. Получите бесплатный демо-доступ и переходите в Путеводитель
, чтобы узнать все подробности данной процедуры.
Перечень ПБУ о бухгалтерском учете в 2022 году
Все ПБУ, действующие в 2022 году:
ПБУ 1/2008
«Учетная политика организации»;
( статьи, новости и разьяснения
)ПБУ 2/2008
«Учет договоров строительного подряда»;
( статьи, новости и разьяснения
)ПБУ 3/2006
«Учет активов и обязательств, стоимость которых выражена в иностранной валюте»;
( статьи, новости и разьяснения
)ПБУ 4/99
«Бухгалтерская отчетность организации»;
( статьи, новости и разьяснения
)ПБУ 7/98
«События после отчетной даты»;
( статьи, новости и разьяснения
)ПБУ 8/2010
«Оценочные обязательства, условные обязательства и условные активы»;
( статьи, новости и разьяснения
)ПБУ 9/99
«Доходы организации»;
( статьи, новости и разьяснения
)ПБУ 10/99
«Расходы организации»;
( статьи, новости и разьяснения
)ПБУ 11/2008
«Информация о связанных сторонах»;
( статьи, новости и разьяснения
)ПБУ 12/2010
«Информация по сегментам»;
( статьи, новости и разьяснения
)ПБУ 13/2000
«Учет государственной помощи»;
( статьи, новости и разьяснения
)ПБУ 14/2007
«Учет нематериальных активов»;
( статьи, новости и разьяснения
)ПБУ 15/2008
«Учет расходов по займам и кредитам»;
( статьи, новости и разьяснения
)ПБУ 16/02
«Информация по прекращаемой деятельности»;
( статьи, новости и разьяснения
)ПБУ 17/02
«Учет расходов на научно-исследовательские, опытно-конструкторские и технологические работы»;
( статьи, новости и разьяснения
)ПБУ 18/02
«Учет расчетов по налогу на прибыль организаций»;
( статьи, новости и разьяснения
)ПБУ 19/02
«Учет финансовых вложений»;
( статьи, новости и разьяснения
)ПБУ 20/03
«Информация об участии в совместной деятельности»;
( статьи, новости и разьяснения
)ПБУ 21/2008
«Изменения оценочных значений»;
( статьи, новости и разьяснения
)ПБУ 22/2010
«Исправление ошибок в бухгалтерском учете и отчетности»;
( статьи, новости и разьяснения
)ПБУ 23/2011
«Отчет о движении денежных средств»;
( статьи, новости и разьяснения
)ПБУ 24/2011
«Учет затрат на освоение природных ресурсов».
( статьи, новости и разьяснения
)
Что признается единицей бухучета
Так же, как в ПБУ 06/01, единица бухучета — инвентарный объект. При этом в новый стандарт добавили новый вид инвентарного объекта
— это существенные по величине затраты организации на проведение ремонта, технического осмотра, технического обслуживания объектов основных средств с частотой более 12 месяцев или более обычного операционного цикла, превышающего 12 месяцев.
Например, по внутреннему регламенту на кирпичном заводе раз в три года останавливают производство: выключают печи и делают ремонт. Завод тратит на техобслуживание больше 100 000 рублей. По новому стандарту необходимо выделить эти расходы в отдельный инвентарный объект
и равномерно списывать в течение трех лет, до следующего ремонта.
Новые ПБУ в 2021–2024 годах
Министерством финансов ведется глобальная разработка федеральных стандартов бухучета. Согласно приказу Минфина от 05.06.2019 № 83н разрабатываются новые ПБУ и вносятся поправки в уже изданные положения. План разработки и внедрения новшеств приведен в таблице ниже. Некоторые стандщарты уже действуют.
Утверждены упрощённые способы ведения бухгалтерского учёта нематериальных активов
Начиная с бухгалтерской отчётности за 2024 год необходимо применять новый бухгалтерский стандарт ФСБУ 14/2022 «Нематериальные активы»
и новую редакцию ФСБУ 26/2020.
Одновременно утратит силу ПБУ 14/2007. По мнению Минфина организация вправе применять ФСБУ 14/2022 и ФСБУ 26/2020 в новой редакции досрочно.
Организация, которая в соответствии с законодательством РФ вправе применять упрощённые способы ведения бухгалтерского учёта, может отказаться от ведения учёта капитальных вложений в нематериальные активы и самих таких активов.
В этом случае затраты на приобретение, создание, улучшение объектов, которые подлежат принятию к бухучёту в качестве нематериальных активов, признаются в составе расходов по обычным видам деятельности в полной сумме по мере их осуществления.
Если организация всё же решает вести бухучёт нематериальных активов и капитальных вложений в них, то она может выбрать один из следующих упрощённых способов
- Признание капитальными вложениями в нематериальные активы фактических сумм, уплаченных или подлежащих уплате организацией правообладателю (поставщику, продавцу, подрядчику). При этом не учитываются некоторые виды затрат, скидки, вычеты, премии, дисконтирование в случае отсрочки или рассрочки платежа на период, превышающий 12 месяцев.
- Определение фактических затрат при осуществлении капитальных вложений в нематериальные активы по договорам, предусматривающим оплату неденежными средствами, в размере балансовой стоимости передаваемых активов.
- Оценка нематериальных активов и капитальных вложений в них по состоянию на отчётную дату без учёта сумм накопленного обесценения, то есть отказ от проверки нематериальных активов и капитальных вложений в них на обесценение.
- Раскрытие информации о капитальных вложениях в нематериальные активы в ограниченном объеме в бухгалтерской отчётности. Есть два перечня данных
, которые организация может не раскрывать. - Признание затрат на приобретение, создание малоценных нематериальных активов расходами периода, в котором завершены капитальные вложения в них.
- Отражение последствий изменения учётной политики организации в связи с началом применения ФСБУ 14/2022
и изменений в ФСБУ 26/2020
перспективно.
Сдавать налоговую и бухгалтерскую отчётность удобнее всего в электронном виде. « Калуга Астрал» предлагает несколько сервисов для сдачи электронной отчётности. «Астрал Отчёт 5.0»
— это удобный онлайн-сервис, в котором можно вести несколько организаций в режиме одного окна, «Астрал Отчёт 4.5»
— программа для ПК, в которой есть всё для сдачи отчётности онлайн, а «1С-Отчётность»
можно использовать в привычном интерфейсе 1С.
- Банк России.
Положение о правилах ведения бухгалтерского учета в Центральном банке Российской Федерации (Банке России)
(1 января 2006). Дата обращения: 19 марта 2023.
- Банк России.
Положение о плане счетов бухгалтерского учета для кредитных организаций и порядке его применения
. Вестник Банка России, 30 января 2023 г. N 4-5 (24 ноября 2022). Дата обращения: 19 марта 2023.
- Банк России.
Положение об эмиссии банковских карт и об операциях, совершаемых с использованием платёжных карт
. Вестник Банка России, № 17, 30.03.2005 (24 декабря 2004). Дата обращения: 23 сентября 2008.
Архивировано
12 июня 2013 года.
- Банк России.
Положение о порядке осуществления безналичных расчётов физическими лицами в Российской Федерации
. Вестник Банка России, № 24, 08.05.2003 (19 июня 2012). Дата обращения: 26 августа 2009.
Архивировано
12 июня 2013 года.
- Банк России.
Положение о порядке предоставления (размещения) кредитными организациями денежных средств и их возврата (погашения)
. Вестник Банка России, № 70—71, 08.10.1998 (31 августа 1998). Дата обращения: 27 июля 2001.
Архивировано
2 июня 2013 года.
- Банк России.
Положение о порядке формирования кредитными организациями резервов на возможные потери по ссудам, по ссудной и приравненной к ней задолженности
. Вестник Банка России, № 28, 07.05.2004 (26 марта 2004). Дата обращения: 3 июня 2010.
Архивировано
12 июня 2013 года.
- Федеральный закон от 10.07.2002 № 86-ФЗ «О Центральном банке Российской Федерации (Банке России)»
. Дата обращения: 21 ноября 2011.
Архивировано из оригинала
12 июня 2013 года.
Последняя редакция
В 2022 году корректировки в текст ПБУ 1/2008 по учетной политике не вносились. Последняя редакция ПБУ по учетной политике датируется февралем 2020 года.
В ПБУ 1/2008 «Учетная политика организации» в 2020 году было внесено единственное дополнение – текст пункта 7 расширили новым абзацем. В нем прописали новое правило для компаний, раскрывающих консолидированную финансовую отчетность или финотчетность, составленную по МСФО.
Анализ отчёта о прибылях и убытках предприятия
Отчёт о финансовых результатах необходим компании не только для того, чтобы соблюсти требования закона и вовремя передать данные о выручке в ФНС. С помощью этого документа руководитель предприятия может оценить эффективность бизнеса.
Компания самостоятельно выбирает методики для анализа отчёта о финансовых результатах. Сегодня наиболее популярны два подхода:
- Вертикальный анализ
позволяет обнаружить изменения в структуре затрат предприятия и в доходности компании. Чтобы провести анализ, нужно вычислить удельный вес каждой статьи отчёта по формуле Ni = ∑Ni * 100%
, где Ni — это величина конкретного показателя, а ∑Ni — значение общего показателя, в который входит Ni. - Горизонтальный анализ
поможет определить динамику роста отдельных доходных и затратных статей отчёта. Бухгалтеру потребуется вычислить процентное соотношение каждого показателя в сравнении с предыдущим отчётным периодом.
О чем это ПБУ
По закону в каждой компании должен быть документ под названием «Учетная политика». С каждым годом значение этой политики становится более значимым: все чаще судьи принимают ее в качестве доказательства, а в обычной хозяйственной деятельности учетная политика может выступать одним из элементов рационального ведения бизнеса. В грамотном исполнении и применении она способна превратиться из формального списка учетных способов в эффективный механизм управления затратами.
К разработке этого документа следует подходить серьезно. В первую очередь не пренебрегать принципами и правилами, изложенными в ПБУ 1/2008 «Учетная политика организации».
Прежде чем приступать к составлению учетной политики, важно разобраться в сути этого понятия:
Это короткое определение далее по тексту ПБУ расшифровано детально: кем формируется, из чего состоит, что обеспечивает, когда ее можно дополнять, изменять и т.д.
Учетная политика для целей бухгалтерского учета на 2023 год
Бухгалтерское законодательство по некоторым аспектам учета предусматривает несколько вариантов отражения фактов хозяйственной деятельности. Выбор юридическое лицо делает само и закрепляет его в специальном документе. Как составить учетную политику для целей бухгалтерского учета, читайте в статье.
Расшифровка термина «учетная политика» содержится и в действующем законе о бухучете – этому вопросу отведена отдельная статья:
Как сформировать учетную политику, подробно разъяснили эксперты «КонсультантПлюс». Если у вас нет доступа к справочно-правовой системе, получите пробный демодоступ
и бесплатно переходите в Типовую ситуацию
.
Статья 8 закона № 402-ФЗ, посвященная учетной политике, содержит основные тезисы, кратко раскрывающие это понятие. В ПБУ 1/2008 эти тезисы раскрыты детальнее (об этом см. далее).
Перечень действующих ПБУ, принятых Министерством финансов РФ
Не входят в состав так называемых ПБУ следующие регулирующие документы, имеющие статус положений:
- Положение по ведению бухгалтерского учета и бухгалтерской отчетности в Российской Федерации
(Приказ Минфина РФ от 29.07.1998 № 34н) - «Положение по бухгалтерскому учёту долгосрочных инвестиций» (утв. письмом Минфина РФ от 30.12.1993 № 160)
- План счетов бухгалтерского учета
( Приказ Минфина России от 31.10.2000 N 94н
)
Принятых Центральным банком РФ
Непубличные акционерные общества освобождены от обязательного аудита
С 1 января 2023 года вступают в силу Федеральные законы от 16 апреля 2022 года № 99-ФЗ и № 114-ФЗ. Они вносят изменения в Федеральный закон от 30 декабря 2008 года № 307-ФЗ «Об аудиторской деятельности» и в ст. 67.1 ГК РФ.
По новым правилам для непубличных акционерных обществ с доходом до 800 млн рублей и суммой активов баланса до 400 млн рублей (включительно) отменена обязанность проводить аудит годовой бухгалтерской отчётности. Вместе с тем указанные общества вправе проводить аудиторские проверки годовой бухгалтерской отчётности, если соответствующее решение примет общее собрание акционеров или иной орган общества, которому дано право принимать такое решение.
Элементы амортизации
ФСБУ 6/2020
дает новое понятие — элементы амортизации. Оно объединяет три понятия: порядок начисления амортизации, срок полезного использования и ликвидационную стоимость. Рассмотрим каждый элемент подробнее.
Порядок начисления амортизации основных средств
Новый стандарт разрешает выбрать один из способов — либо начинать амортизировать объект ОС с даты признания в учете и прекращать на дату его выбытия из учета, либо продолжать использовать старый порядок.
Важно закрепить в учетной политике, с какой даты начинать начислять амортизацию и в какую заканчивать.
Однако, пока не совсем понятно, какую пропорцию брать за первые и последние месяцы амортизации — получится сложный расчет. Есть другой вариант — списывать в полной сумме за один из месяцев.
Изменился учет для некоммерческих организаций. Они теперь учитывают основные средства как все обычные организации, ранее износ основных средств отражали за балансом.
Из ФСБУ 6/2020
удалено требование о ежемесячном начислении амортизации при линейном способе. В новом стандарте оставили — равномерность
. Каждый самостоятельно определяет отчетные периоды с учетом разумности, главное — чтобы к концу срока балансовая стоимость была равна или стала меньше ликвидационной стоимости.
СберРешения возьмут на себя все функции бухгалтерского и налогового учета
или ведение отдельных участков
. Самыми сложными и объемными всегда оказываются участки склада, заработной платы и кадров. Рутинные задачи выполнят наши специалисты. Мы также можем контролировать работу вашей бухгалтерии, выполняя функции главного бухгалтера
— ваш учет под контролем.
Срок полезного использования основных средств
ФСБУ 6\2020 требует обязательной ежегодной проверки ожидаемого СПИ, что позволит исключить случаи эксплуатации объектов ОС с нулевой остаточной стоимостью. Т.е. если планируется продолжать эксплуатацию объекта ОС, например, на 2 года больше ранее запланированного, то ожидаемый СПИ пересматривается; соответственно изменяется сумма ежемесячной (или ежеквартальной) амортизации, таким образом, чтобы на дату окончания СПИ остаточная стоимость объекта ОС была равна ликвидационной стоимости или нулю (в случае если от выбытия объекта ОС в конце срока не ожидаются поступления или если ожидаемая сумма не является существенной).
Ликвидационная стоимость основных средств
Понятие новое. Если коротко — это та сумма, которую организация предполагает получить при продаже ОС на момент окончания срока эксплуатации.
При расчете учитывают все издержки: расходы на рекламу, хранение, доставку и другие.
Как рассчитать ликвидационную стоимость, пока непонятно. Практика расчета такой стоимости есть у организаций, которые применяют международные стандарты отчетности. Организациям, применяющим российские стандарты бухгалтерского учета, рекомендуем также обратиться к нормам МСФО, поскольку ПБУ 1/2008
«Учетная политика организации» прямо установлено, что в случае если в российских стандартах не определены способы ведения бухгалтерского учета, организации применяют в первую очередь способы, установленные МСФО.
Особенности применения
Правила, изложенные в ПБУ 1/2008 «Учетная политика организации», действуют более десяти лет. Стандарт начал применяться еще до появления основного документа в сфере бухучета – закона о бухучете. Примечательно, что в тексте закона не встречается аббревиатура ПБУ, как и само понятие «Положение по бухгалтерскому учету».
Закон оперирует другим термином: стандарт бухгалтерского учета.
Насколько правомерно применение ПБУ 1/2008 «Учетная политика организации» в такой ситуации? Отчасти ответ на этот вопрос дан в тексте самого закона. В п. 1.1 ст. 30 сказано, что ПБУ, утвержденные Минфином в период с 01.10.1998 по 06.12.2011, признаются для целей настоящего закона федеральными стандартами бухучета.
Дополнительно чиновники финансового ведомства уточнили − применять ПБУ нужно в части, не противоречащей Федеральному закону № 402-ФЗ ( Информация
Минфина России № ПЗ-10/2012).
//nalog-nalog. ru/files/editor/images/1122/%D0%A3%D0%9F%202023. png» alt=»»>
Рассмотрим основные ПБУ, на которые надо опираться при составлении учетной политики организации.
Когда ждать новый стандарт
Последнее время чиновники планомерно заменяют привычный для бухгалтеров набор ПБУ федеральными стандартами. Многие новые ФСБУ уже стали обязательными к применению всеми компаниями, другие стандарты в работе пока можно не использовать или применять добровольно.
Очередной план по разработке федеральных стандартов бухучета (ФСБУ) на ближайшие пять лет (с 2022 по 2026 гг.) Минфин озвучил в начале года:
В этом списке отсутствует стандарт по учетной политике − Минфин пока не планирует менять его на новый ФСБУ. Это означает, что ближайшую пятилетку ПБУ 1/2008 «Учетная политика организации» останется актуальным руководящим документом.
Детали стандарта
Структура стандарта не изменялась с момента утверждения – в нем четыре раздела со сквозной нумерацией пунктов.
В разделе три пункта, в которых даются основные определения и перечисляются субъекты, на которых распространяется ПБУ:
В разделе II расписан порядок формирования учетной политики.
Кроме того, в разделе прописаны послабления для компаний, применяющих упрощенные учетные способы, а также указан период, в течение которого учетную политику нужно составить и утвердить (не позднее 90 дней с даты государственной регистрации компании).
У раздела специальное назначение – в нем детализирован механизм внесения в учетную политику изменений. Правила из этого раздела в последнее время компании применяют все чаще в связи с массовым обновлением стандартов и появлением новых ФСБУ.
Напомним основные положения из этого раздела:
Завешает стандарт раздел – по его правилам компании раскрывают в отчетности положения учетной политики.
Перечень ПБУ о бухгалтерском учете в 2022-2023 годах
Правила бухучета, применяемые в РФ в 2022-2023 годах, представлены следующим перечнем:
ПБУ 7/98 — устанавливает порядок отражения в бухучете событий после отчетной даты;
- ПБУ 4/99
— устанавливает методические основы бухгалтерской отчетности юрлиц;
ПБУ
9/99
и
10/99
читайте
здесь
.
- ПБУ 13/2000 — регламентирует отражение в бухучете сведений о государственной помощи коммерческим фирмам;
- ФСБУ 5/2019 (до 2021 года — ПБУ 5/01) — регламентирует отражение МПЗ в бухучете;
Какие нюансы следует учитывать, применяя стандарт по учету ФСБУ 5/2019
, узнайте в Типовой ситуации от КонсультантПлюс. Чтобы все сделать правильно, получите пробный доступ
к системе и бесплатно изучите материал.
ПБУ 6/01 утратил силу с 01.01.2022. Вместо него ввели два новых ФСБУ
: 6/2020 «Основные средства» и 26/2020 «Капитальные вложения». Что изменили новые стандарты по сравнению с ПБУ 6/01, подробно разъяснили эксперты КонсультантПлюс. Получите пробный демо-доступ
к правовой системе и бесплатно переходите в Готовое решение.
- ПБУ 16/02 — регламентирует раскрытие сведений по прекращаемой деятельности в бухучете;
- ПБУ 17/02 — регламентирует отражение сведений о расходах на научные исследования в бухучете;
- ПБУ 18/02
— устанавливает правила отражения сведений о расчетах по налогу на прибыль в бухучете;
Как применять ПБУ 18/02
при возникновении постоянных и временных разниц между бухгалтерским и налоговым учетом, подробно разъяснили эксперты КонсультантПлюс. Получите пробный доступ
и переходите в Готовое решение.
- ПБУ 19/02
— регламентирует правила отражения финансовых вложений в бухучете; - ПБУ 20/03 — устанавливает правила отражения в бухучете сведений об участии хозсубъекта в совместной деятельности;
- ПБУ 3/2006
— регламентирует отражение в бухучете сведений об активах и пассивах фирмы в иностранной валюте; - ПБУ 14/2007 — устанавливает правила отражения сведений о НМА в бухучете;
ВАЖНО! С 2024 года необходимо будет применять вместо ПБУ 14/2007 новый ФСБУ 14/2022. Его можно начать применять и раньше, отразив это в учетной политике. Подробнее о новшестве мы писали в материале
.
- ПБУ 1/2008
— определяет, каким образом предприятию следует формировать и раскрывать учетную политику; - ПБУ 2/2008 — устанавливает правила раскрытия в бухучете сведений о деятельности строительных фирм-подрядчиков (или субподрядчиков);
- ПБУ 11/2008 — устанавливает, как раскрывать в отчетности сведения о связанных сторонах;
- ПБУ 15/2008 — устанавливает, как отражать в бухучете сведения о расходах по кредитам и займам;
- ПБУ 21/2008 — устанавливает то, как раскрывать в отчетности сведения об изменении оценочных значений;
- ПБУ 8/2010 — регламентирует, как должны отражаться оценочные и условные обязательства, а также условные активы в бухучете;
- ПБУ 12/2010 — устанавливает порядок отражения в бухотчетности организаций сведений по сегментам;
- ПБУ 22/2010 — регламентирует порядок корректировки ошибок и отражения сведений о них в бухучете;
- ПБУ 23/2011 — регламентирует, как должен составляться отчет о движении денежных средств;
- ПБУ 24/2011 — устанавливает порядок отражения в бухучете сведений о расходах на освоение природных ресурсов.
ФСБУ 25/2018 «Аренда», утвержденный приказом Минфина России от 16.10.2018 № 208н, нужно применять с 2022 года. Почитать о нем можно
здесь
.
С 2022 года так же обязателен к применению ФСБУ 27/2021 «Документы и документооборот в бухучете».
Как прменять новый стандарт, читайте
здесь.
Кто не должен применять ПБУ 18/02
В нашей схеме обрамлены в красную рамку те, кто не работает с ПБУ 18/02. Могут не беспокоиться о ПБУ 18/02 (п. 1):
- кредитные организации;
- государственные (муниципальные) учреждения.
А также те, кто не платит налог на прибыль:
- организации, работающие на специальных режимах налогообложения и с налогом на игорный бизнес;
- организации, не признаваемые плательщиками налога на прибыль (или освобождаемые от него) по нормам гл. 25 НК РФ.
Действительно, если организация не платит налог на прибыль, то с ПБУ 18/02 она не может работать по простой причине: нет налога на прибыль и других необходимых показателей. В свою очередь, утрата права на освобождение от налога может повлечь и необходимость вернуться к работе с ПБУ 18/02.
Учетная политика компании и положения по ведению бухучета
Учетная политика (УП) — набор способов ведения бухгалтерского (и налогового) учета каждой конкретной организацией. Она утверждается при создании компании и действует до ее ликвидации.
При этом документ применяется из года в год, а возможные поправки в него вносятся с 1 января (если иная дата не обусловлена существенными причинами) при наличии изменений (пп. 5, 6 ст. 8 закона № 402-ФЗ
):
- требований нормативных актов, регулирующих бухучет;
- способа ведения бухучета;
- условий деятельности фирмы.
В главном бухгалтерском документе компании должны найти отражение:
- Рабочий план счетов
. - Используемые компанией формы первичных бланков
. - График документооборота
. - Порядок учета имущества.
- Алгоритм проведения ревизий обязательств и активов фирмы.
- Методы и порядок определения доходов и расходов компании.
- Способы и порядок оценки имущества и иных активов организации.
- Алгоритм контроля хозопераций.
- Прочие важные учетные нюансы.
Для корректного формирования каждого раздела учетной политики компаниям необходимо ориентироваться на единые стандарты ведения бухгалтерского учета, утвержденные Минфином России, а именно: положения по бухгалтерскому учету (ПБУ) и федеральные стандарты (ФСБУ).
ПБУ и ФСБУ — законодательные акты 2-го уровня, следующие за нормативными актами федерального значения. Они устанавливают порядок и базовые правила ведения бухучета и формирования отчетности и обязательны для исполнения всеми хозяйствующими субъектами РФ.
Актуальный перечень ПБУ см. в этой статье
.
Учетная политика организации — положение по бухгалтерскому учету ПБУ 1/2008
, которое устанавливает правила ее формирования, утверждено приказом Минфина России от 06.10.2008 № 106н. Она составляется главным бухгалтером и утверждается руководителем компании.
Быстро обновить учетную политику на 2023 год вам помогут подсказки от экспертов КонсультантПлюс. Получите бесплатный пробный доступ и переходите в систему:
Об организациях на спецрежимах налогообложения
Спецрежимы (упрощенка, вмененка — до 2021 года
, сельскохозяйственный налог) добровольны и могут применяться при выполнении определенных требований или для некоторых видов деятельности.
Однако условия применения спецрежима, к примеру упрощенки, могут в какой-либо момент перестать выполняться, и организация утратит право на его применение и станет обязанной работать с ПБУ 18/02.
Кроме того, некоторые спецрежимы совместимы с обычной системой налогообложения. Например, организация может вести разные виды деятельности, облагаемые в обычном порядке налогом на прибыль и облагаемые единым налогом с вмененного дохода. Тогда для деятельности, облагаемой налогом на прибыль, будут формироваться показатели по ПБУ 18/02, а по другому виду деятельности их не будет. В таком случае важно вести учет доходов и расходов раздельно.
Бухгалтерская отчетность организации
Бухгалтерская отчетность — единая система упорядоченных данных о финансовом состоянии компании, которая составляется на основании учетных сведений бухгалтерского учета.
Абсолютно все организации обязаны представлять внутренним и внешним заинтересованным пользователям бухгалтерскую отчетность. Рассмотрим основные бухгалтерские нормативные акты, устанавливающие порядок ее составления коммерческими организациями.
Основные правила составления и сдачи бухгалтерской отчетности закреплены в Положении по ведению бухгалтерского учета и отчетности в РФ, утвержденном приказом Минфина России от 29.07.1998 № 34н.
Данный документ разработан на основе закона «О бухгалтерском учете» от 06.12.2011 №402-ФЗ
и состоит из 6 разделов.
Содержание и перечень форм бухгалтерской отчетности утверждены в ПБУ 4/99
.
Согласно п. 5 разд. 3 ПБУ 4/99
бухотчетность включает в себя:
- Баланс (форма 1)
. - Отчет о прибылях и убытках компании (форма 2)
. - Приложения к формам 1 и 2
. - Пояснительную записку
. - Аудиторское заключение, если компания в установленных законом случаях подлежит обязательному аудиту.
Узнайте также, может ли налоговая оштрафовать, если не сдано аудиторское заключение
.
П. 6 разд. 3 ПБУ 4/99 требует от бухотчетности достоверности и полноты сведений о финансовом положении компании. Чтобы корректно отражать хозяйственные операции на счетах бухучета, на основании которых формируется бухгалтерская отчетность, необходимо придерживаться определенных норм и правил, которые самостоятельно утверждаются каждой организацией в главном документе, регулирующем порядок ведения бухгалтерского и налогового учета, — учетной политике компании. Рассмотрим порядок ее составления.
Кто имеет право выбора
В нашей схеме помещены в элемент в желтой рамке те компании, которые могут сами принять решение в вопросе применения ПБУ 18/02 (п. 2). Это организации, которым предоставлено право применять упрощенные способы ведения бухгалтерского учета и составлять отчетность упрощенного вида.
Такие организации определены законом «О бухгалтерском учете» от 06.12.2011 № 402-ФЗ
(ст. 6 п. 4):
- Субъекты малого предпринимательства (их перечень содержит ст. 4 закона «О развитии малого и среднего предпринимательства в Российской Федерации» от 24.07.2007 № 209-ФЗ).
- Некоммерческие организации (определение данного понятия дает ст. 2 закона «О некоммерческих организациях» от 12.01.1996 № 7-ФЗ).
- Организации со статусом участников проектов согласно закону «Об инновационном центре “Сколково”» от 28.09.10 № 244-ФЗ.
При этом свое право на упрощенный учет и отчетность такие организации должны отразить в учетной политике. Принимая подобное решение, организации, конечно, следует полагаться на здравый смысл, исходить из целесообразности упрощенного учета, его соответствия планам развития компании. При этом нужно учесть, что упрощенная отчетность, равно как и обычная, должна быть достоверной и полностью информировать своих пользователей о положении организации.
Компания, решившаяся на упрощение своего учета и отчетности, может также принять решение о том, что не будет использовать ПБУ 18/02. Это тоже должно найти отражение в учетной политике.
Однако прежде чем отказываться от применения ПБУ 18/02, следует проверить, нет ли организации в составе субъектов, приведенных в п. 5. ст. 6 закона «О бухгалтерском учете». Это субъекты, исключенные из перечня лиц, которым разрешено вести упрощенный бухучет, и тем самым лишенные права неприменения ПБУ 18/02 по этому основанию.
Учет доходов организации
Доходы — улучшение экономических показателей предприятия вследствие поступления активов (денежных средств, МПЗ и т. д.), а также уменьшения его обязательств, приводящее к увеличению капитала данного субъекта. При этом вклады его участников в уставный капитал в расчет не принимаются.
Согласно ПБУ 9/99
доходы делятся:
- На те, которые возникли от обычных видов деятельности. Это, как правило, выручка (п. 5 ПБУ 9/99).
- Прочие: поступления от аренды, реализации ОС, поступление процентов, неустоек, активов в дар, курсовые разницы и др. (п. 7 ПБУ 9/99).
Выручка признается при соблюдении следующих условий:
- Компания имеет право на получение дохода согласно договору (или на ином основании).
- Сумма выручки четко определена.
- Есть уверенность, что в результате сделки произойдет увеличение экономических выгод фирмы.
- Право владения на актив перешло к покупателю.
- Сумма расходов, связанных с получением дохода, определена.
ВАЖНО! Если хотя бы одно из перечисленных условий не соблюдено, активы, поступившие во исполнение обязательств, признаются в бухучете как кредиторская задолженность.
Компании, ведущие упрощенный бухучет, вправе признавать выручку кассовым методом.
Образец учетной политики для предприятий на УСН подготовили эксперты КонсультантПлюс. Если у вас нет доступа к системе, получите пробный онлайн-доступ
бесплатно.
Новые ФСБУ в 2022 году
Разработка федеральных стандартов бухгалтерского учета
Структура отчёта о финансовых результатах
В шапке формы № 2 нужно указать основную информацию о предприятии:
- название организации;
- код компании по Общероссийскому классификатору предприятий и организаций (ОКПО);
- ИНН;
- основной вид экономической деятельности компании и его код по ОКВЭД 2;
- организационно-правовую форму предприятия и её код по ОКОПФ/ОКФС;
- дату заполнения и период, за который представляются сведения.

Далее следует таблица, где каждая строка обозначена кодом. В таблице пять столбцов: номер пояснения, наименование показателя, код показателя, данные за отчётный период и за прошлый год (их следует взять из аналогичного прошлогоднего документа). Существует вариант таблицы с четырьмя столбцами, в котором не приводится код показателя. Этот документ также можно отправлять в ФНС.

В качестве единицы измерения в отчёте нужно использовать «тыс. руб.». Отрицательные значения записывают в круглых скобках.
При необходимости бухгалтер может привести пояснения — справочную информацию для каждого пункта отчёта о финансовых результатах. В первую очередь здесь предоставляются показатели нераспределённой и чистой прибыли, по которым форма № 2 взаимоувязывается с бухгалтерским балансом.
Чтобы проверить, правильно ли заполнена форма № 2, нужно учесть, что нераспределённая прибыль за период отчёта равна сумме нераспределённой прибыли за предшествующий период и чистой прибыли отчётного года.
Если компания выплачивала дивиденды, то в это уравнение их нужно внести со знаком «минус».
Срок и порядок сдачи отчёта о финансовых результатах
Отчёт о финансовых результатах необходимо ежегодно сдавать в отделение ФНС по месту постановки компании на учёт. Отправить документ нужно не позднее трёх месяцев после окончания отчётного периода. Таким образом, отчёт по итогам 2022 года нужно сдать до 31 марта 2023 года, по итогам 2023 года — до 31 марта 2024 года.
Налоговая принимает форму № 2 только в электронном виде. В 2023 году сдать отчётность онлайн можно несколькими способами:
- С помощью специального сервиса
на сайте ФНС. Руководителю компании потребуется заранее выпустить на своё имя усиленную квалифицированную электронную подпись, установить ПО для работы с ней, скачать программу
для подготовки документов и сформировать транспортный контейнер с отчётами. - Через Личный кабинет сервиса для сдачи отчётности от оператора электронного документооборота (ЭДО). Для работы с системой ЭДО также потребуется выпустить электронную подпись. Вы можете отправить документы, используя продукты компании «Астрал-Софт». Сервисы Астрал Отчёт 4.5
и Астрал Отчёт 5.0
содержат только актуальные формы и отражают статус ваших документов в ФНС.
Итоги
В ПБУ 1/2008 «Учетная политика организации» в 2022 году поправки не вносились. В документе по-прежнему четыре главы, в которых детализируется порядок формирования, изменения и раскрытия учетной политики. Минфин в ближайшую пятилетку заменять это ПБУ новым ФСБУ не планирует.
Специализация: все виды систем налогообложения, бухотчетность, МСФО
Эксперт в сфере права, бухучета, финансов и налогообложения. Общий стаж профессиональной деятельности с 2007 года. За это время успешно работала на должностях налогового консультанта, заместителя главного бухгалтера, главного бухгалтера, финансового директора. Автор множества публикаций по практическому применению бухгалтерского, налогового и трудового законодательства для различных профессиональных электронных СМИ. С отличием окончила факультет управления и психологии Кубанского государственного университета и Адыгейский государственный университет по специальности «Бухгалтерский учет и аудит».
Итоги
ПБУ — это нормативно-правовые акты, которые устанавливают порядок ведения бухгалтерского учета в коммерческих организациях и являются обязательными для исполнения всеми хозсубъектами РФ. Они содержат общие требования к бухгалтерскому учету компаний и поясняются методическими рекомендациями и письмами Минфина и ФНС России.
Вся информация о порядке ведения бухгалтерского (и налогового) учета должна быть зафиксирована в учетной политике организации — положения по бухгалтерскому учету составляют правовую основу этого документа.
О порядке составления налоговой политики компании читайте в статье «Как составить налоговую политику организации?»
.
О том, чем бухучет отличается от налогового учета, вам расскажет статья «Разница между бухгалтерским и налоговым учетом»
.
Изменения в отчёте о финансовых результатах на 2023 год
В последний раз отчёт о финансовых результатах был изменён в 2020 году, когда Минфин внёс правки в ПБУ 18/02. Приведём перечень этих изменений.
- Для определения строки 2410 теперь нужно сложить строки 2411 и 2412.
- В строке 2460 следует указывать иные доходы и расходы со счёта 99.
- Чтобы рассчитать чистую прибыль, из значения строки 2300 нужно вычесть значения строк 2410 и 2460.
- Введена новая строка 2530 для дооценки активов.
Быстро подготовить отчёт о финансовых результатах и другие документы для ФНС поможет модуль 1С-Отчетность
. Пользователи продукта могут заполнять бланки в привычном интерфейсе системы 1С. Программа позволяет настроить СМС-уведомления, которые сообщат об успешной сдаче отчётов или новом требовании из ФНС.
Пример заполнения отчёта о финансовых результатах
Представим, что в 2022 году организация достигла следующих финансовых показателей:
- выручка составила 8 млн рублей, включая налог на добавленную стоимость 1,6 млн рублей;
- закупочная цена товаров — 4 млн рублей, включая НДС 800 тысяч рублей;
- коммерческие расходы компании — 500 тысяч рублей;
- проценты за использование кредита — 200 тысяч рублей;
- налог на прибыль — 600 тысяч рублей.
Итоговые показатели в этом случае будут следующими:
- валовая прибыль — 3,2 млн рублей;
- прибыль от продаж — 1,7 млн рублей;
- прибыль до налогообложения — 1,5 млн рублей;
- чистая прибыль — 900 тысяч рублей.
После вычисления итоговых показателей отчёт за 2022 год будет выглядеть так:

Что такое отчёт о финансовых результатах
Бланк отчёта о финансовых результатах был разработан Министерством финансов РФ в 2019 году. Этот документ пришёл на замену отчёту о прибылях и убытках (форме № 2). По отчёту о финансовых результатах можно определить порядок формирования валовой и чистой прибыли, а также объём выручки до налогообложения.
Форма отчёта о финансовых результатах опубликована в составе приказа Минфина № 66н
. Его код по Общероссийскому классификатору управленческой документации (ОКУД) — 0710002. Малый бизнес и микропредприятия, а также некоторые некоммерческие организации имеют право сдавать упрощённую форму
.
Итоги
Организации по отношению к необходимости применять ПБУ 18/02 делятся на три группы: обязанные его применять, не обязанные и имеющие право выбора. Принимая решение об отказе от применения положения, нужно взвесить все плюсы и минусы, а также предусмотреть все возможные последствия данного выбора.
О том, как вести бухгалтерский учет с использованием ПБУ 18/02, читайте в статьях:
Итоги
Порядок отражения в бухучете сведений о различных фактах и результатах хозяйственной деятельности хозяйствующих субъектов регламентируется отдельными источниками права — ПБУ. Постепенно они заменяются новыми бухгалтерскими НПА — федеральными стандартами. Часть ФСБУ уже действует, часть вступит в силу в ближайшие годы.
Отчёт о финансовых результатах
Приведём расшифровку кодов в согласии с приложением № 4 приказа № 66н.
Строки на второй странице нужно заполнить, если компания проводила мероприятия, которые повлияли на размер прибыли (например, переоценку активов). Строки 2900 и 2910 заполняют акционерные общества.