 ЗСД — Личный кабинет — Вход
Финансовое здоровье
Если компания активно использует заемные средства для поддержания своей деятельности, но соответствующей отдачи по прибыли нет, это чревато проблемами: ведь долги приходится обслуживать. Ключевые ставки могут повыситься, а кредитный рейтинг компании — ухудшиться, тогда долг может превратиться в непосильное бремя. Крепкая компания обязана иметь хорошее покрытие долгов своими краткосрочными активами и наличными.
Debt / Eq
— соотношение заемных средств к собственному капиталу. Этот коэффициент используют, чтобы оценить финансовую устойчивость организации. Оптимальное значение Debt / Eq
— в диапазоне от 0,3 до 1, при этом оно сильно разнится в зависимости от отрасли, размера компании и способа управления, поэтому следует оценивать динамику коэффициента и сравнивать его с конкурентами. В частности, для банков обычная картина, если уровень долга превышает собственный капитал, то есть Debt / Eq
больше единицы, так как банки активно заимствуют средства и кредитуют клиентов.
Повышенный — но не чрезмерно — Debt / Eq
может говорить об агрессивной стратегии роста компании, но это сопряжено с рисками: дополнительное кредитование может не оправдать себя и долговое бремя пошатнет финансовое положение бизнеса.
С другой стороны, слишком низкий Debt / Eq
может говорить об упущенной возможности использовать финансовый рычаг — повысить рентабельность собственного капитала за счет привлечения заемных средств.
Quick Ratio
— коэффициент срочной ликвидности. Это отношение высоколиквидных активов за вычетом складских запасов к краткосрочным обязательствам. Этот параметр показывает способность компании погасить краткосрочные обязательства за счет быстрореализуемых активов. В норме Quick Ratio не ниже единицы. При меньшем значении у компании может возникнуть дефицит средств.
Другой похожий параметр — Current Ratio, коэффициент текущей ликвидности. В отличие от Quick Ratio, в нем учтены труднореализуемые складские запасы. Его нормальное значение — не ниже 2.
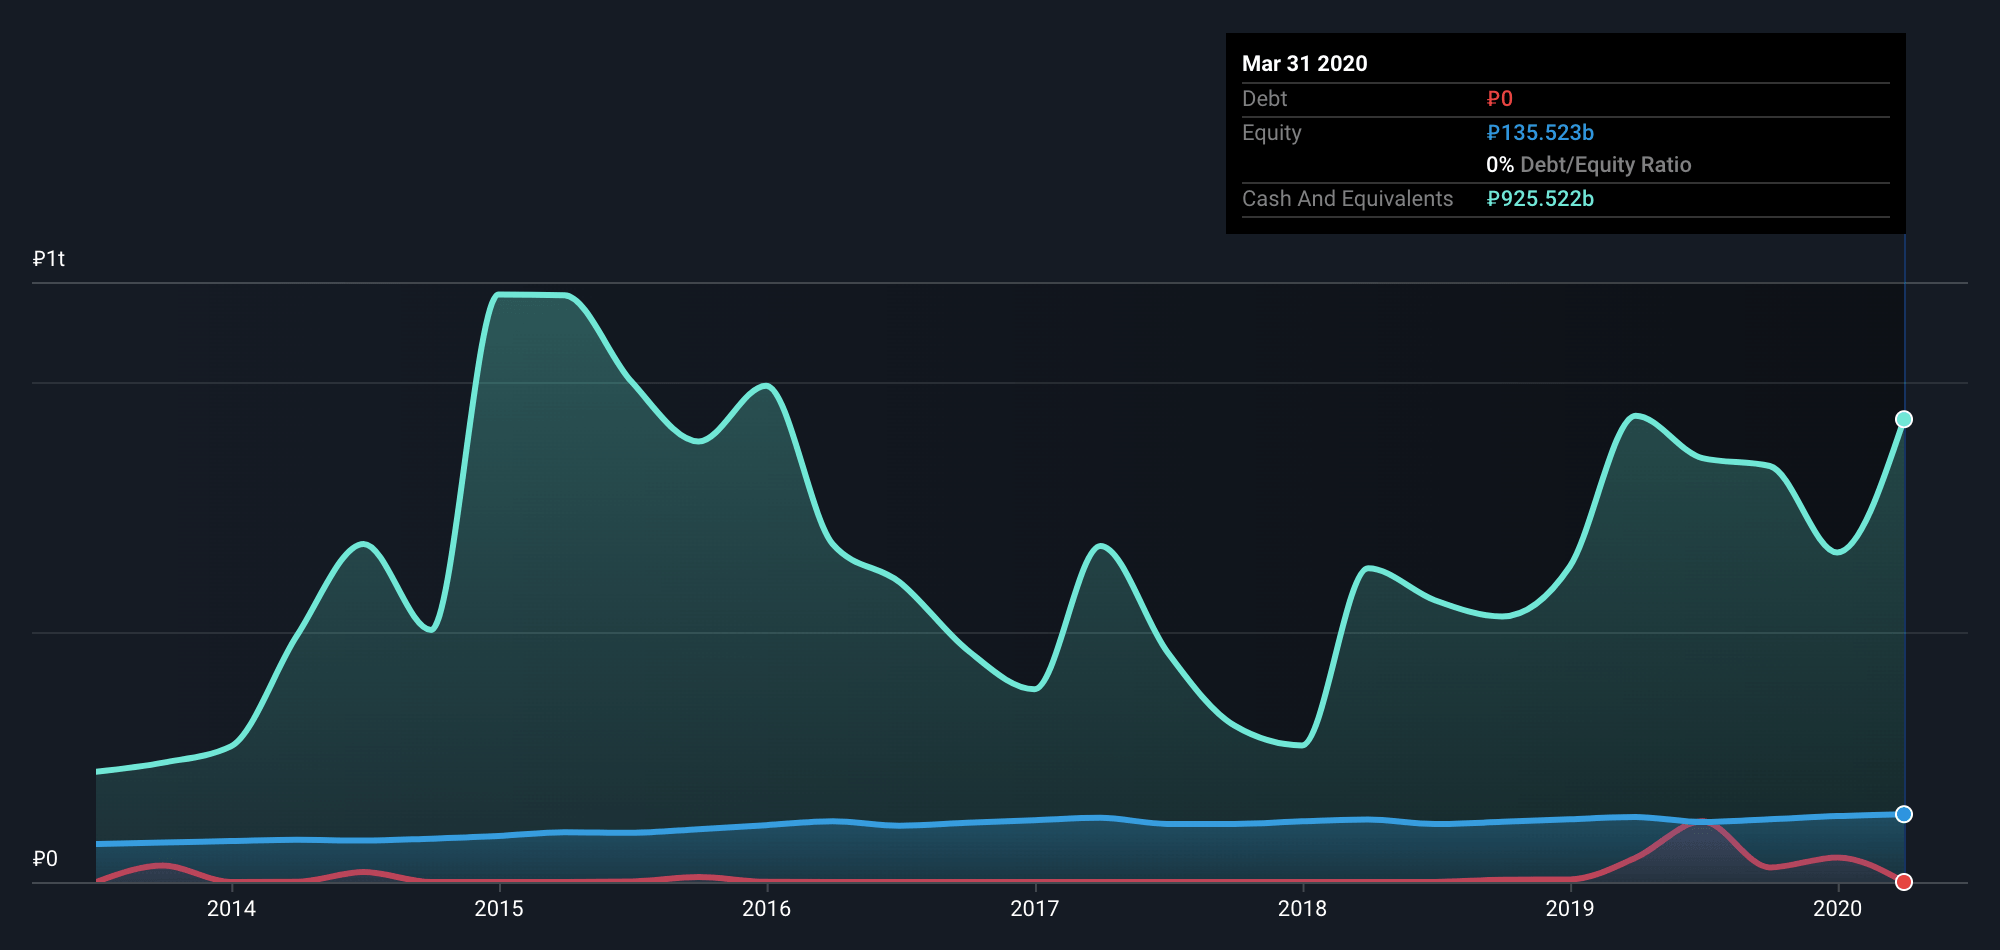
Debt / Eq — отношение долга к капиталу — для «Московской биржи» скринер показал равным нулю — долга нет. Наличные и краткосрочные активы составляют 925 млрд. То есть Quick Ratio заведомо больше единицы
Прогнозы
Прогнозами будущих показателей бизнеса занимаются аналитики и крупные инвестиционные организации. Следующие мультипликаторы помогут нам оценить состояние бизнеса в обозримой перспективе.
PEG
— отношение к прогнозируемому росту прибыли. У компании с растущими показателями должно быть меньше единицы.
Forward
— другой параметр, который часто выдается аналитическими сервисами и отражает ожидание роста прибыли компании. Если аналитики прогнозируют увеличение прибыли, то Forward компании будет ниже текущего .
EPS
— чистая прибыль на акцию. Не все сервисы визуализируют этот показатель, но в Simply Wall St. его можно посмотреть. Указывается история, текущее значение и прогноз — Forward EPS. Отрицательный EPS означает, что компания работает в убыток. E PS не всегда растет за счет роста прибыли, повышение может быть вызвано обратным выкупом компанией своих акций: это уменьшает общее их количество в обращении и увеличивает прибыль на акцию. А при дополнительной эмиссии акций EPS падает.
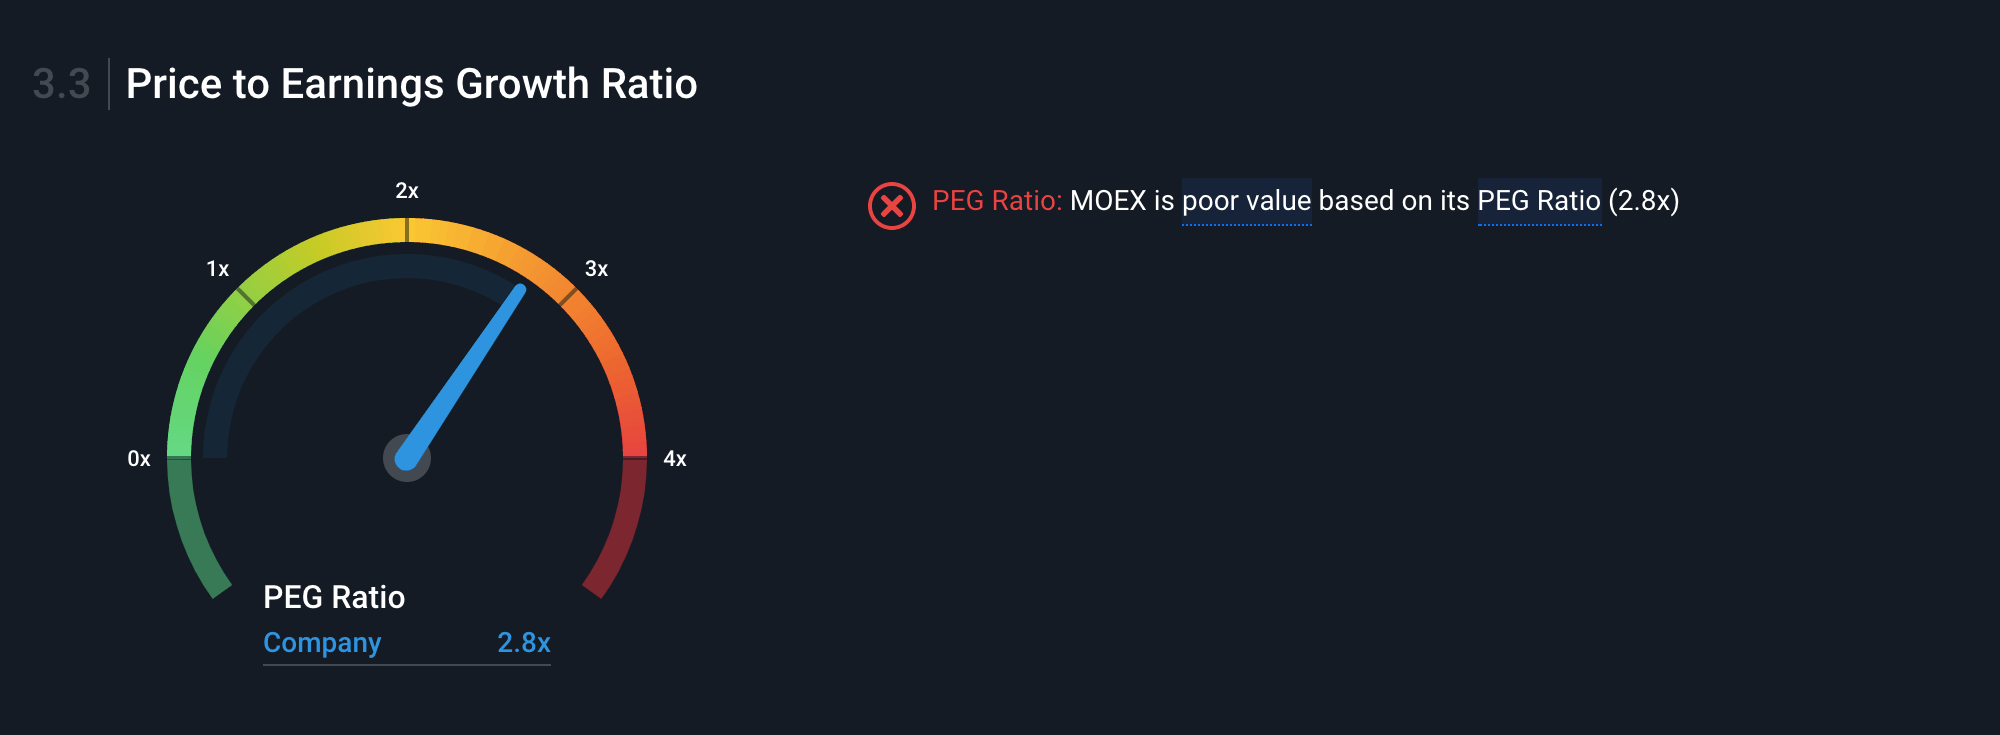
PEG «Московской биржи» равен 2,8 — прогнозируется слабое увеличение прибыли компании. Акцию, скорее, стоит рассматривать как дивидендную, а не растущую
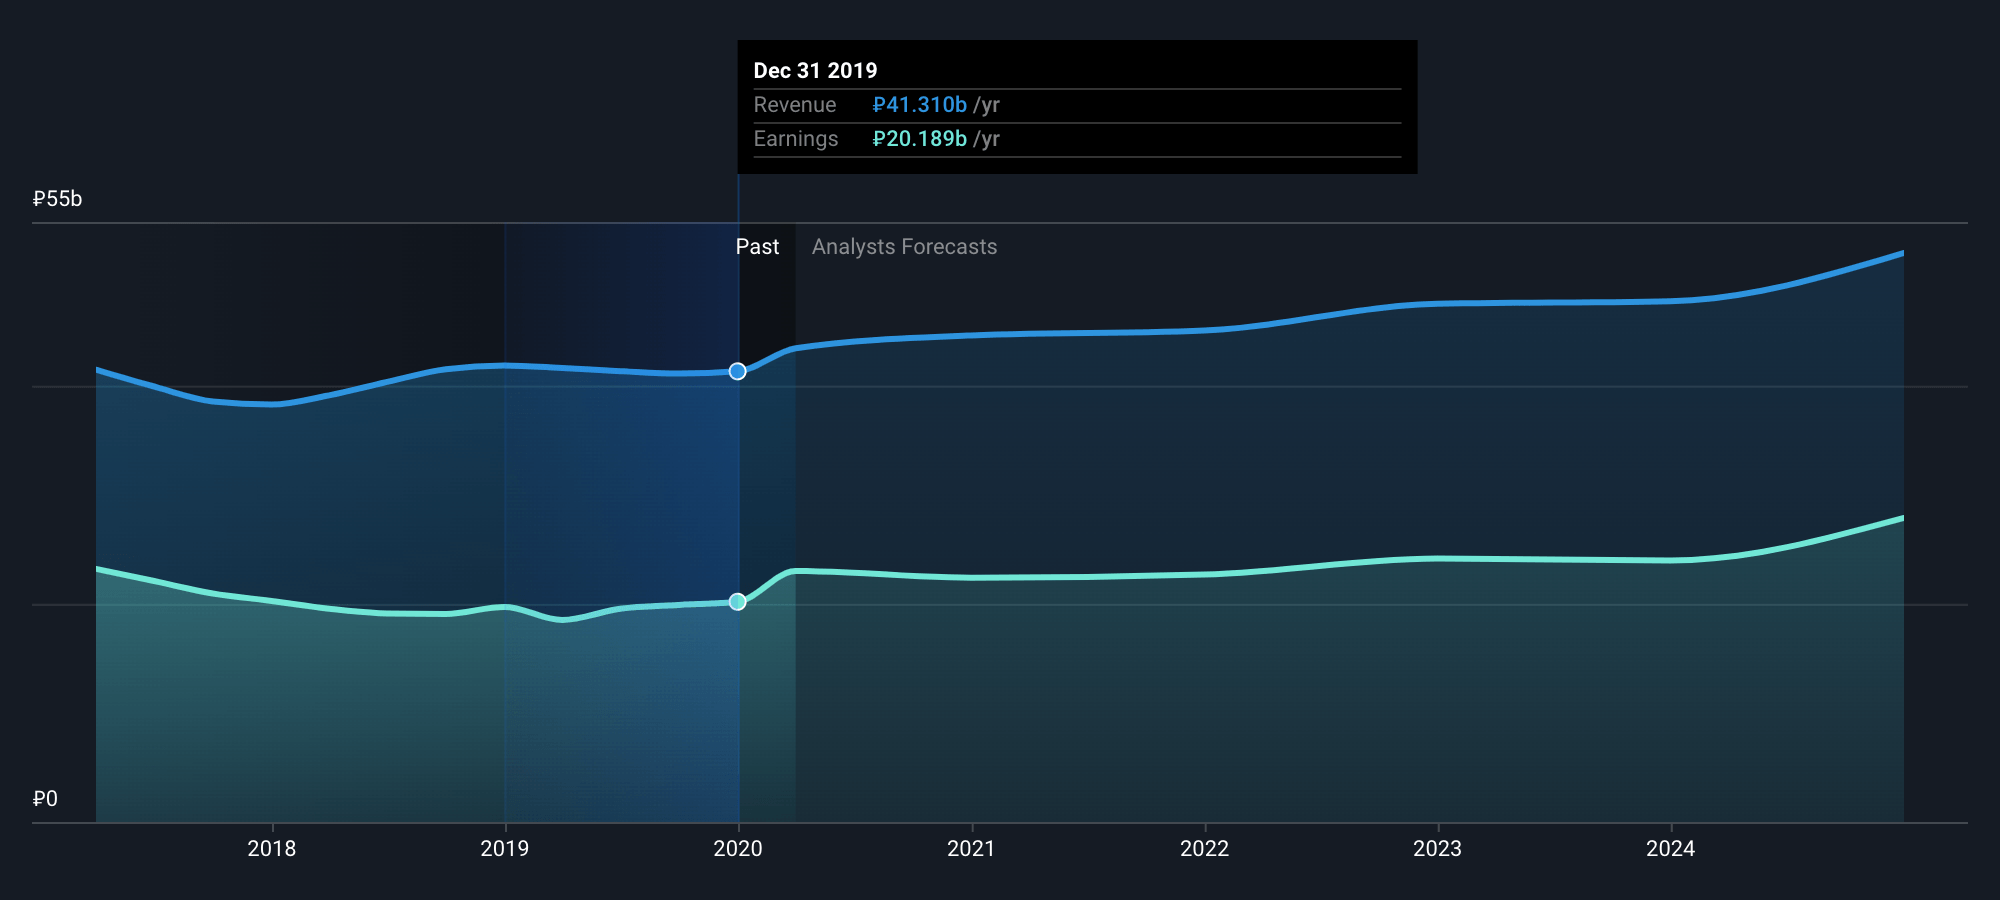
Выручка компании и чистая прибыль на текущий момент, а также прогноз
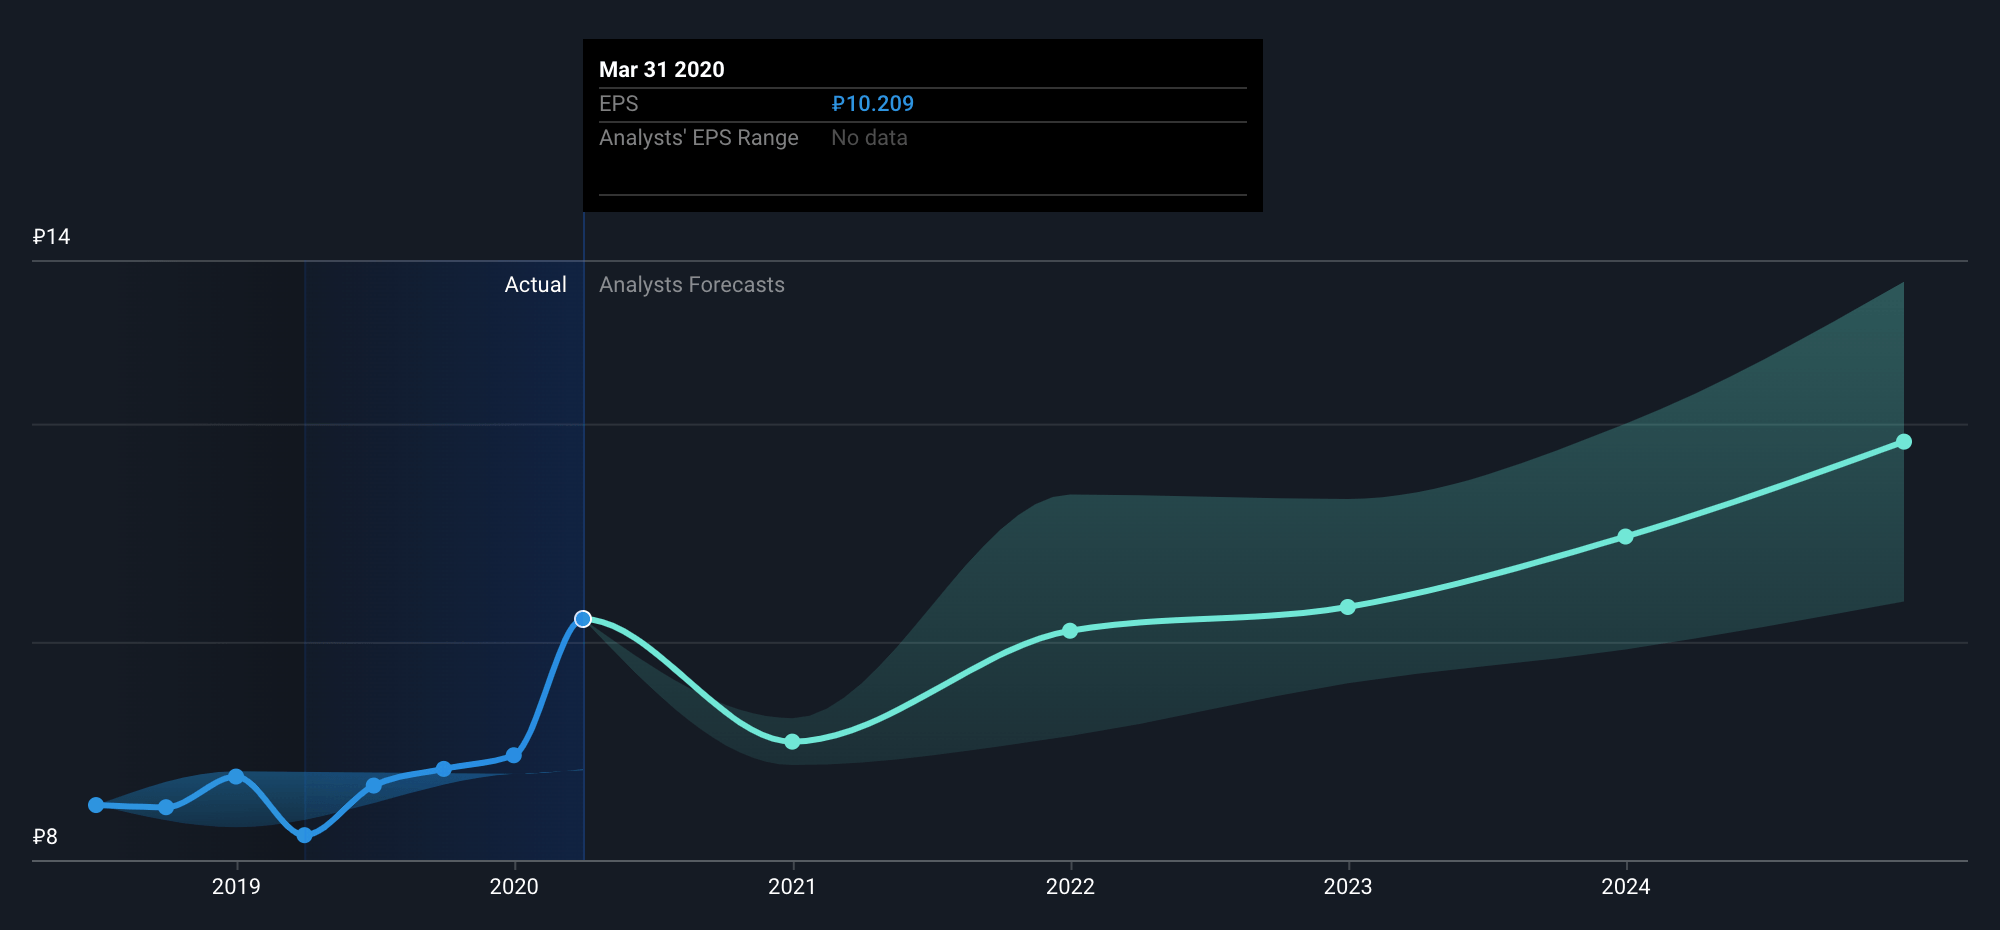
EPS «Московской биржи»: история, текущее значение и прогноз
Рыночная капитализация
Market cap
— капитализация компании. Это стоимость одной акции, умноженная на их количество на бирже. Приоритет я обычно отдаю компаниям со средней и крупной капитализацией — от 2 и от 10 млрд долларов соответственно. Такие компании называют голубыми фишками. Это давно зарекомендовавшие себя компании, которые у всех на слуху. Чем крупнее компания, тем она устойчивее, у таких акций не возникает проблем с ликвидностью, их всегда можно продать и купить.
Молодые компании часто растут на ожиданиях и могут демонстрировать значительный рост за счет эффекта низкой базы, но бизнес сохранить операционные показатели на большой дистанции и при шоковых сценариях — покажет время.
Еще в мелких компаниях второго и третьего эшелона возможны манипуляции с ценой. Это не означает, что не стоит делать ставку на перспективные компании малой капитализации. Просто нужно адекватно оценивать риск венчурных активов и выделять им долю, не превышающую портфеля.

«Московская биржа» относится к отрасли «Различные финансовые услуги» из финансового сектора. Ее текущая капитализация — 261,6 млрд рублей, что подпадает под критерий компании средней капитализации, от 2 млрд долларов
Отчет «Магнита»
Чтобы было наглядно:
- Скачайте отчет «Магнита» за 2016 год
. - Откройте последовательно страницы 1, 2 и 3 и найдите там то, что я отметил.
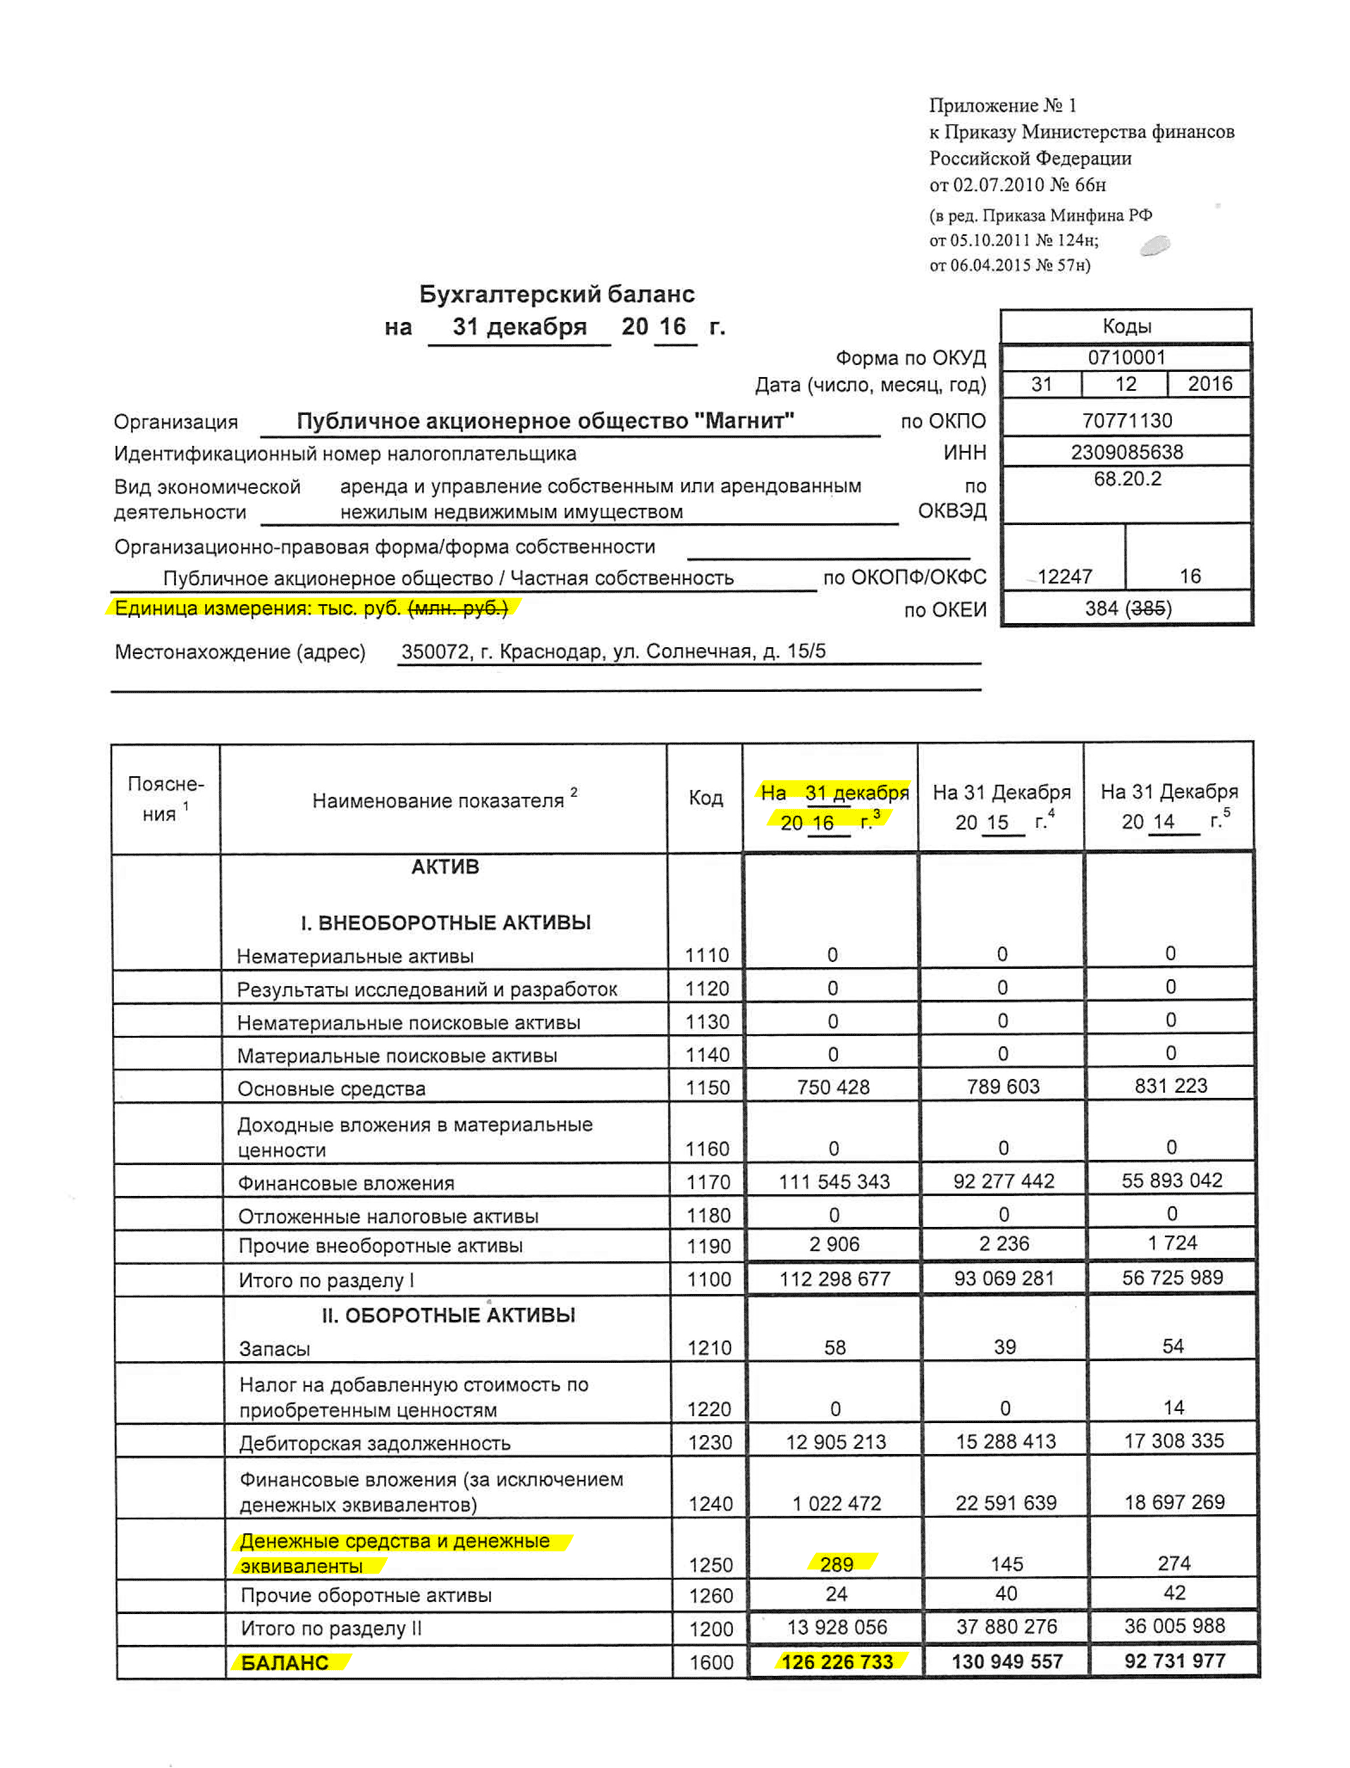
Образец финансового отчета розничной сети «Магнита» по РСБУ, 1 страница
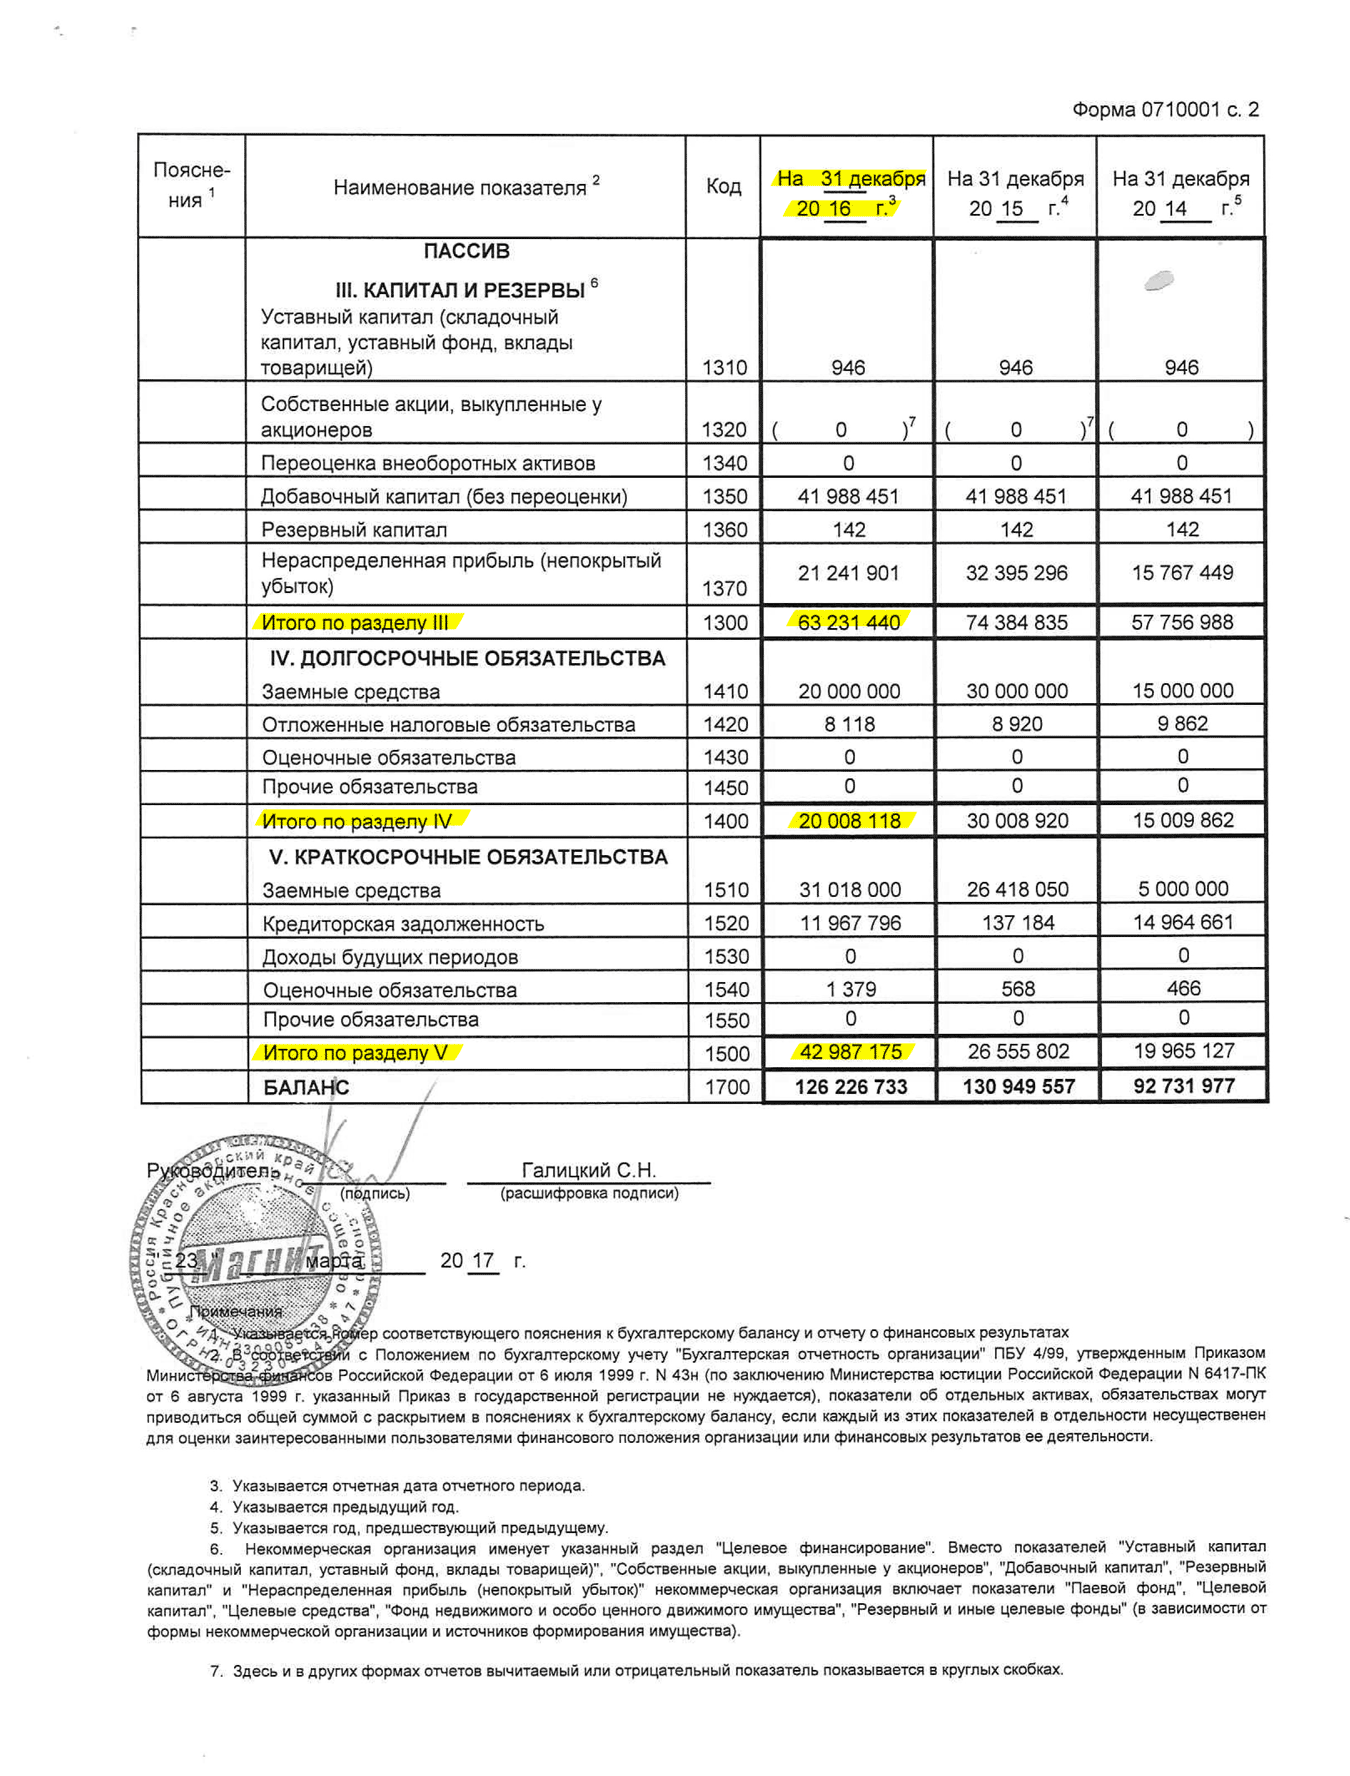
Страница 2 отчета «Магнита» по РСБУ
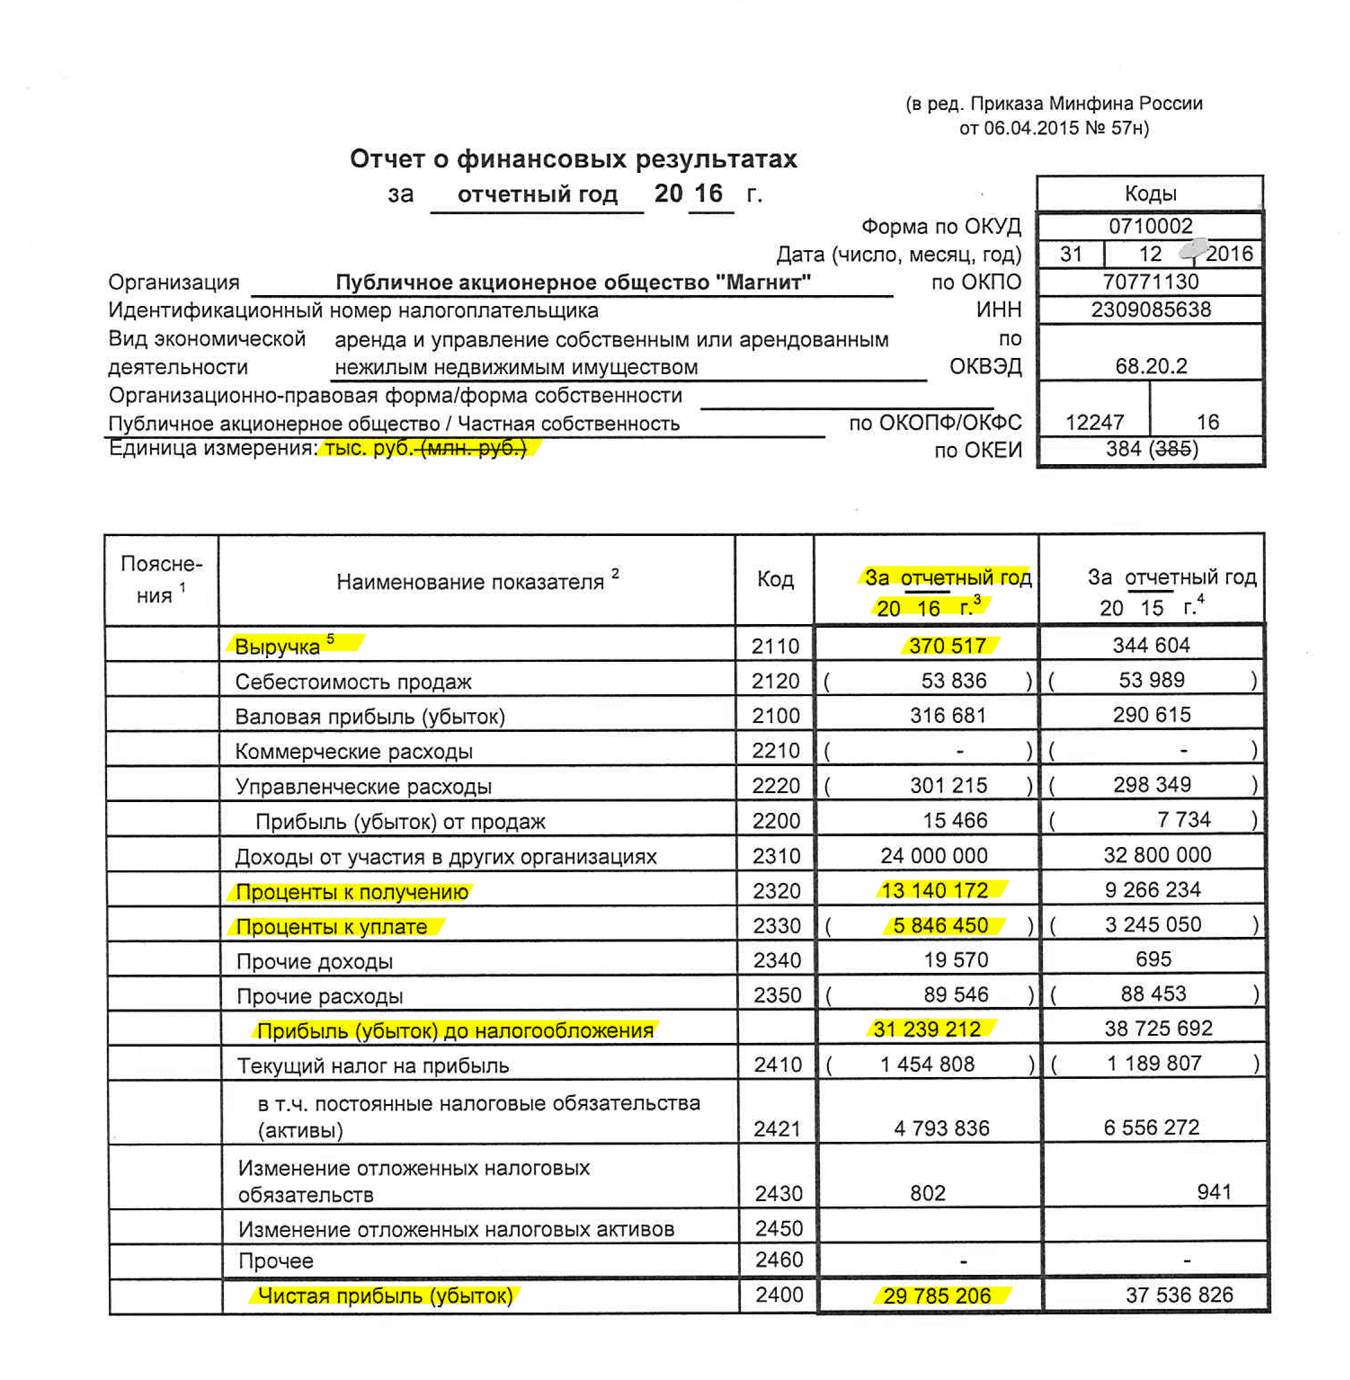
Страница 3 отчета «Магнита» по РСБУ
Значение амортизации для РСБУ не предусмотрено в основном отчете, поэтому придется посмотреть в пояснительной записке. Откроем файл пояснений к отчетности
:
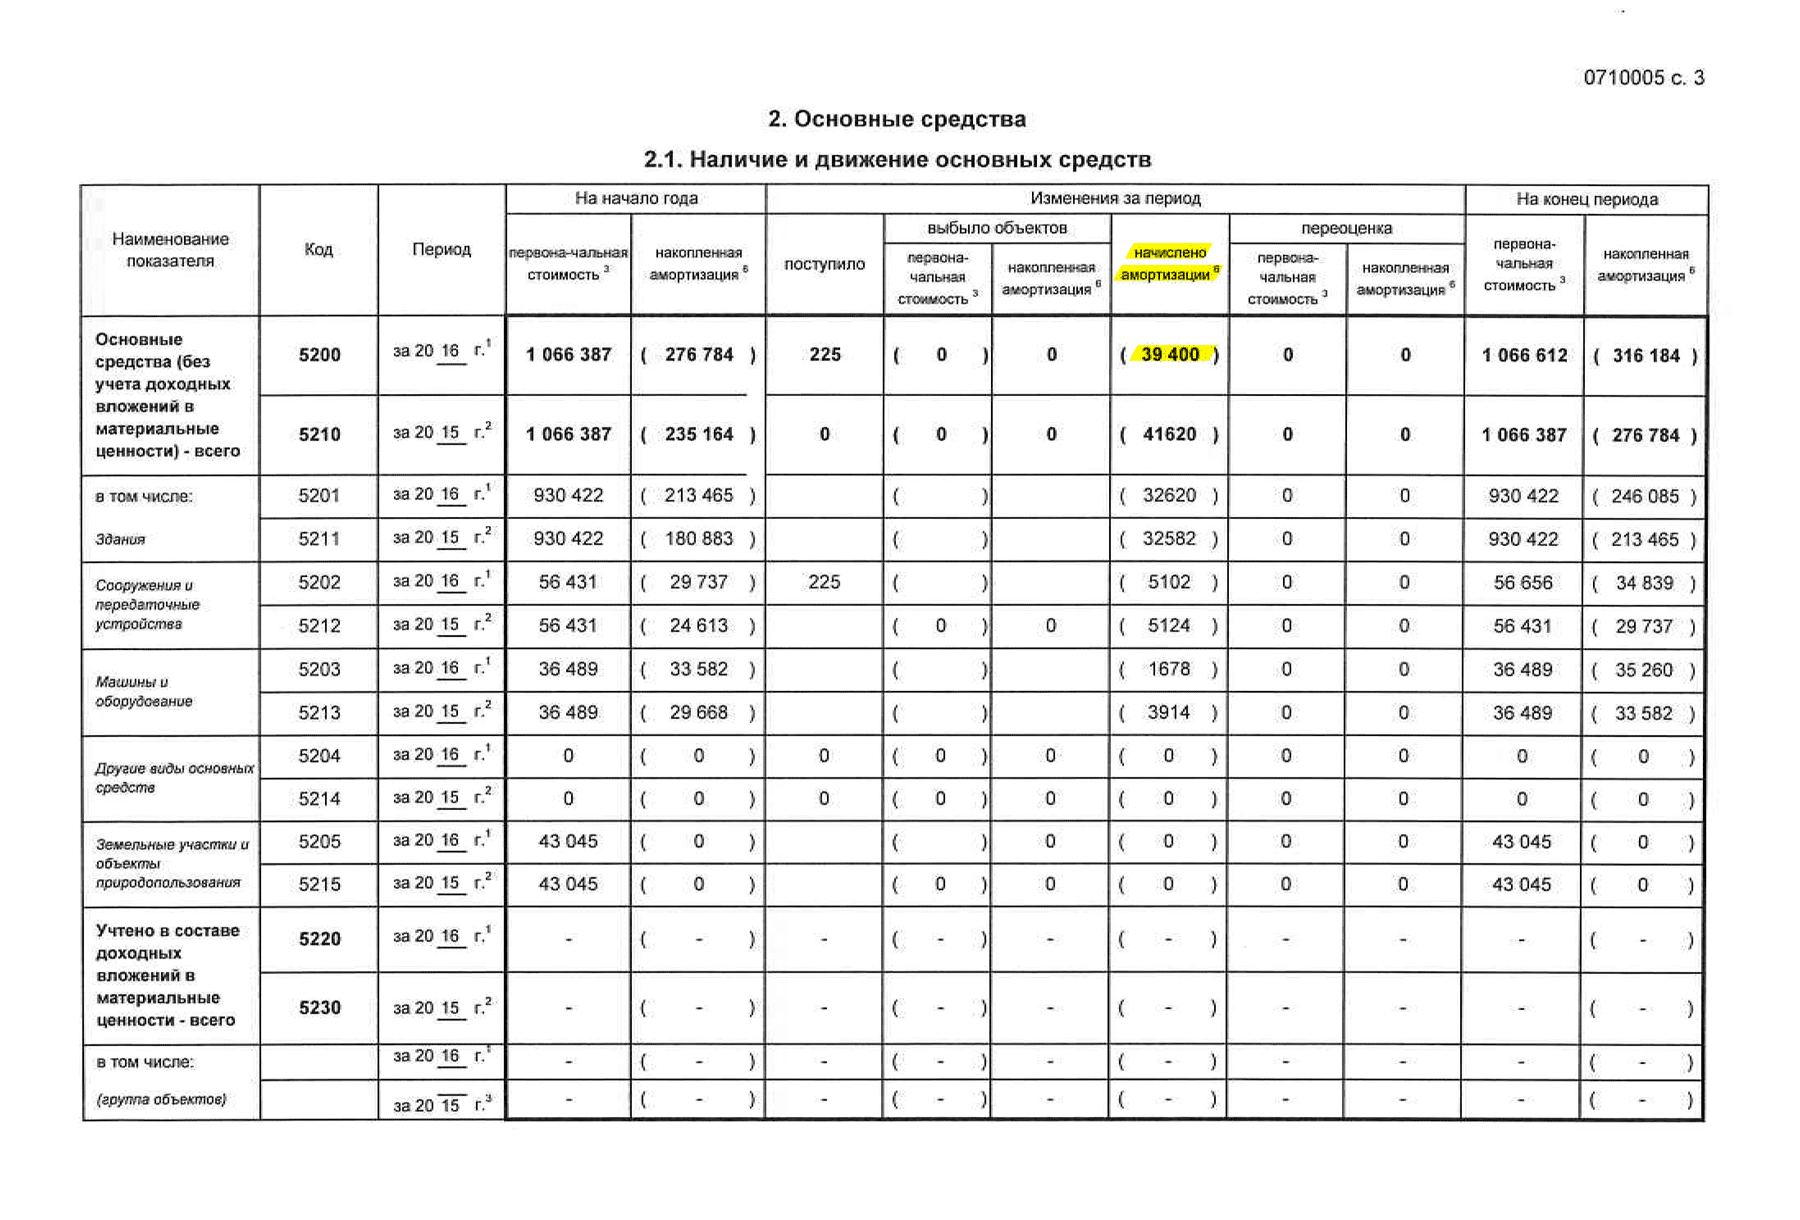
Страница 3 пояснительной записки к отчету «Магнита» по РСБУ
За 10 минут мы заполнили первый столбец. Обратите внимание, что все значения в таблице — в миллионах рублей.
Финансовые результаты и баланс за 2016 год
Финансовые результаты и баланс за 2016 год
Оцененность компании
Судить о том, насколько справедливо компания оценена рынком, нам помогут следующие коэффициенты.
— это отношение стоимости акции к чистой прибыли компании на одну акцию. Еще его можно интерпретировать так: сколько годовых прибылей стоит компания.
Если параметр отрицательный, то компания работает в убыток — я сразу отметаю такие варианты. Смысла инвестировать в убыточную компанию не вижу, так как на рынке много привлекательных и финансово здоровых представителей. Если значительно выше среднего по своему сектору, возможно, акция переоценена или с ней связаны высокие ожидания. Еще высокий мультипликатор может быть результатом того, что у компании резко упала прибыль, а рынок не отыграл это событие. Поэтому индикатор сам по себе ни о чем еще не говорит, нужно копать дальше.
— отношение стоимости компании к ее балансу. Если у компании отрицательный баланс, то есть обязательства компании превышают ее активы, то будет отрицательным. Такие компании лучше обойти стороной. У устойчивых компаний обычно положительный прирост активов по отношению к обязательствам, это свидетельствует об эффективном менеджменте. Компания должна постоянно наращивать «жирок», который поможет ей выжить, если наступит кризисный период.
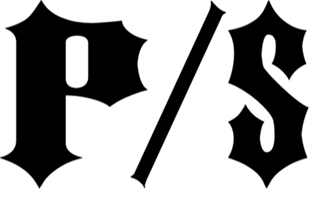
меньше единицы означает, что компания оценена рынком ниже, чем имеется активов на ее балансе. Справедливый равен единице: капитализация полностью соответствует активам. Если сильно выше единицы, акция, вероятно, переоценена. Но здесь могут быть исключения, все зависит от специфики бизнеса. Например, у электроэнергетических компаний обычно на балансе развернутая инфраструктура и масса материальных активов: земля, здания, ЛЭП, трансформаторы, специальное оборудование. В результате чего таких компаний низкий.
С другой стороны, деятельность многих технологических и сервисных компаний не подразумевает масштабной инфраструктуры, а основные их активы нематериальные: интеллектуальная собственность, патенты, торговые марки. В таких случаях параметр может быть высоким и ему не стоит придавать значения.
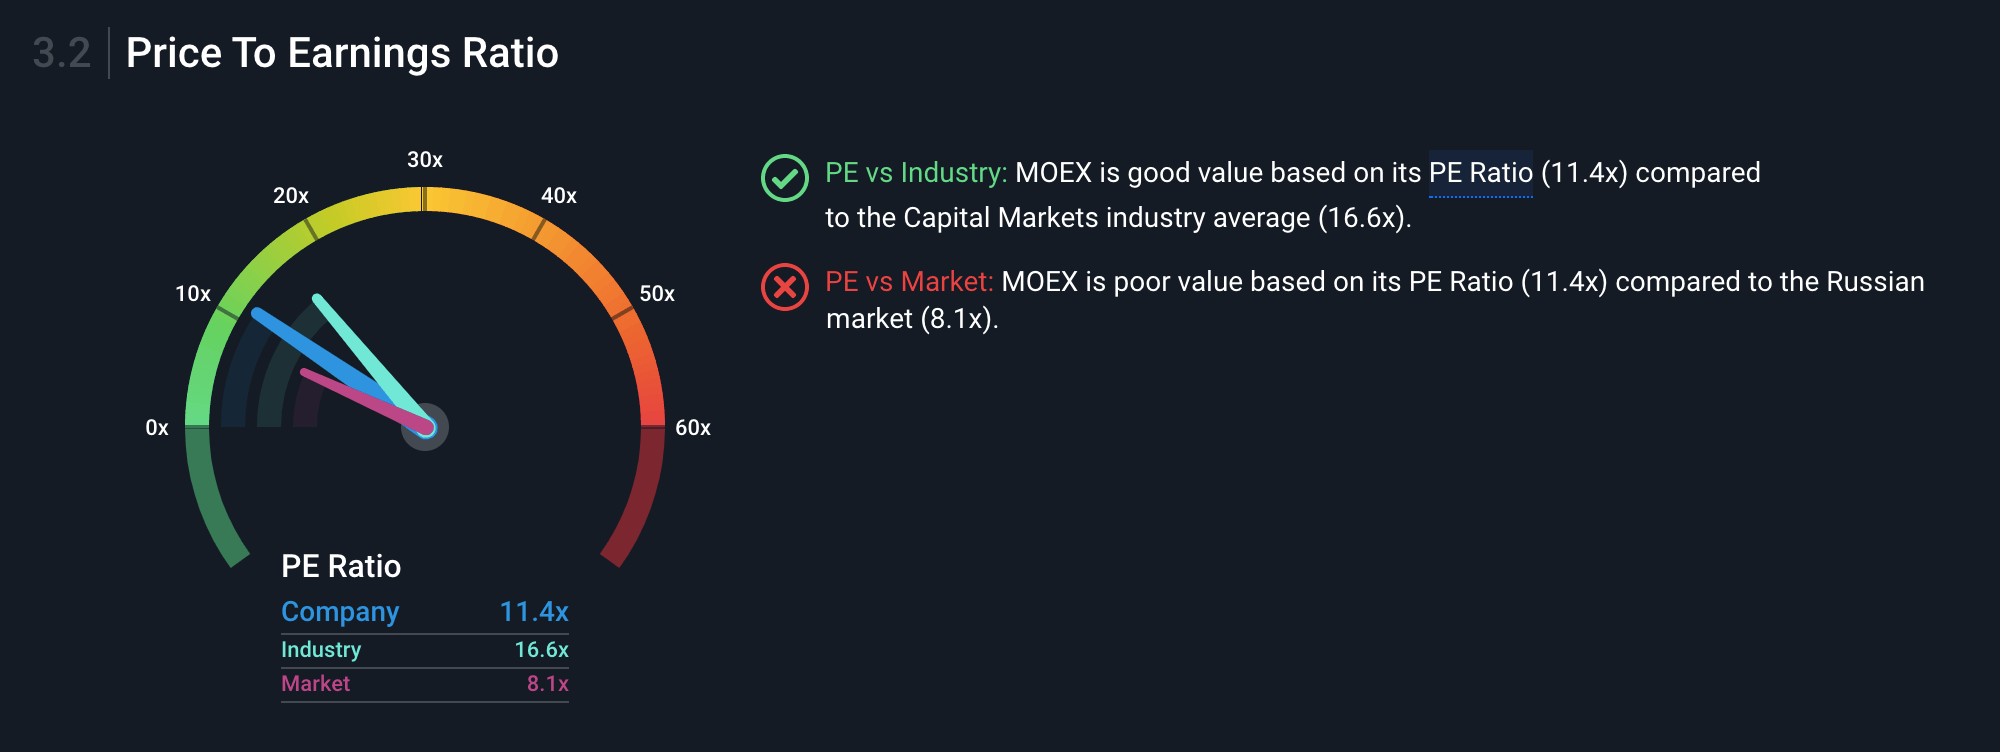
Параметр P / E у «Московской биржи» в моменте равен 11,4, то есть она оценивается в 11 годовых прибылей. Это дешевле своей отрасли — среднее значение там составляет 16,6, но дороже значения по широкому рынку, равного 8,1
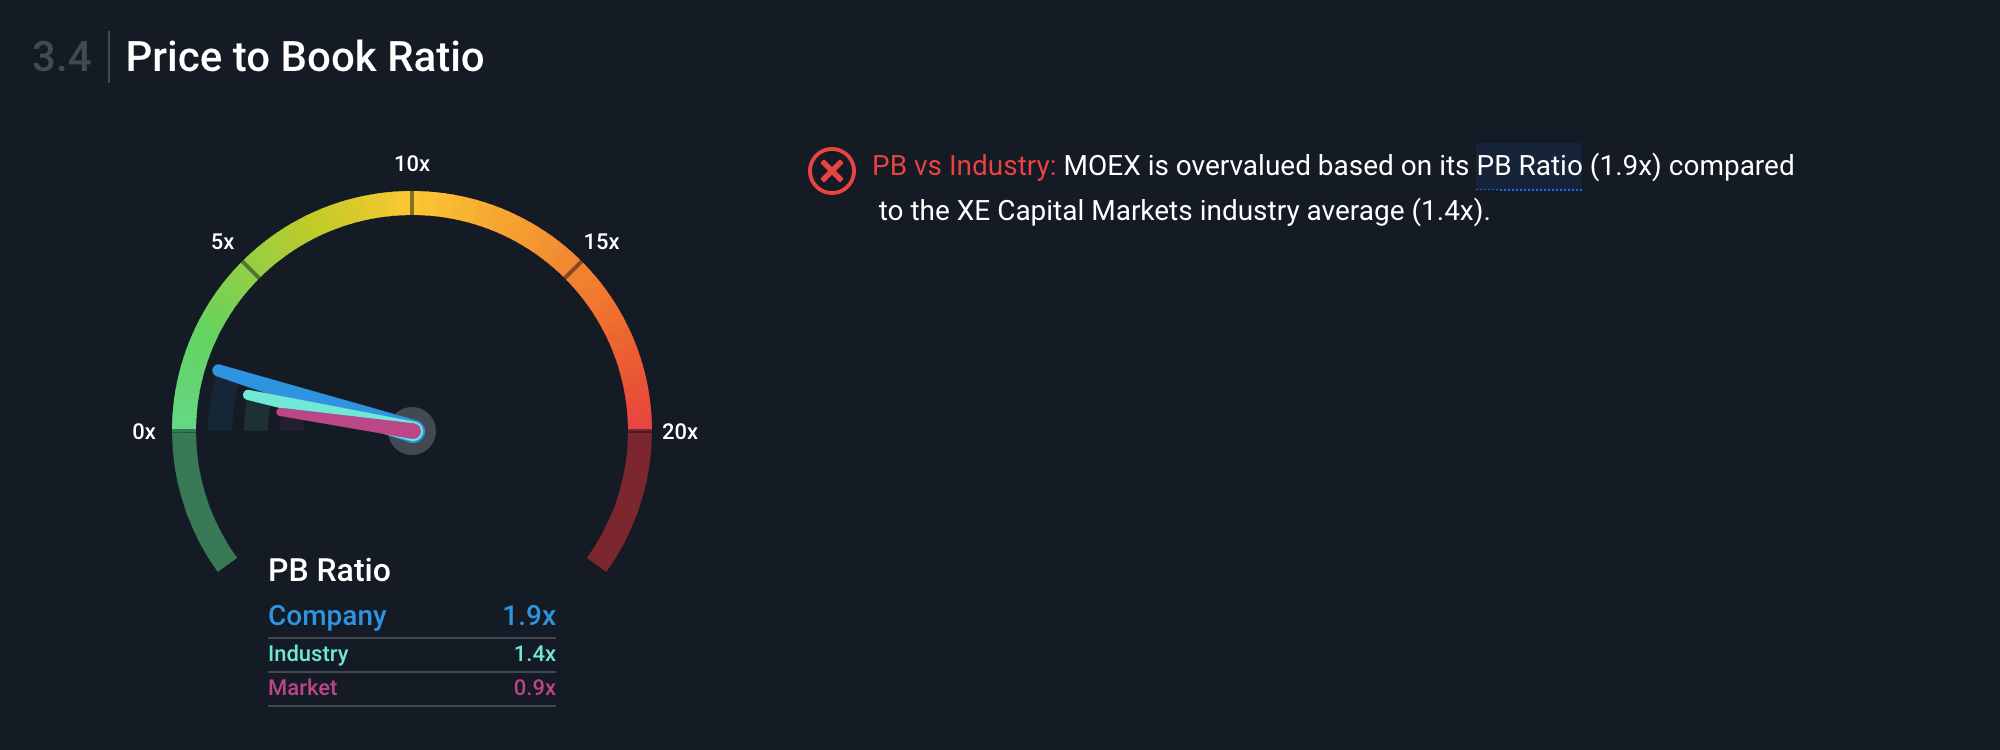
Параметр P / B в моменте равен 1,9, то есть «Московская биржа» оценена в два раза дороже своего баланса, дороже значений по отрасли и широкому рынку — 1,4 и 0,9 соответственно. Вероятно, есть некоторая переоцененность акций. Чтобы разобраться детальнее, нужно смотреть на техническую картину и глубже изучать отчетность компании
Фундаментальный разбор
Для наглядного разбора показателей я буду использовать сервис Simply Wall St.
, которого вполне достаточно для поверхностного анализа как российских, так и зарубежных акций. В дополнение покажу, как работает анализ, на примере бесплатных сервисов Finviz
и Gurufocus
, которые позволяют анализировать эмитентов на иностранных биржах.
Данные на разных ресурсах могут различаться в зависимости от периодичности обновления базы и критериев оценки, поэтому всегда желательно использовать несколько источников параллельно.
Прежде чем разбираться с мультипликаторами, нужно определиться, дивидендная перед нами акция или растущая. Это важный критерий, который необходимо сразу понимать. Эти типы акций ведут себя : растущие более волатильны, их котировки меняются с большим размахом, поэтому такие акции хорошо подходят для спекулятивной части портфеля. Обычно это представители технологичных отраслей. Такие компании предпочитают направлять выручку не на выплаты акционерам, а на исследования (R&D), делая ставку на прорывные технологии и быструю экспансию на рынке.
В такие бумаги инвесторы закладывают высокие ожидания, поэтому готовы покупать акцию дороже, чем может выглядеть ее справедливая фундаментальная оценка. Мультипликатор — цена к прибыли — у таких акций обычно выше среднего по рынку.
Некоторые компании даже перманентно работают в убыток, например Tesla, но их котировки все равно идут вверх под влиянием общего сентимента и новостного фона.
В этом плане дивидендные акции более предсказуемы. Обычно это зрелые компании, работающие в устоявшемся сегменте рынка, где возможность дальнейшего расширения исчерпана. Поэтому они делятся выручкой с акционерами. Новых драйверов роста здесь не появляется, но и слишком сильных просадок не случается, особенно если компания имеет нециклический характер.
На российском рынке из дивидендных нециклических акций можно выделить МТС, «Ростелеком», ФСК ЕЭС, «Ленэнерго», а на иностранных — AT&T, Verizon, , Walgreens Boots Alliance.
Эффективность компании
Net Profit Margin, или просто Net Margin,
— чистая рентабельность, отношение чистой прибыли к выручке. Если у бизнеса высокая маржинальность, то он более устойчив к падению цен на его продукт или к росту цен на сырье, задействованное в производстве. Параметр часто зависит от рода деятельности компании, от того, насколько она технологична, к производству товаров или к сфере услуг, поэтому критерий следует сравнивать среди аналогичных предприятий.
Чем выше Net Margin, тем лучше. У технологичных акций и акций роста этот показатель обычно превышает 15%. Еще желательно посмотреть на динамику: если рентабельность повышается, можно говорить об эффективном менеджменте компании и положительном векторе развития бизнеса.
ROE
— Return on Equity, возврат на собственный капитал. Показатель характеризует эффективность использования средств акционеров в годовом исчислении. Иными словами, сколько прибыли принес один вложенный акционерами доллар в процентном соотношении. Например, при ROE 15% можно заключить, что каждый вложенный в компанию доллар принес 15 центов прибыли. В определенном смысле параметр ROE можно сравнить со ставкой по банковским депозитам. Чем параметр выше, тем лучше, но ROE меньше 20% считается низким.
Если ROE компании находится на уровне доходности от консервативных инструментов — облигаций и банковских депозитов, то, вероятно, стоит отказаться от инвестирования в такой бизнес: при одинаковой доходности стоит полагаться на менее рискованный инструмент.
Коэффициент ROE не всегда отражает реальную картину. Например, если компания выкупает акции с биржи, автоматически повышается рентабельность собственного капитала — ROE окажется завышенным.
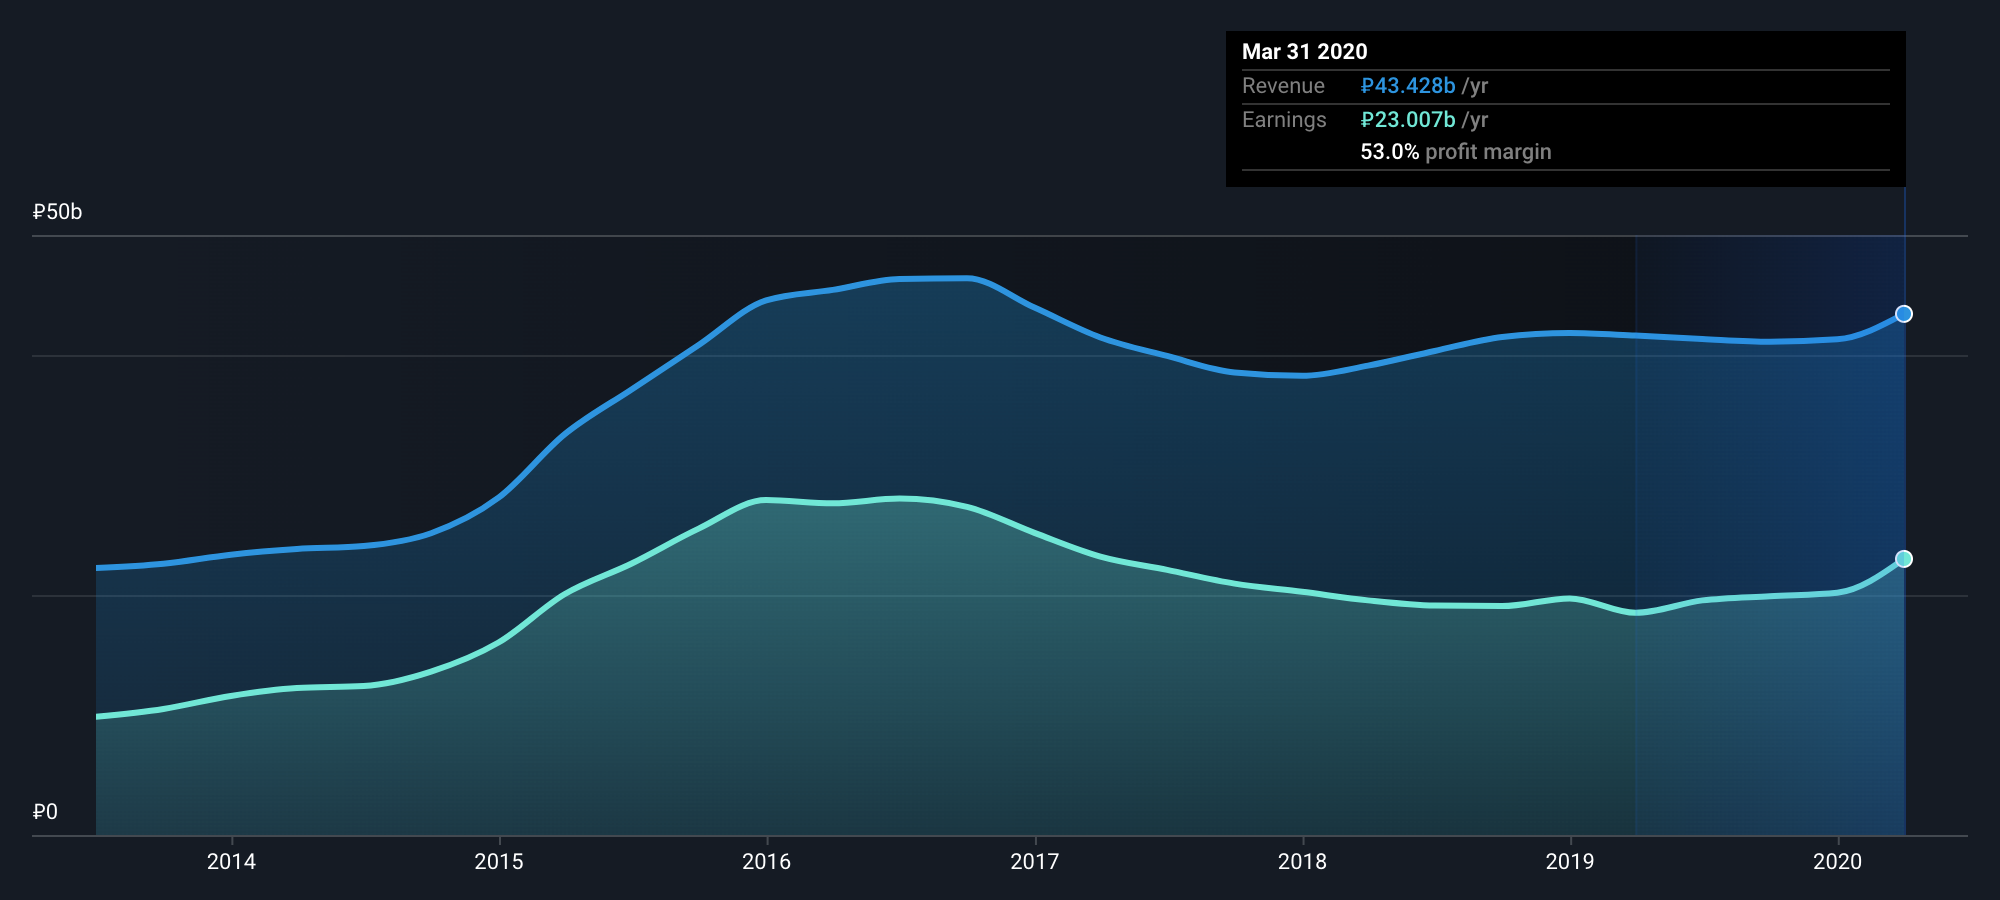
У «Московской биржи» коэффициент Net profit margin равен 53%, это высокое значение

Динамика маржинальности положительная: по сравнению с прошлым годом показатель вырос

ROE — возврат на капитал — составляет 17%. Значение меньше 20% считается низким, но если сравнивать с собратьями по сектору, ROE у компании хороший
The Wall Street Journal
WSJ
— это американское деловое издание про фондовый рынок, бизнес, политику и прочее. W SJ ценен в первую очередь не выводами авторов, а наличием богатой фактологии.
- Например, полезно узнать, что заполняемость офисов в США продолжает падать
, — на случай если я буду рассматривать эмитента со значимым процентом заказов в сфере коммерческой недвижимости. Или о дефиците картона в США
огромного спроса на торговлю навынос — это неплохой косвенный индикатор высокой активности в логистическом секторе.
У WSJ есть куча тематических рассылок
, я пользуюсь многими из них. Содержание рассылок на 30% дублирует друг друга. В рассылках WSJ часто можно найти графики, которые потом не повторяются ни в одной статье. Издание платное, подписка стоит 39,50 $ в месяц.
- 39,50 $
- стоит подписка на WSJ
Еще у WSJ удобное приложение для смартфона и планшета, но в плане техподдержки журнал застрял в 20 веке: чтобы отменить подписку или совместить разные, приходится звонить им в техподдержку в США. Цифровая подписка стоит 33 € в месяц.

График, которого, кроме рассылки, нигде не увидеть
Financial Times
— это английское деловое издание про фондовый рынок, бизнес, политику. Если контент и пересекается с WSJ, то в FT взгляд на проблему часто совсем другой. Издание ни в чем не уступает WSJ, а в даже превосходит: авторские колонки в FT очень хорошие и наводят на размышления. Мне, например, понравилась короткая статья про внутриклассовую войну элит в США
, вызванную их перепроизводством. Или классный обзор «примитивизации потребления»
в развитых странах, вызванной эпидемией.
У FT также есть рассылки
, многими из которых я пользуюсь, — релевантные новости приходят прямо на почту. Приложение тоже прекрасное, читается как настоящий журнал или газета.
The Daily Shot
— это рассылка релевантных графиков и данных каждый американский рабочий день. Иногда контент тут дублирует тот, что есть в других источниках, но очень редко.
- 14 $
- стоит подписка на The Daily Shot
Гораздо больше в The Daily Shot графиков из других платных подписок, вроде закрытых исследований Pantheon Macroeconomics, или Goldman Sachs, или темных закоулков интернета. А еще там своевременно публикуется разбор и визуализация свежей экономической статистики по США, быстро разбираются падения котировок различных компаний или целых отраслей.
Собственно, этим рассылка и важна: там собрана полезная для биржевой активности информация со всего англоязычного интернета. Вот тут можно посмотреть, как это выглядит с переводом на русский.
До августа 2020 года The Daily Shot входил в подписку WSJ, но сейчас его приходится оплачивать отдельно — 14 $ в месяц.
- 28 €
- стоит подписка на The Economist
К слову, лучшие материалы The Economist — это не их оригинальные исследования, а обобщение и визуализация академических статей и чужих исследований. Поэтому, если нет времени и желания следить за обновлениями NBER
и закрытых академических изданий, но при этом хочется узнать о результатах новых исследований, The Economist будет очень полезен.
Еще у журнала есть аудиоверсия.
Рассылки у The Economist попроще, чем у ресурсов выше, — пользуюсь ими, чтобы не пропускать основные материалы. Для подписчиков также доступен журнал 1843 magazine
— там не чисто экономические, но все равно интересные лонгриды, которые расширяют ваши познания о мире, как это делает Т—Ж.
- 34,99 $
- стоит подписка на Bloomberg. Но до 10 статей в месяц можно читать бесплатно
Я почти не пользуюсь почтовыми рассылками компании — просто перехожу по ссылке на сайт с The Daily Shot, где на Bloomberg нередко ссылаются, или ищу статьи по нужной тематике на Bloomberg.
Издание платное — стоит 34,99 $ в месяц. Но до 10 статей в месяц можно читать бесплатно.

The New York Times
— американское издание про общество и политику. Это не экономическая газета, хотя экономическая секция там тоже есть, но мне она кажется слабоватой.
- 15,99 $
- стоит подписка на NYT, при этом 10—15 статей в месяц доступны бесплатно
Для комплексного понимания американского фондового рынка мне нужно ориентироваться в том, как устроено американское общество, какие тренды в нем сильны и куда оно идет. N YT для этого отлично подходит.
- Например, мне было полезно узнать, что американские либералы массово скупают оружие
, — это должно позитивно повлиять на продажи оружейных компаний. Я делал исследование компаний, работающих в сфере обеспечения правопорядка в США, и NYT была очень полезна: из газеты я узнал про расовую структуру власти
и владения имуществом в США, а также историю эволюции взглядов Камалы Харрис
и Джо Байдена.
NYT стоит 15,99 $ в месяц, но в месяц там доступны бесплатно.
Business Insider
— это американское издание: немножко про экономику, немножко про жизнь, немножко про политику. В 2012 году на сайте почти не было оригинальных материалов, а сейчас они составляют большинство.
- 44 $
- я заплатил за годовую подписку на BI в Черную пятницу. Обычно месячная подписка стоит 12,95 $
По содержанию это нечто среднее между NYT и WSJ, по тональности абсолютно нейтральный и дружелюбный, рассчитан на читателей, родившихся с 1985 по 2000 год.
Это издание невозможно читать иначе как через письма: на сайте переизбыток информации, запутаться очень легко. К счастью, у BI есть куча тематических рассылок, в которых будут релевантные для вас материалы. Советую очень внимательно настроить свои рассылки: на сайте много мусора в духе «Этот инфлюенсер зарабатывает 10 000 $ с начала пандемии — вот его рецепт успеха» или «14 привычек успешных людей».
Издание платное — стоит 12,95 $ в месяц. Правда, я сломал систему и взял в Черную пятницу годовую подписку за 44 $.
Foreign Policy
— издание про внешнюю политику США и международные отношения. В последние годы оно стало очень идеологизированным, но для меня FP ценен тем, что дает много интересной информации о политических решениях в США, например историю американских притязаний на Гренландию.
- 9,99 $
- стоит подписка на Foreign Policy
У издания есть неплохие рассылки, которые держат в курсе относительно основных событий в мире. Издание платное — 9,99 $ в месяц.
Barron’s
— американское издание про фондовый рынок. Предоставляет компетентный разбор отчетности многих эмитентов и даже интересные инвестидеи. Интересные именно набором фактов, перечисленных в них, — например на идею про Viacom
меня вдохновило обсуждение возможности покупки Viacom
в рамках войны стриминговых сервисов.
- 14,99 $
- стоит подписка на Barron’s
Сайт в большей степени дает пищу для ума. W SJ или FT он не заменит, но служит интересным дополнением к ним.
Издание платное, стоит 14,99 $ в месяц.
MarketWatch
— новостной сайт обо всем, что связано с экономикой США и фондовым рынком. Для меня он ценен как агрегатор новостей про показатели американской экономики: насколько вырос ВВП, показатели безработицы и промышленности. На сайте они появляются почти мгновенно и в виде уведомлений в мобильном приложении — это очень удобно для планирования действий на рынке.
- 19,99 $
- стоит платная версия MW с эксклюзивным контентом. Я ей не пользуюсь
Еще приходят новости о том, как кого-то купил, у кого там акции упали после отчета — это небезынтересно, но не так важно, как известия об изменении экономических показателей экономики в США.
У MW есть платная версия — 19,99 $ в месяц, она дает эксклюзивный контент. Мне от приложения MW нужны только быстрые уведомления про показатели американской экономики. Конечно, на это можно сказать, что уведомления приходят и подписчикам WSJ и FT, но мне от MarketWatch приходит больше уведомлений.
Axios
— это, по сути, бесплатный WSJ: там выходят экономические и биржевые новости. Контент отчасти повторяет WSJ, но в целом скорее дополняет. Мне, например, было интересно почитать про ужесточение условий займов для малого бизнеса в США.
Много хорошей инфографики. На сайте подача информации лучше, чем у BI, но все равно ее там много — непросто увидеть на сайте интересное.
рассылки именно этого издания с незавидной регулярностью становятся обитателями папки со спамом, поэтому если вы подписались на рассылки и они не приходят, то посмотрите папку со спамом.
Cardify
— это платформа для рыночных исследований, созданная на базе мобильного приложения Drop. У Drop есть доступ к данным миллионов финансовых счетов и куча крупных партнеров — компания может делиться небесполезными сведениями о том, как американцы тратят свои деньги.
Специально на сайт Cardify я не захожу, а подписался на их рассылку — так мне приходит и индекс потребительских трат американцев, и ссылки на разные статьи. Платных опций на сайте я не нашел — честно говоря, с головой хватает того, что есть.


Ссылки на статьи-исследования Cardify в рассылке, которая приходит мне на почту
Visual Capitalist
— сайт прекрасной инфографики, на котором много релевантной для фондового рынка информации. Например:
Насколько я могу судить, сайт бесплатный — мне достаточно приходящих по бесплатной рассылке материалов.
Макроанализ
Сначала нужно определить характер деятельности компании, то есть к какой экономической отрасли и сектору она относится. Благодаря этому можно составить представление о цикличности бизнеса, его технологичности, чувствительности к инфляции и изменениям процентных ставок. Это позволяет оценить стратегические перспективы.
Все 11 секторов индекса S&P 500 я подробно рассматривал в другой статье Т—Ж.
Чаще всего принадлежность к сектору очевидна из описания компании, но также ее напрямую выдают скринеры и сервисы для анализа акций. Например, Yahoo finance
— там можно фильтровать по секторам и по отраслям, Finviz
— только иностранные биржи, Tradingview.
Цикличность бизнеса
означает его положительную корреляцию с фазами делового цикла: выручка компании следует за ростом и за спадом в экономике. Нециклический бизнес, наоборот, демонстрирует более или менее постоянную выручку независимо от состояния экономики.
Например, мы знаем, что компания производит мебель, это циклический товар длительного пользования. Когда экономика замедляется, можно предвидеть, что операционные показатели компании будут ухудшаться. Как правило, ожидания заранее закладываются инвесторами и отражаются на котировках бумаги. Таким образом, отталкиваясь от макроэкономической конъюнктуры, инвестор может планировать портфель.
О текущем положении дел в экономике мы можем судить по основным макроэкономическим маркерам той или иной страны:
- Динамика валового внутреннего продукта. В ВП рассчитывается как совокупная стоимость всех конечных товаров и услуг, произведенных в стране, и является главным индикатором темпов развития экономики. Данные публикуются статистическим бюро ежеквартально, поэтому маркер запаздывает.
- Состояние рынка труда, а именно текущий уровень безработицы и ее опережающий показатель — количество первичных заявок по безработице.
- Производство. Индекс деловой активности PMI отражает производственную активность за предыдущий месяц. Значение индекса ниже 50 указывает на снижение деловой активности и экономический спад, особенно если тенденция сохраняется в течение нескольких месяцев. Значение существенно выше 50 — индикатор роста экономики.
- Спрос на кредитование.
- Корпоративные прибыли.
- Регулирование со стороны центральных банков: изменение процентных ставок, программы количественного смягчения.
- Уровни продаж и запасов на складах предприятий.
Эти показатели помогают определить, в какой из четырех фаз бизнес-цикла — ранняя, средняя, закат, рецессия — экономика находится в текущий момент и что нас ожидает в обозримом будущем.
Маркеры и их связь с фазами бизнес-цикла
Маркеры и их связь с фазами бизнес-цикла
Если вы инвестируете по принципу «купил и держи» на перспективу более 10 лет, то цикличность компании не играет большой роли. Когда горизонт инвестирования на несколько циклов вперед, бумагу можно покупать на любой стадии, не дожидаясь благоприятной точки входа.
Но обязательно нужно принять во внимание ее фундаментальное здоровье и вторую характеристику бизнеса — технологичность.
Технологичность.
Мир динамично меняется, происходит цифровизация и роботизация процессов, люди постоянно разрабатывают и внедряют инновации. Через несколько десятков лет технологический уклад и наше мироощущение могут измениться кардинально.
Считается, что с момента первой промышленной революции в 18 веке человечество прошло через пять сменяющих друг друга технологических циклов. И сейчас мы находимся в начале шестого, движущими факторами которого станут био- и нанотехнологии, генная инженерия, искусственный интеллект, возобновляемая энергетика.
Соответственно, при формировании долгосрочного портфеля стоит учитывать этот аспект и делать акцент на передовые секторы и компании, чья актуальность со временем лишь возрастает. Дополню эту мысль словами Уоррена Баффетта: «Основной критерий для покупки акций компании — ее конкурентоспособность через 10 лет».
Кроме того, продукция технологичных компаний обычно имеет большую добавленную стоимость, что обеспечивает бизнесу высокую маржинальность и устойчивость. Уже сейчас можно наблюдать, как самые прорывные секторы — информационные технологии (IT) и здравоохранение (Healthcare) — на двоих занимают 40% капитализации индекса S&P 500. Это движущая сила всего рынка, которая на длинной дистанции заметно его обгоняет.


Консалтинговые и аудиторские компании
Но если у вас есть подписка на FT или The Daily Shot, то крайне велика вероятность, что вскоре в одном из материалов этих изданий вы увидите ссылку на эти исследования. В общем, я плачу журналам, чтобы они думали вместо меня и искали полезную информацию за меня.

McKinsey в рассылке рассказывает об ужасах дискриминации в Голливуде
Но переоценивать консалтинговые компании не стоит: там очень много тоскливой информации ни о чем без серьезной интересной аналитики, вроде отчета-презентации When will pandemic end?
— так что с консалтинговыми и аудиторскими фирмами тоже нужно уметь фильтровать информацию и уметь не читать, чтобы не тратить время на ненужную информацию.
По моему опыту, самые крутые и полезные отчеты делают нишевые консалтинговые компании. Например, отчет State of Logistics: Resilience tested
про логистические вызовы коронавирусной эпохи от компании Kearney. Про него я узнал в проходной статье из FT и потом уже гуглил отдельно — так что тактика «платить за топовые журналы, чтобы они искали полезные исследования вместо меня» себя оправдывает.
Обычный поиск в Гугле — лучший способ быстро посмотреть P / E компании, ее капитализацию, дивидендную доходность и, собственно, цену акций. Если вы не занимаетесь гиперактивной торговлей внутри дня, то для начала вам этого будет достаточно. Данные с биржи подгружаются очень быстро.
Серьезно, — это полезный и удобный инструмент для старта, чтобы понять, с чем вы имеете дело, когда ищете информацию об эмитенте. Разумеется, для более полного понимания нужно посетить сайт компании и посмотреть отчетность там.
Гугл нередко пишет дивидендную доходность на основании неактуальных данных, поэтому сверяться с сайтом компании, которой интересуетесь, нужно обязательно. Но все равно для начала Гугл лучше всего.
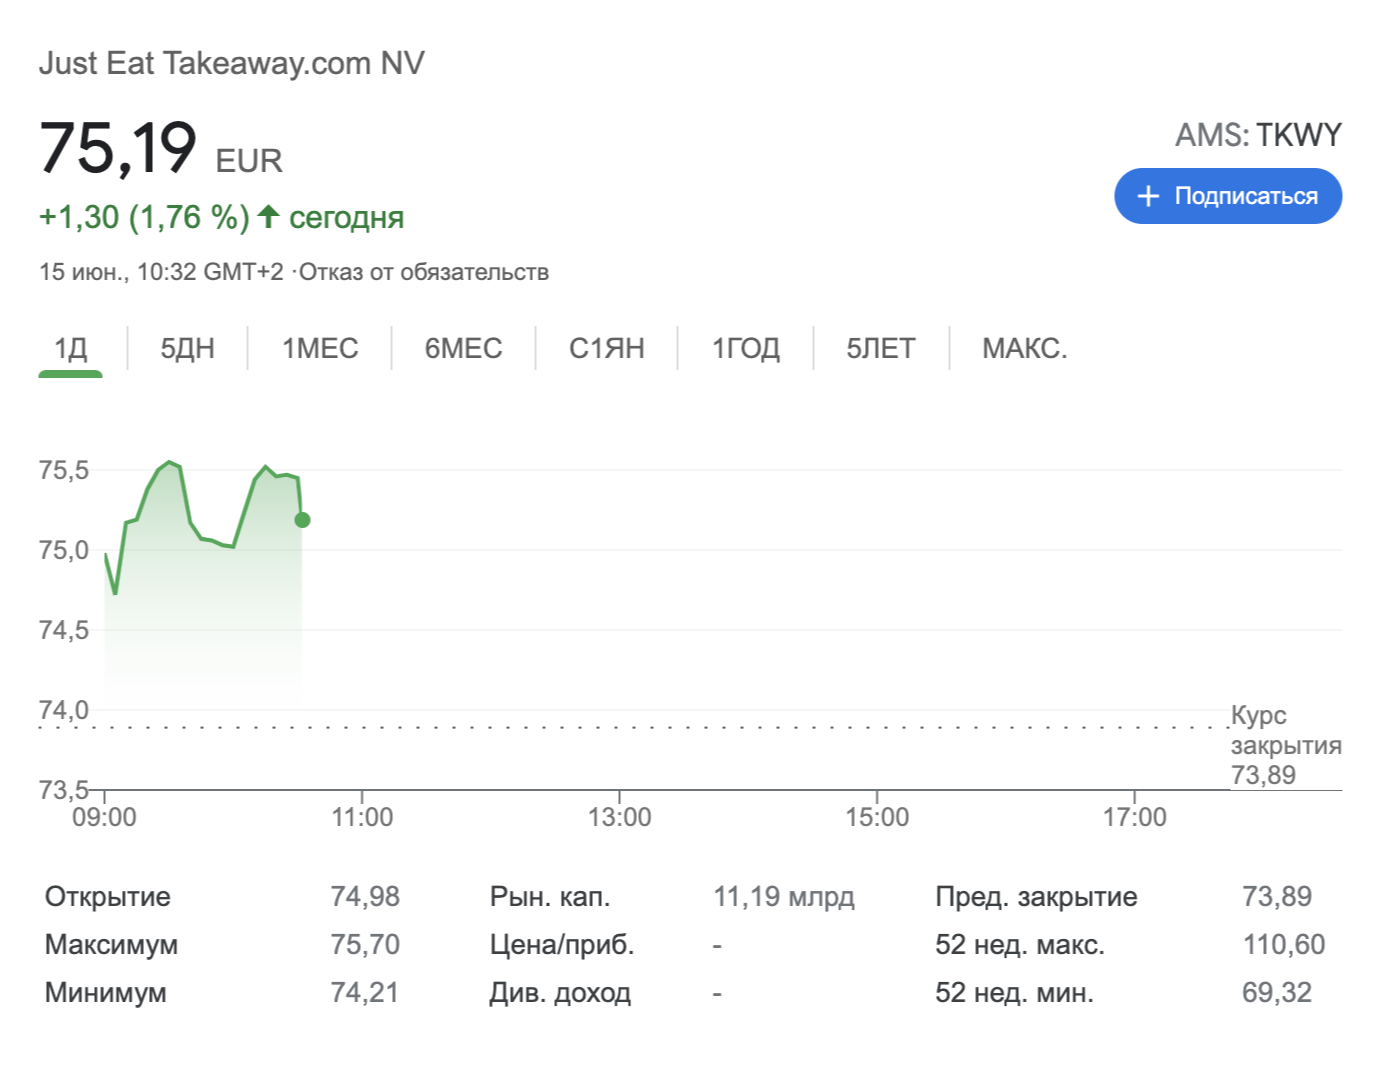
Просто забиваем в строку поиска «название компании stock» — и получаем сразу кучу полезной информации. Для российских компаний такой вариант не срабатывает
Сервисы для получения данных
А пока вот что нужно запомнить
- В первую очередь мы всегда смотрим отчет МСФО и, только если его нет, изучаем другие.
- Анализ отчетности на деле не такой сложный, как может показаться. Из 100-страничного отчета практически все данные, что вам нужны, содержатся в двух формах: баланса и финансовых результатов.
- Некоторыми неосновными показателями при расчете мультипликаторов можно пренебречь, например процентными расходами. Вы всё равно получите верное представление о делах компании, хотя и погрешность измерений возрастет.
- Разумному инвестору очень важно понимать, что написано в отчетности, и уметь самостоятельно проводить ее анализ. Для повседневной работы, безусловно, быстрее и удобнее воспользоваться готовыми сервисами, которые предлагают уже рассчитанные мультипликаторы.
Financial Times
Financial Times
— это в первую очередь СМИ. Но у FT очень удобные инструменты по части ведения счета — в итоговом результате учитываются все транзакции и даже дивиденды с комиссиями. Очень удобно как для подсчета результатов своего портфеля, так и для создания и тестирования своих стратегий.
- 39,50 $
- стоит подписка на Financial Times
Ресурс платный, стоит минимум 39,50 $ в месяц.
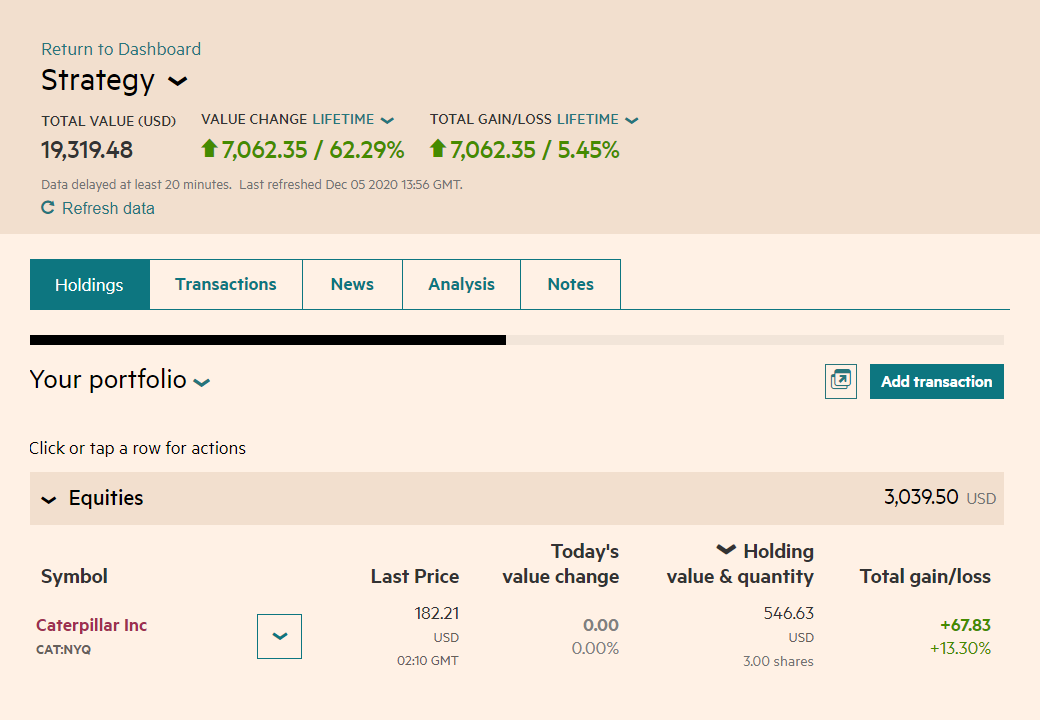
Вот так выглядит ведение портфеля в Financial Times. Здесь можно посмотреть доходность за разные периоды, сравнить ее с разными индексами, поглядеть все свои сделки и транзакции, посмотреть, когда получал дивиденды
TradingView
TradingView
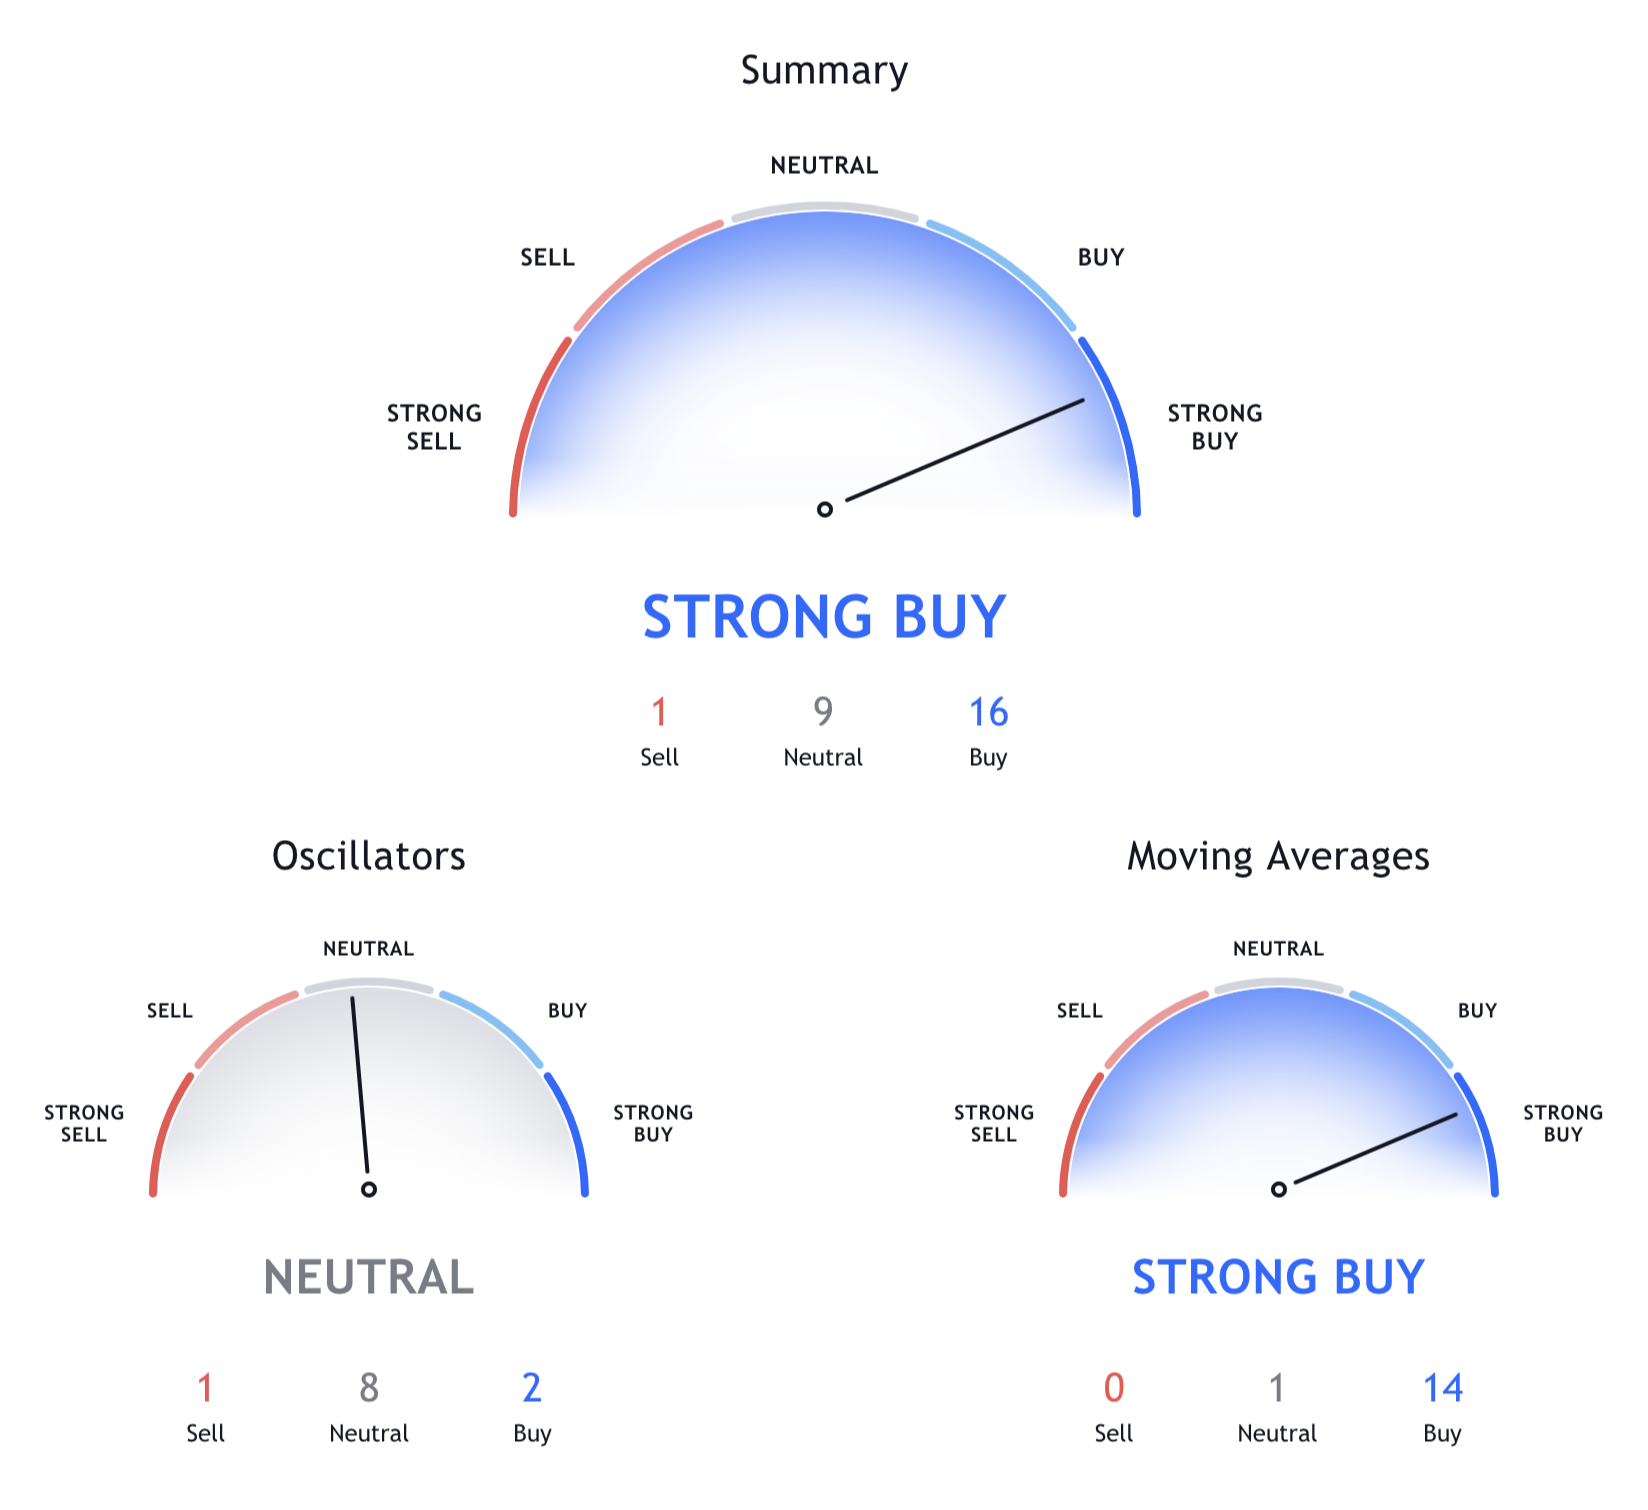
— это лучший ресурс для теханализа из всех, что я видел. В нем есть довольно много всяких фишек, на изучение которых можно и нужно потратить много времени, оно потом окупится. У сайта есть и платная, и бесплатная версии, стоит 59,95 $ в месяц.
Если вам нравится долго возиться с графиками, разбираться в средних скользящих и прочем, то это, вероятно, лучший ресурс из всех возможных.
Иногда сайт TradingView парадоксальным образом оказывается лучше Macrotrends в плане визуализации финансовых показателей эмитентов: например, графики Vontier на TradingView
оказались куда полезнее аналога с Macrotrends.
Сервисы для получения данных
Добавляем рыночную капитализацию
Мы собрали все данные из финансовых отчетов. Но как мы помним, мультипликаторы отражают соотношение между финансами и ценой. А значит, данные нужно дополнить рыночной капитализацией выбранных компаний.
Добавим данные о капитализации в последнюю строку таблицы. Приведем их к миллионам рублей или долларов.
Финансовые результаты и баланс за 2016 год
Финансовые результаты и баланс за 2016 год
Подготовка данных
Чтобы попрактиковаться, сделаем упражнение. Возьмем три компании из ретейла: «Магнит», «Ленту» и «Волмарт». У «Магнита» возьмем отчетность по РСБУ, у «Ленты» — МСФО, а у «Волмарта» — GAAP. И надергаем данных из всех этих отчетов, а потом посмотрим на результат.
Вот таблица, которую мы будем заполнять:
Финансовые результаты и баланс за 2016 год в «Магните», «Ленте» и «Волмарте»
Откуда мы знаем, какие данные нужно заполнять? Наша цель — рассчитать мультипликаторы, поэтому мы будем собирать те данные, которые нужны под них. Пока что не будем вдаваться в сами эти мультипликаторы, а просто их наберем.
Дальше будет длинная простыня с выдержками из отчетности — не пугайтесь. Я выделю, на что нужно смотреть в каждой форме. Начнем с «Магнита» — МСФО.
Важное замечание про скобки
В скобках в финансовой отчетности указывают расход компании. В наших таблицах мы тоже взяли эти суммы в скобки.
Откуда данные
Если вы завтра откроете собственную компанию, то единственный человек, которому вы должны сообщать о своих прибылях и убытках, — это ваш налоговый инспектор. Всем остальным о ваших финансах можно не говорить. Ваши клиенты, поставщики и сотрудники не могут заставить вас отчитаться о финансовых результатах. Если вы частная компания, ваши финансы — ваше дело.
Если вы захотите привлечь в компанию инвестора, то он захочет знать, во что он вкладывает. Тогда вам придется раскрыть ему финансовую информацию, но в частном порядке.
Слово «публичный» означает (среди прочего), что компания должна рассказывать всем о своих финансовых делах, даже если эти дела плохи. Этим мы и воспользуемся.
Публичные компании несколько раз в год публикуют у себя на сайте большой финансовый отчет. Он легко может содержать более 100 страниц, а стандарты отчетности бывают разные, но суть одинаковая. Компания говорит: «Вот наши финансовые результаты, мы за них отвечаем». Инвесторы читают, и каждый сам для себя решает, хочет он дальше вкладывать в компанию или нет.
В отчетах бывает сложно разобраться на первый взгляд. Но в реальности чаще всего нам понадобятся только две формы: баланс и финансовые результаты. Суммарно из них нужно будет достать 10—15 чисел.
Чаще всего российскому инвестору придется работать с одним из трех форматов отчетности:
МСФО
(Международные стандарты финансовой отчетности) — лучший формат для инвестора. Если он есть, сразу открываем его. Если нет — ищем другие.
РСБУ
— российский стандарт бухгалтерского учета (на самом деле скорее налогового). Не очень удобный, но нужные данные там есть.
US GAAP
(общепринятые принципы бухгалтерского учета) — по сути, РСБУ, но для американских компаний.
Примечательно, что международный формат отчетности отвечает на вопрос «Как дела у компании?», а российский — «А правильно ли ты, дружок, платишь налоги?»
Portfolio Visualizer
Portfolio Visualizer
позволяет провести тест портфеля на исторических данных — посмотреть, «что , в ХХХХ году вы инвестировали Х денег в компании N, Y и Z». Убийца времени из Portfolio Visualizer получается даже лучший, чем из Finviz: можно бесконечно экспериментировать с портфелем и его содержимым.
Подходит для анализа собственных и чужих стратегий. Я никогда не пользовался платными опциями, но они есть, и стоимость их начинается от 19 $. Главное преимущество платной подписки — это возможность сохранять собранные портфели.

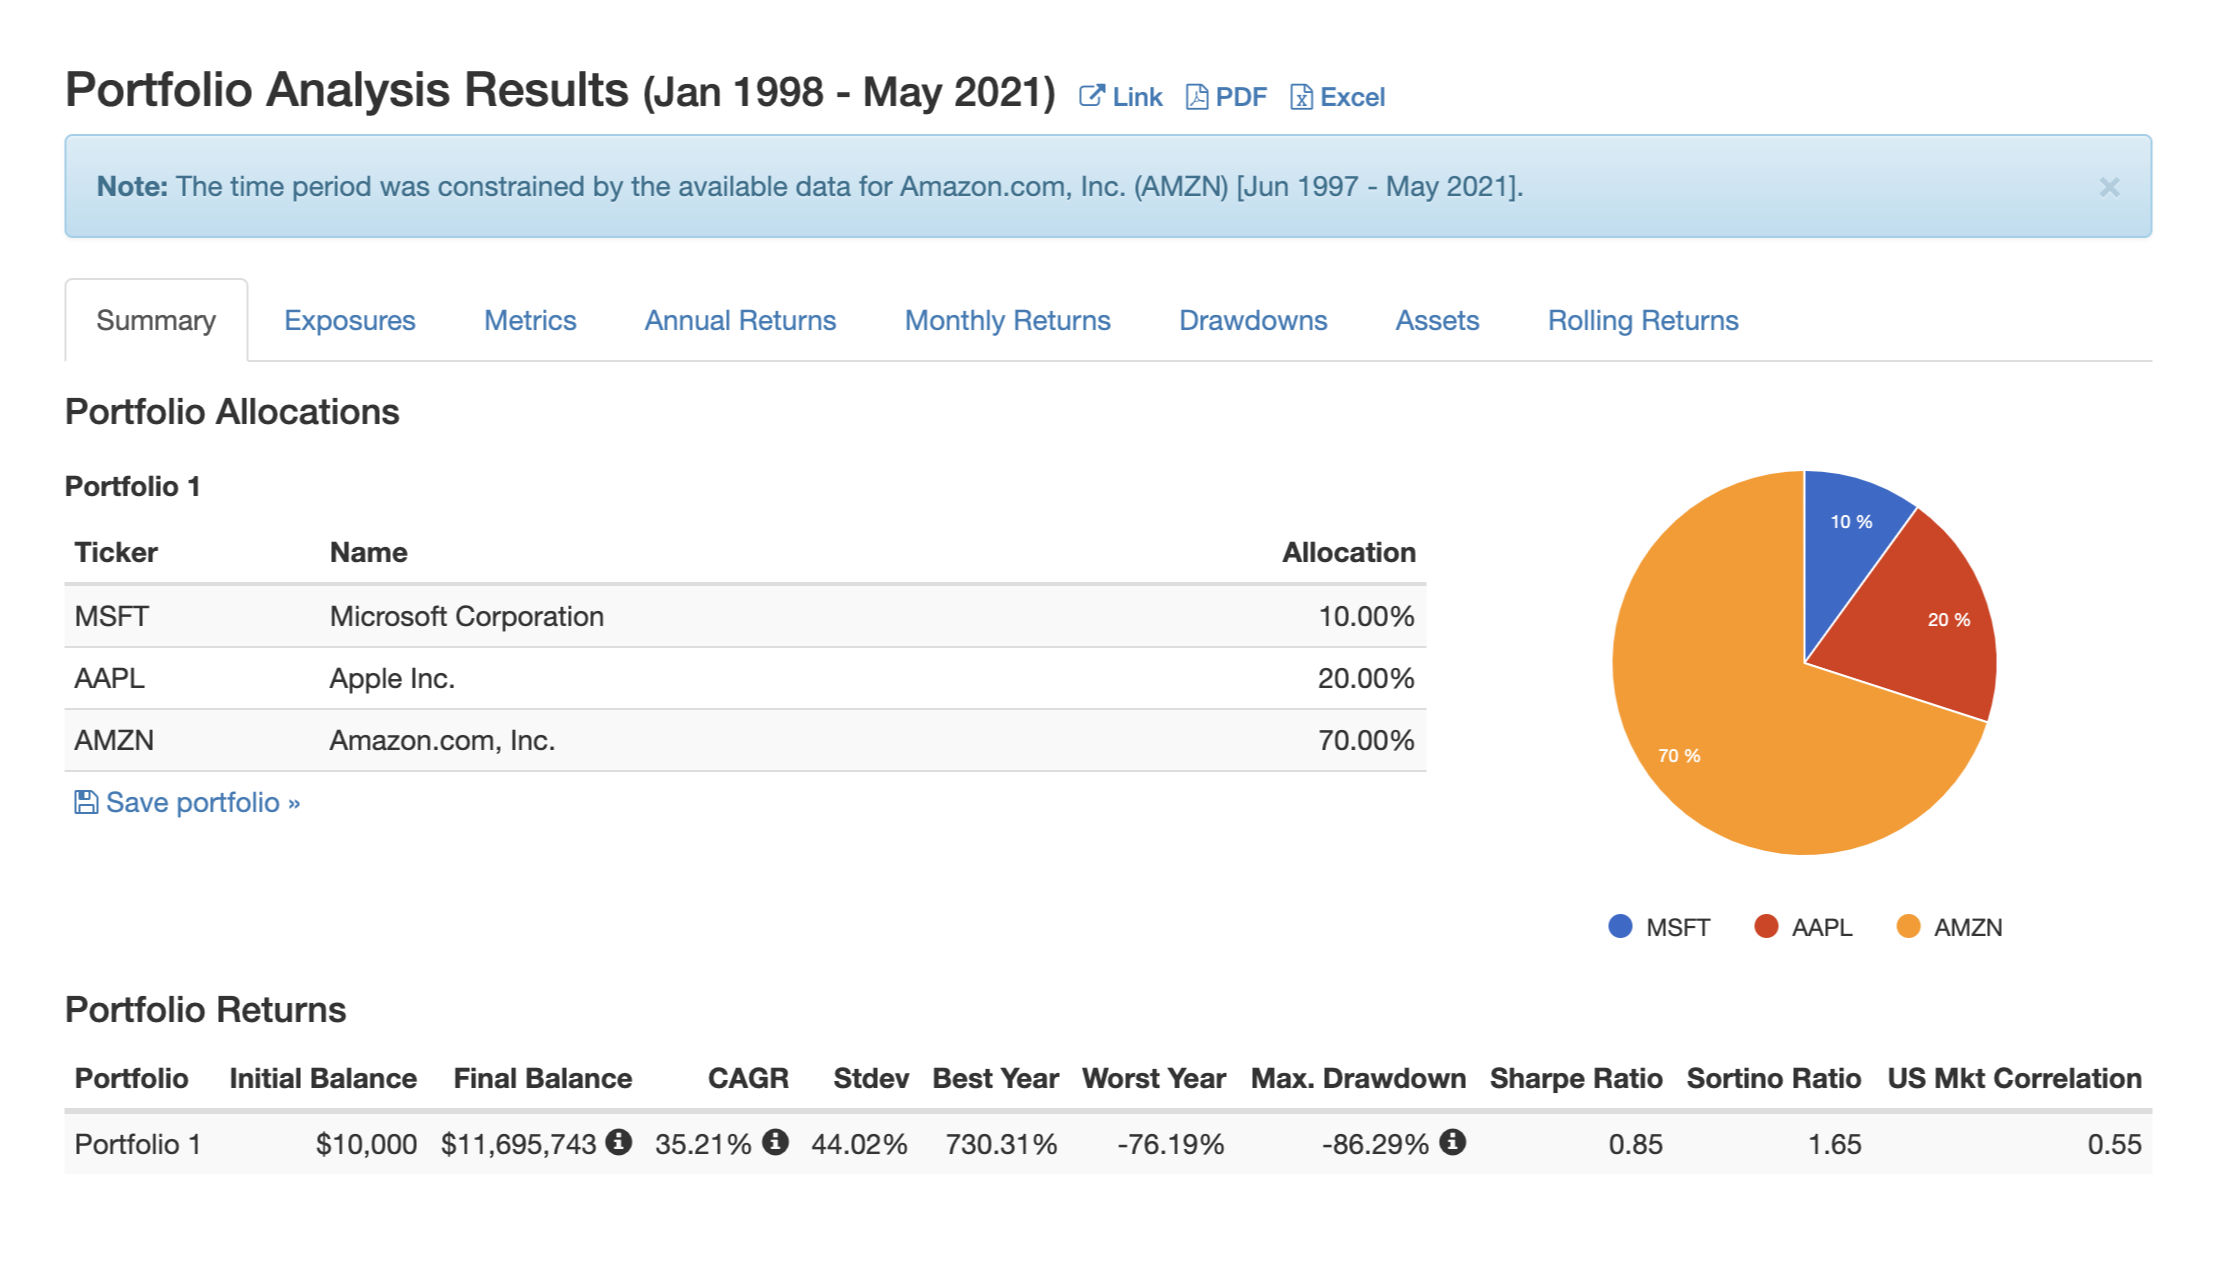
В тестировании можно задать разные доли активов, выбрать нужный период исследования и сравнить результат с бенчмарком — например, с индексом S&P 500
Отчет «Ленты»
Теперь то же самое проделаем для МСФО-отчетности «Ленты»:
- Скачайте отчет «Ленты» по МСФО за 2016 год.
- Последовательно откройте страницы 8, 9 и 10.
Здесь кому-то может стать сложнее, так как отчетность на английском языке.
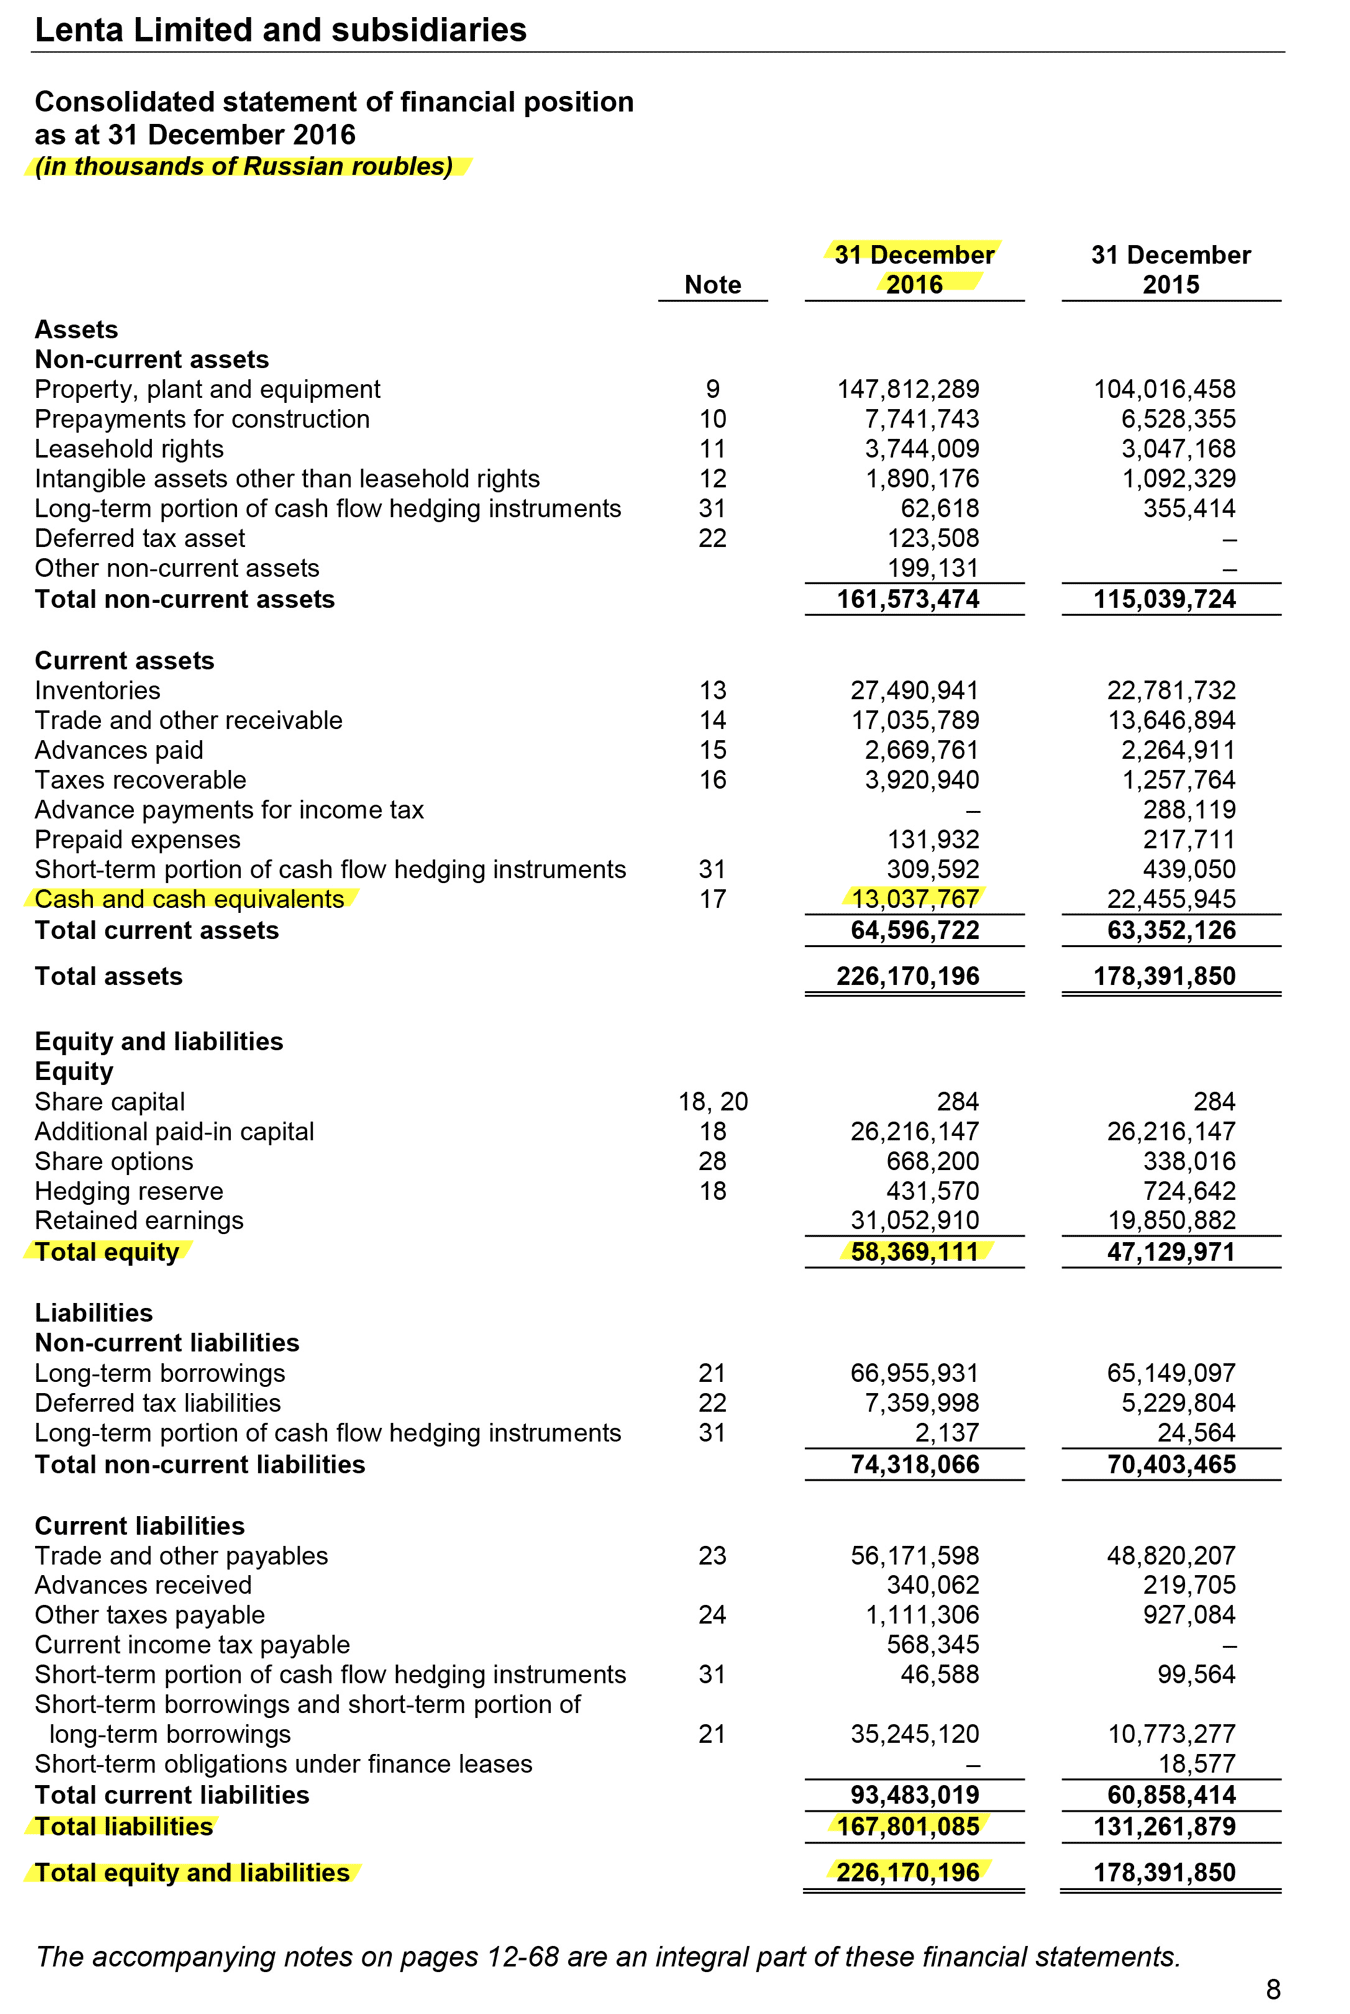
Страница 8 отчета «Ленты» по МСФО
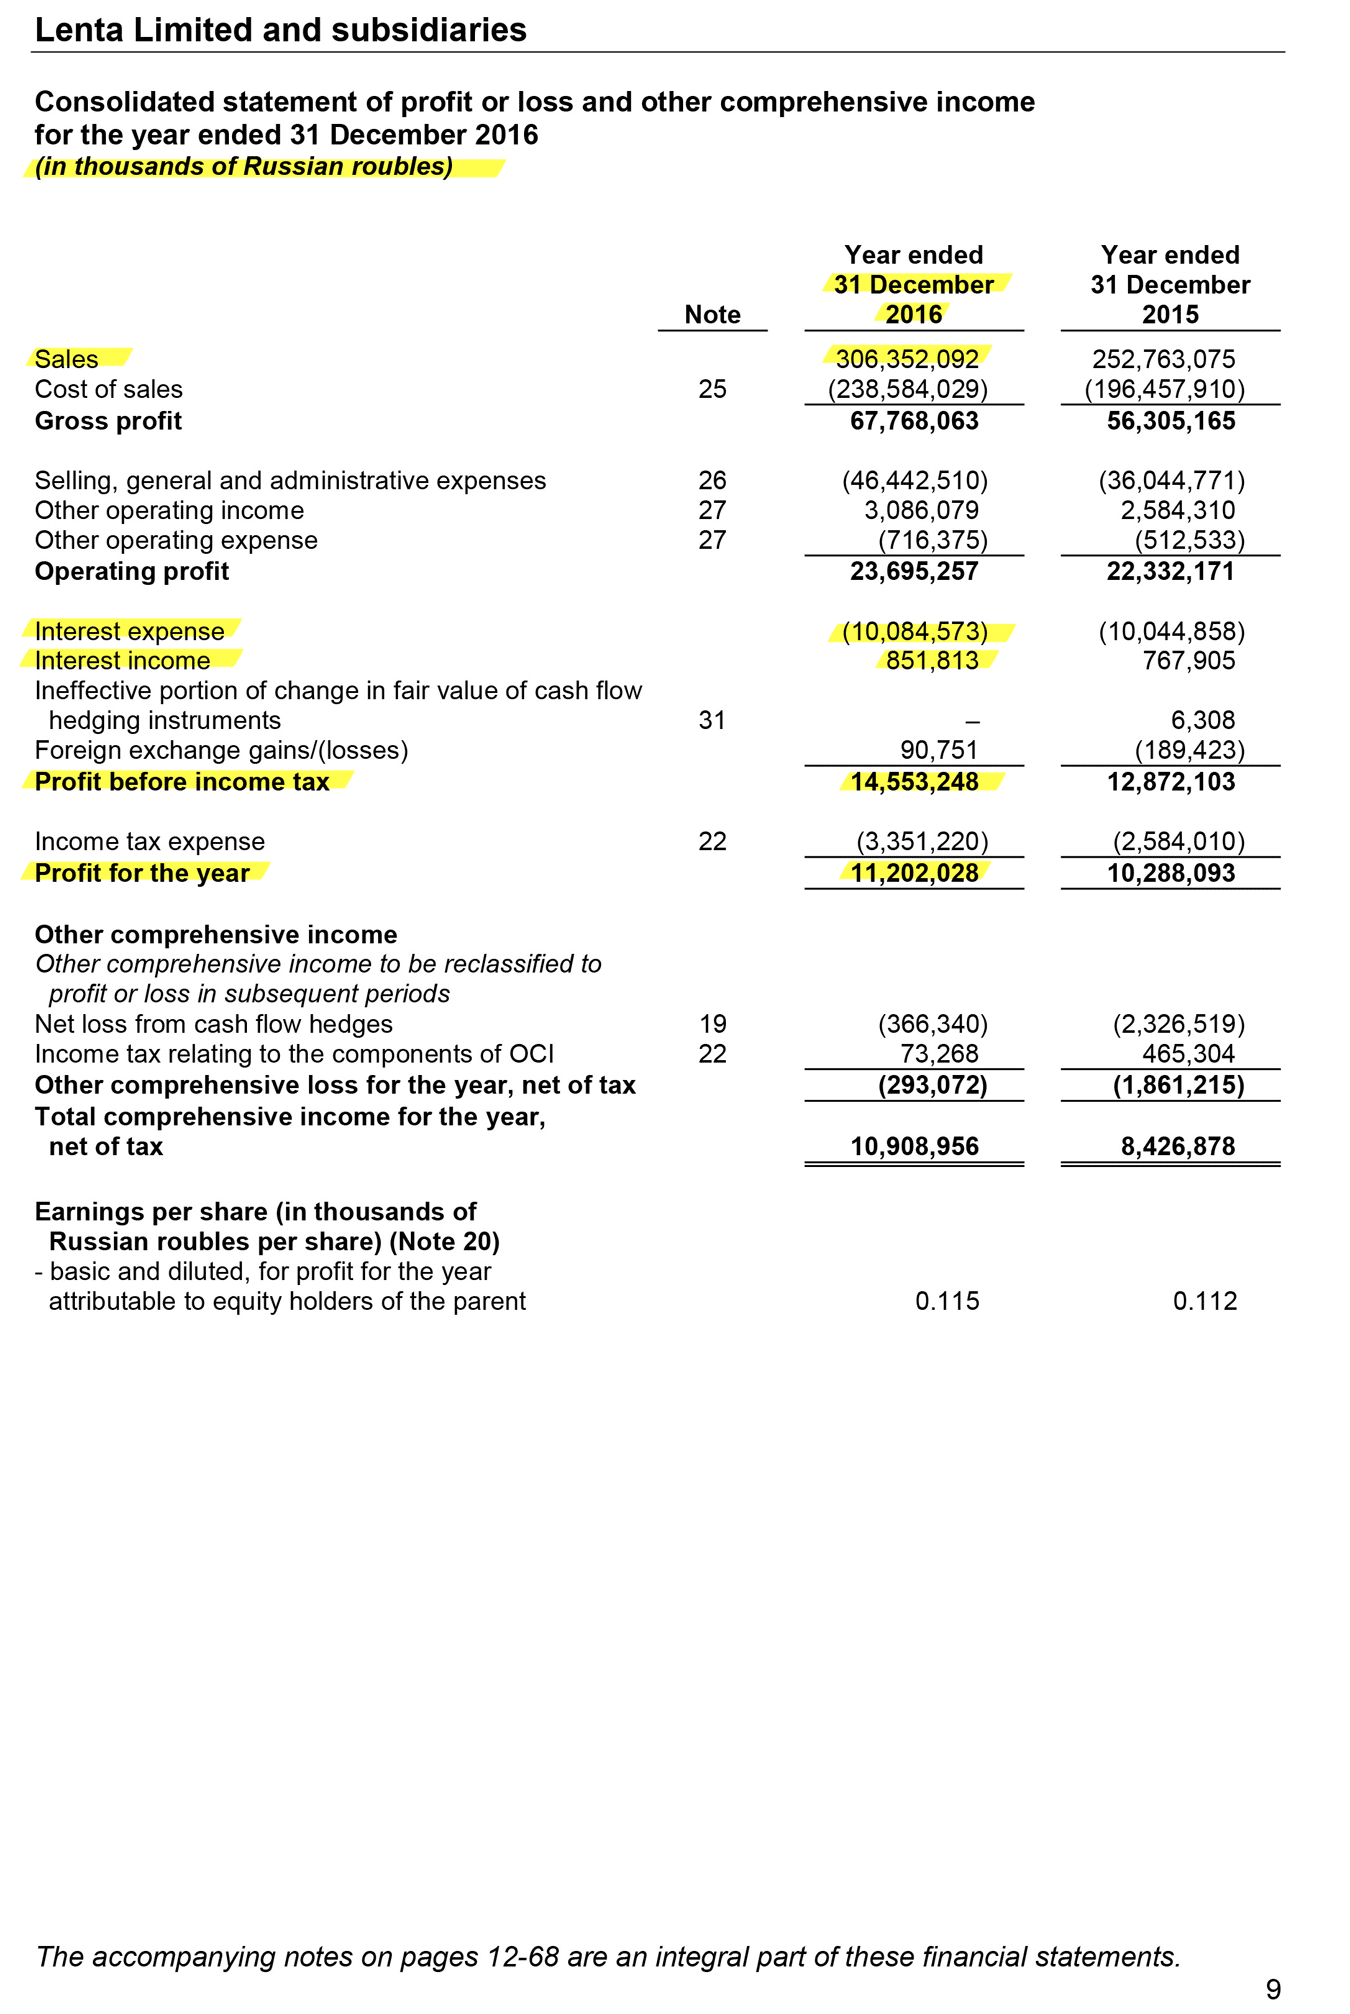
Страница 9 отчета «Ленты» по МСФО
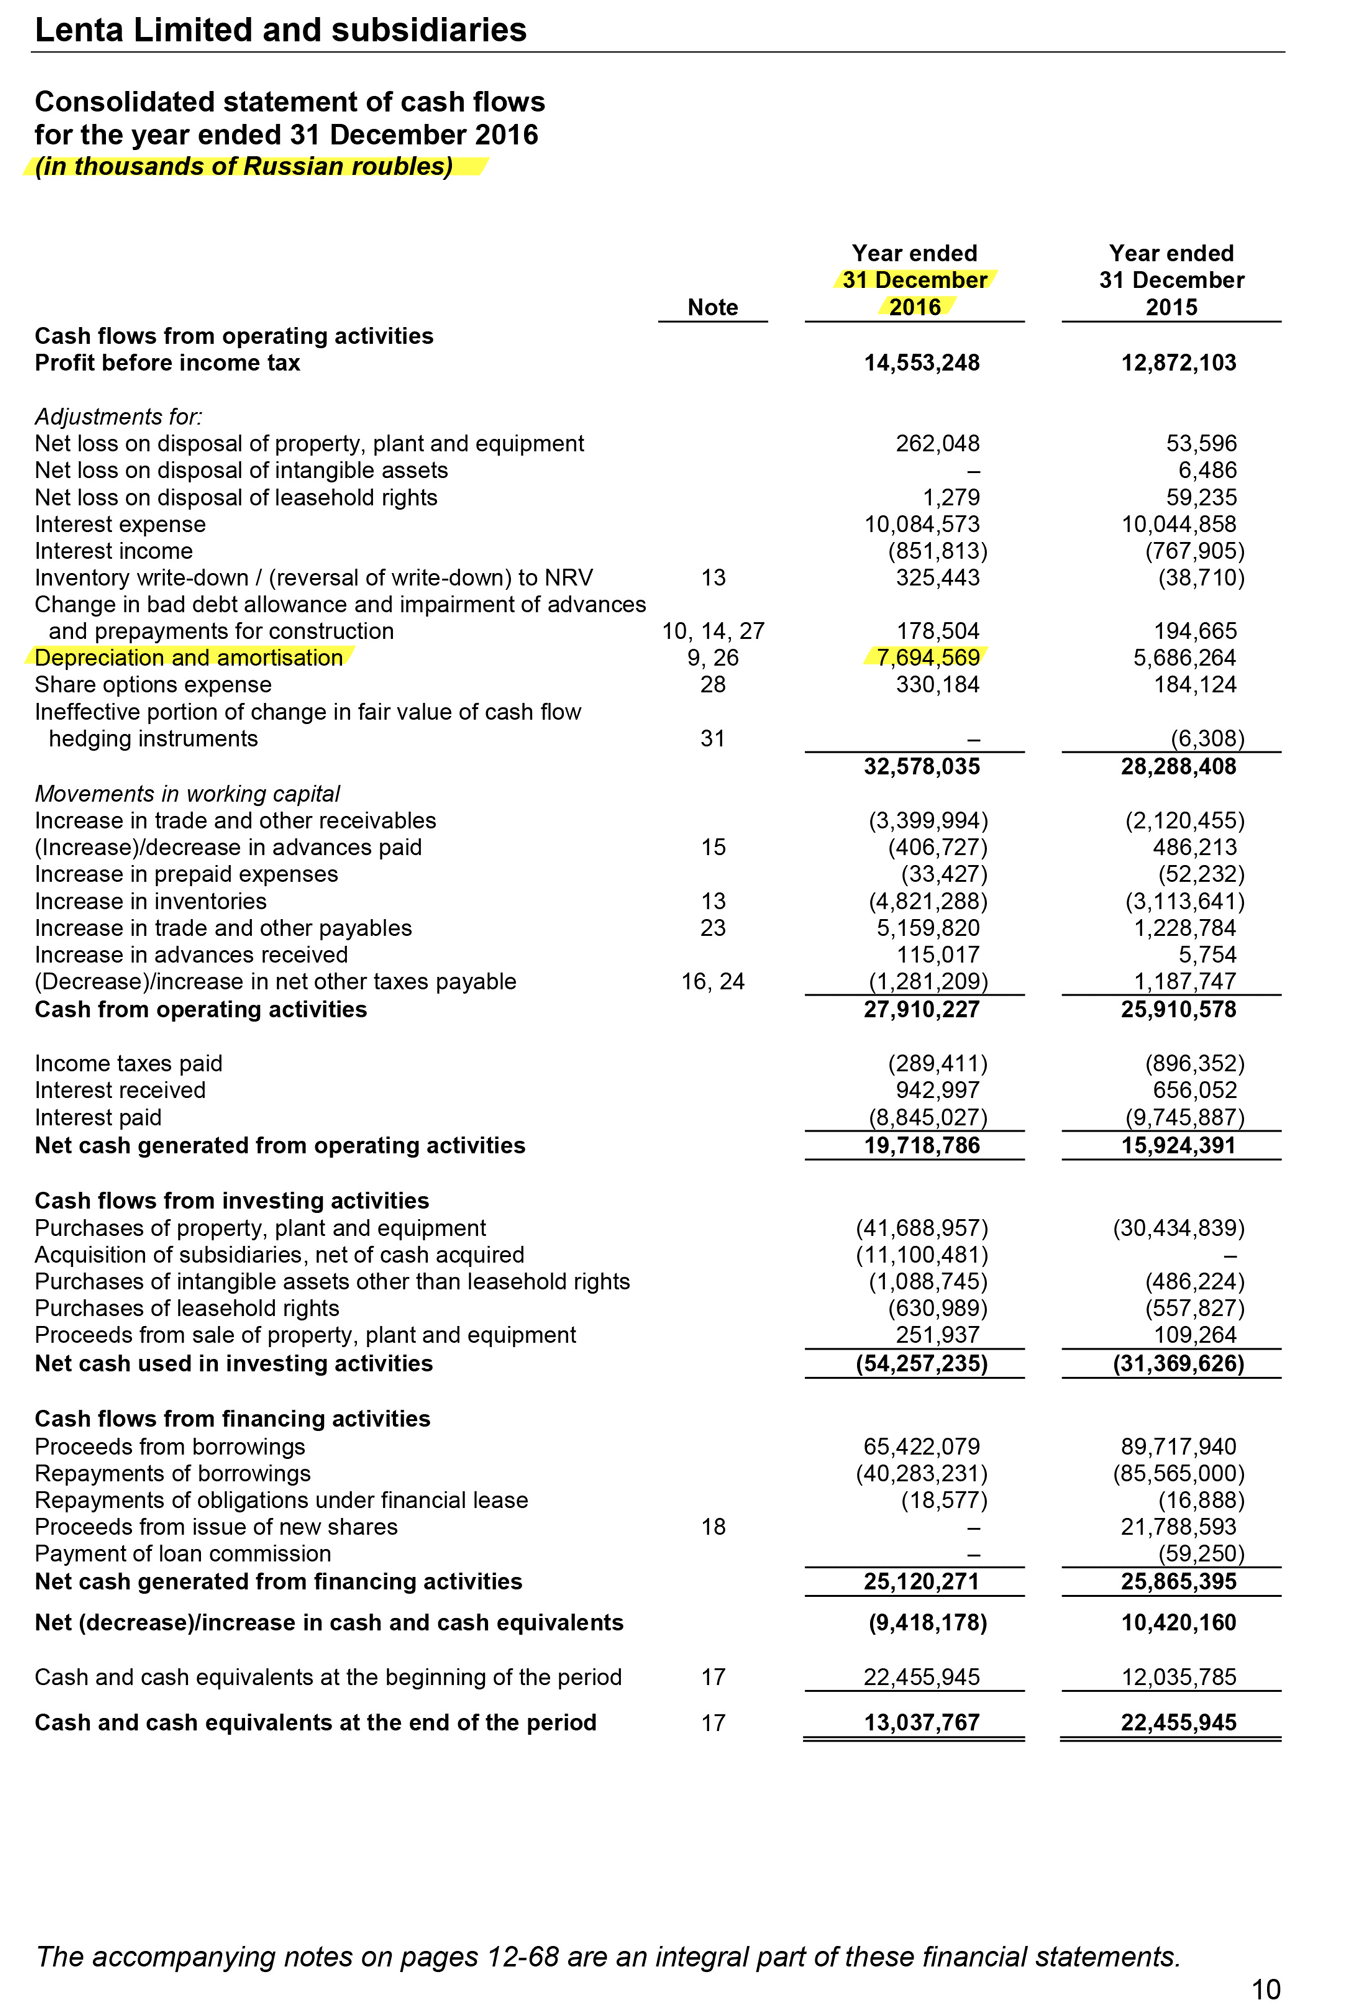
Страница 10 отчета «Ленты» по МСФО
Заполняем второй столбец таблицы.
Финансовые результаты и баланс за 2016 год
Финансовые результаты и баланс за 2016 год
Yahoo Finance
Yahoo Finance
— это, по сути, смесь инструментов Finviz и СМИ. Для меня сайт полезен тем, что позволяет создать разные портфели с акциями и смотреть, как они меняются в цене. Полезно для мониторинга акций, которые вы подумывали взять, но решили сначала последить за ними. От Portfolio Visualizer отличается удобством интерфейса. В принципе, есть и у Finviz, но в Yahoo мне больше нравится дизайн.
Есть платная версия, в которой можно сравнивать результат портфеля с индексами и прочими показателями, но я ей никогда не пользовался — для таких вещей у меня есть Financial Times.
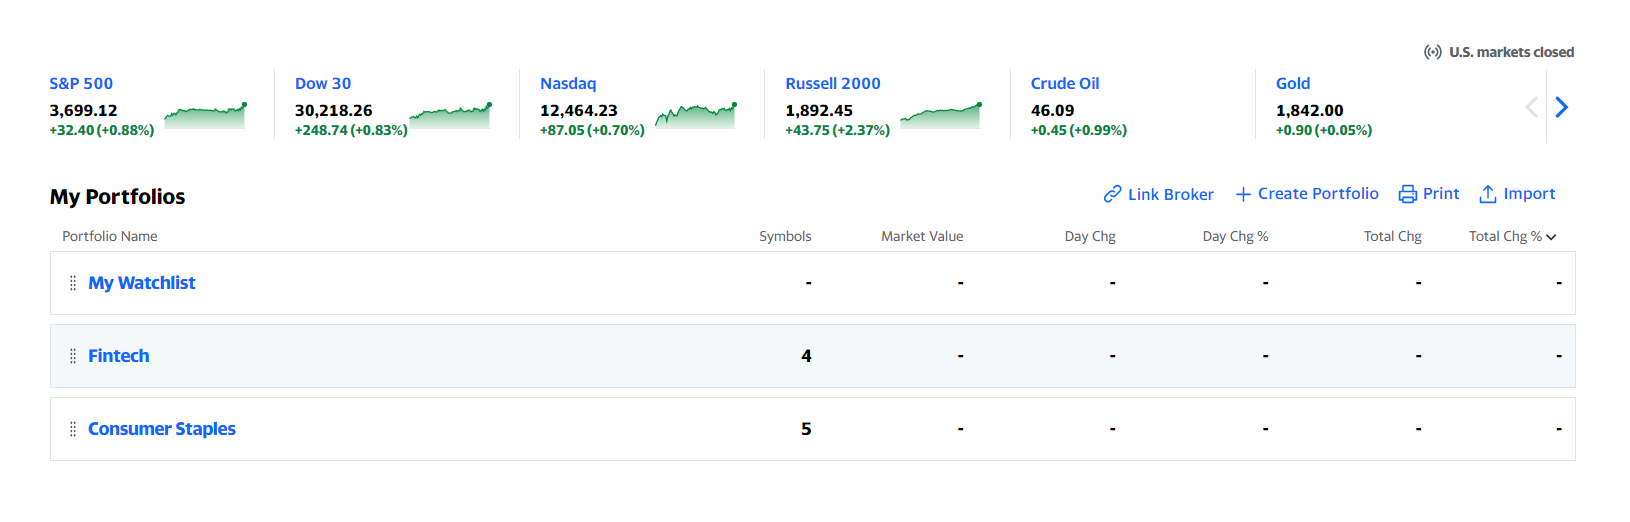
Пример набора портфелей в Yahoo Finance
Состав одного из портфелей
В целом все эти ресурсы немного дублируют друг друга — можно пользоваться одним из них, если наловчиться.
Yahoo мне нужен, чтобы держать кучу портфелей с акциями, за которыми я слежу. В Financial Times подсчитываю свои сделки. В Portfolio Visualizer экспериментирую с разными портфелями в порядке игры ума. Finviz я по большому счету не использую — разве что проверяю «средний P / E по отрасли» или в этом роде.
Зачем читать прессу
Компании работают не в вакууме — и для комплексной оценки эмитентов следует знать ситуацию в отрасли, секторе, экономике в целом. Например, обзоры DoorDash
и Airbnb
невозможны, если не читать разные платные подписки. Обязательный элемент работы на бирже — мониторинг прессы и аналитики. Чем больше вы знаете, тем выше ваши шансы на успех.
Конечно, нужно фильтровать поступающую информацию и уметь «не читать»: я пропускаю новости про всякую текучку, вести с полей теханализа или очевидно рекламные по сути статьи — материалы, из которых я не получу никаких полезных сведений.
Вот хороший пример: статья Bloomberg о динамике котировок нефтегазовых компаний
мне не интересна — я и так вижу все эти падения из уведомлений и графиков, а вот статья в Bloomberg о сокращении планов по инвестициям у крупнейших нефтегазовых компаний
будет крайне полезной — так мне будет ясна стратегия этих компаний, и будет понятно, что ждет небольшие компании поставщиков товаров и услуг в этой отрасли.
У меня беглое просматривание подписок занимает от двух до четырех часов в день, длительность просмотра зависит от того, было полезных сведений.
Подписок, как вы увидите ниже, очень много. Может так получиться, что я не успею прочитать все за один вечер, — тогда я буду читать оставшиеся в следующий. Если у вас нет времени читать столько подписок — читайте Т—Ж. В наших обзорах и инвестидеях мы рассказываем о сюжетах, наиболее заслуживающих вашего внимания.
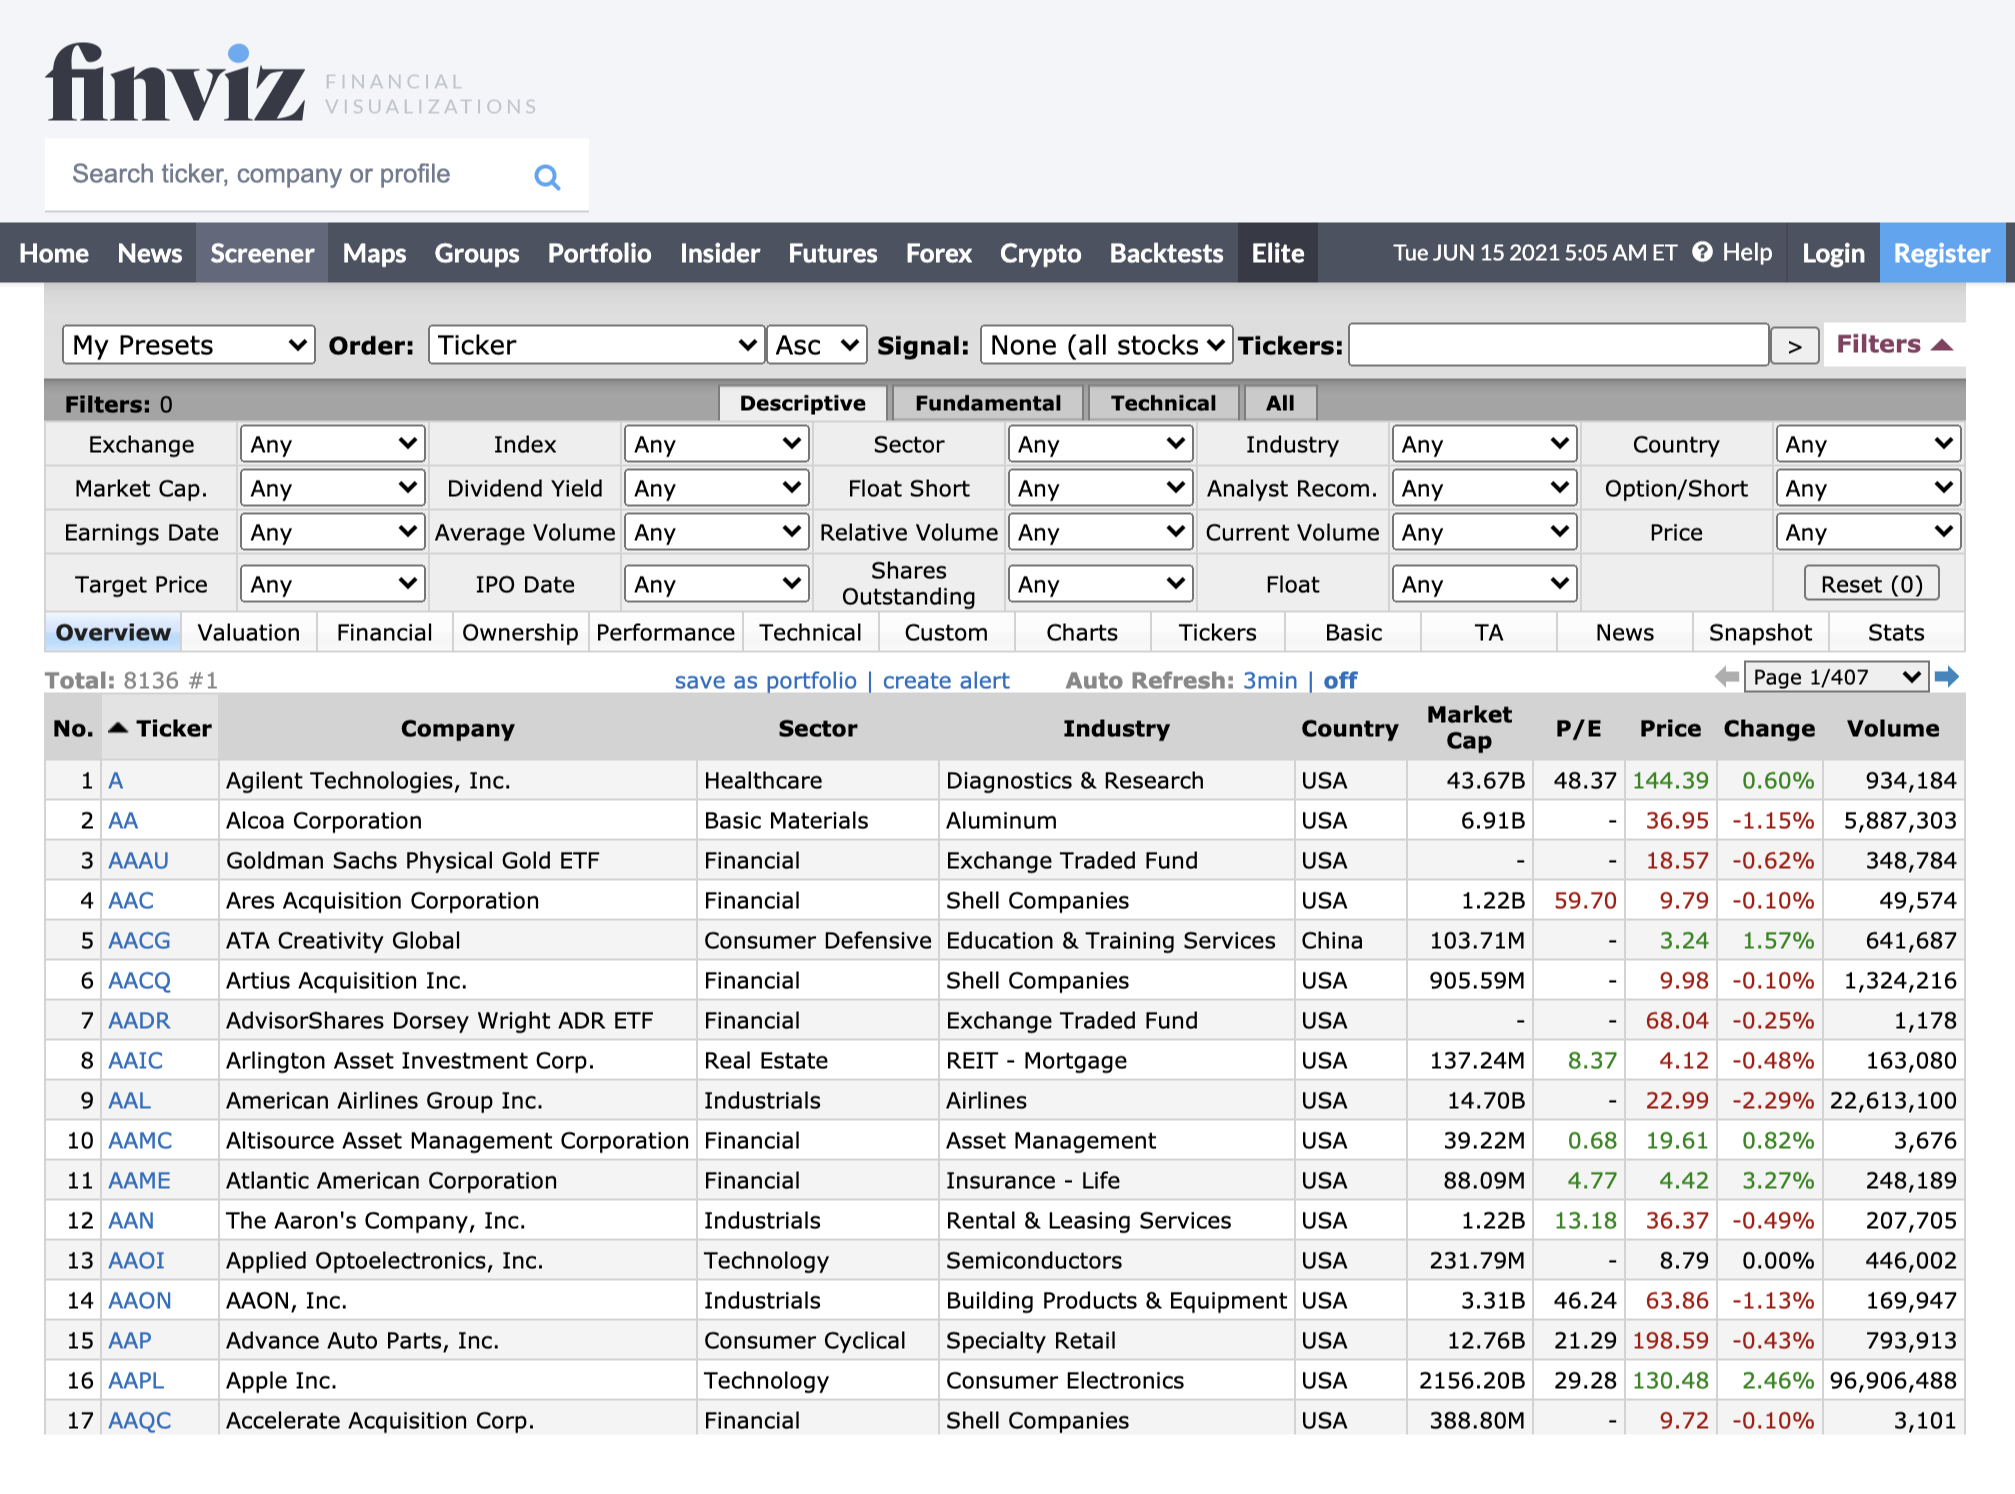
Finviz
Еще на Finviz есть хороший раздел Stock Screener
— там можно сортировать компании по размеру капитализации, секторам и отраслям, P / E и так далее.
Ресурс полезен тем, кто хочет углубиться в фондовый рынок и заняться сравнительным анализом. А еще сайт отлично подходит для убийства времени: там можно бесконечно долго возиться со списками и данными в надежде найти и обозначить связи.
Что делать, если не хочется платить за подписки
Есть ключевые показатели американской экономики, за которыми можно следить самостоятельно. Работает это просто: видите, что растет занятость и сложно найти работников, — можно приглядеться к видите, что растут производственные показатели в Ричмонде или Далласе, — посмотрите, какие производственные компании из Виргинии и Техаса торгуются на бирже. В конечном итоге акции растут не от теханализа, а от реальной экономической активности эмитентов.
Все релевантные индексы и исследования легко находятся в Гугле. Большая часть из них собирается правительственными органами в США, но собираются частными или независимыми организациями.
- Philadelphia Fed Manufacturing Survey — исследование показателей производства в филадельфийском хабе.
- Kansas City Fed Survey — исследование показателей производства в канзасском хабе.
- New York Fed Empire State Survey — исследование показателей производства в хабе.
- Chicago PMI — исследование показателей производства в чикагском хабе.
- Richmond Fed Survey — исследование показателей производства в ричмондском хабе.
- Dallas Fed Manufacturing Index — исследование показателей производства в далласском хабе.
- U. S. Industrial Production — показатели промышленного производства.
- U. S. Factory Orders — показатели заказов на заводах.
- United States Durable Goods Orders — показатели заказов на товары долгого срока службы.
- The Institute for Supply Management’s Manufacturing PMI — опрос менеджеров по закупкам в сфере производства от Institute of Supply Management.
- Markit Manufacturing Purchasing Managers Index — самое, что и выше, но от другой конторы.
- The Producer Price Index for Final Demand — индекс цен производителей.
- Markit Purchasing Managers Index For Services — индекс опросов менеджеров по закупкам в сфере услуг от Markit.
- The Institute for Supply Management’s Non-Manufacturers Report — самое, что и выше, от другой организации
- U. S. Housing Starts — количество начатых строиться домов.
- Existing Home Sales — продажи жилья на вторичном рынке.
- New Home Sales — продажи новых домов.
- The National Association of Home Builders Housing Market Index — индекс состояния дела на рынке недвижимости от ассоциации строителей.
- U. S. Construction Spending — траты на строительство.
- The S&P/Case-Shiller Home Price Index — индекс цен на жилье.
- Mortgage Applications (от Mortgage Bankers Association) — количество заявок на ипотеки.
- U. S. Natural Gas Inventories — запасы газа.
- U. S. Oil/Gas Stockpiles — запасы нефти/газа.
- The Baker-Hughes Rig Count — подсчет активных скважин.
- U. S. Retail Sales — розничные продажи.
- U. S. Import Prices — цены импортируемых товаров.
- Wholesale Trade Inventories — запасы на оптовых складах.
- The U. S. Consumer Price Index — индекс потребительских цен.
- The Conference Board’s Consumer Confidence Index — индекс настроений потребителей.
- U. S. Jobless Claim — количество заявок на пособие по безработице.
- U. S. Nonfarm Payrolls — количество рабочих мест (за исключением сельского хозяйства)
- The Job Openings and Labor Turnover Survey — количество новых рабочих мест и ситуация с изменением занятости работников.
- The U. S. Employment Cost Index — стоимость труда.
- Productivity and Costs — продуктивность труда и его стоимость.
- The NFIB Small Business Survey — исследование настроение среди малого бизнеса.
- The U. S. Federal Budget Deficit — показатели дефицита бюджета в США.
- Home Ag Economy Barometer от Purdue Agriculture — исследование настроений среди представителей сельского хозяйства.
Большая часть этих индексов доступна на сайте Trading Economics
— или можно просто ввести названия в Гугле. Я все эти показатели смотрю с подсвеченными основными выводами. Например, в The Daily Shot или WSJ можно смотреть, насколько результаты опередили консенсус аналитиков.
Поисковик.
Еще очень полезно пользоваться гугл-поиском и находить интересующие вас данные в бесплатных источниках. Например, можно загуглить average age of cars in USA и получить информацию, которая будет релевантной для идеи инвестирования в продавцов автозапчастей.
Отчетность компаний
. Периодически в отчетностях некоторых компаний можно найти очень интересные данные. Например, в презентациях American Tower
есть вагон и маленькая тележка сведений про внедрение 5G в США и вообще прогресс потребления мобильных данных в этой стране. В итоговом проспекте онлайн-сервиса Vroom
я нашел интересные сведения автомобилей.
Секция сайта компании для инвесторов находится легко: набираете в Гугле «название компании investor relations» и попадаете на соответствующий сайт.
Но бывает так, что на сайте компании ничего нет — или отчеты выкладываются крайне неспешно. Не беда: в этом случае вы можете найти все нужные отчеты на сайте Американской комиссии по ценным бумагам (SEC)
, куда их загружают в обязательном порядке все торгующиеся на бирже компании.
Профессиональные объединения.
Читайте побольше статей в англоязычном пространстве, и начнете часто встречать разные профессиональные ассоциации. Многие из них собирают интересные данные и выкладывают в открытый доступ. Если изучаете отрасль, то загуглить стоит. Например, вот этот замечательный отчет Национальной ассоциации автодилеров США
я нашел, когда узнал про эту ассоциацию из проходного материала в WSJ.
Оценка дивидендной стабильности
Если вы подбираете хорошую дивидендную акцию в портфель, стоит обратить внимание на два параметра.
Индекс DSI
— показатель стабильности дивидендных выплат. Чем ближе DSI к единице, тем лучше: это говорит о том, что дивиденды выплачивались и повышались 7 лет подряд, а значит, высока вероятность, что компания продолжит щедрую политику. Если DSI от 0,3 до 0,6, компания выплачивает дивиденды нерегулярно. Для российских компаний DSI можно смотреть на сайте «».
Если параметр DSI недоступен, то о стабильности выплат можно судить визуально — по графику истории выплат. На рынке США существует понятие «дивидендные аристократы» — компании, которые больше 25 лет подряд выплачивают и повышают дивиденды.
Параметр Payout
— доля от прибыли, которую компания направляет на дивиденды. Если он близок к 100% либо превышает это значение, то дела плохи: компании придется либо брать в долг, чтобы рассчитаться с акционерами, либо урезать дивидендные выплаты — а это скажется на котировках. Обычные значения параметра Payout находятся в диапазоне , исключение — REIT
, которые по закону обязаны делиться не менее чем 90% своей прибыли.
Ниже рассмотрим мультипликаторы для компании «Московская биржа».

Параметр DSI — 0,57, дивиденды нестабильные. Payout — 60%. Данные с сайта «Доход-ру»
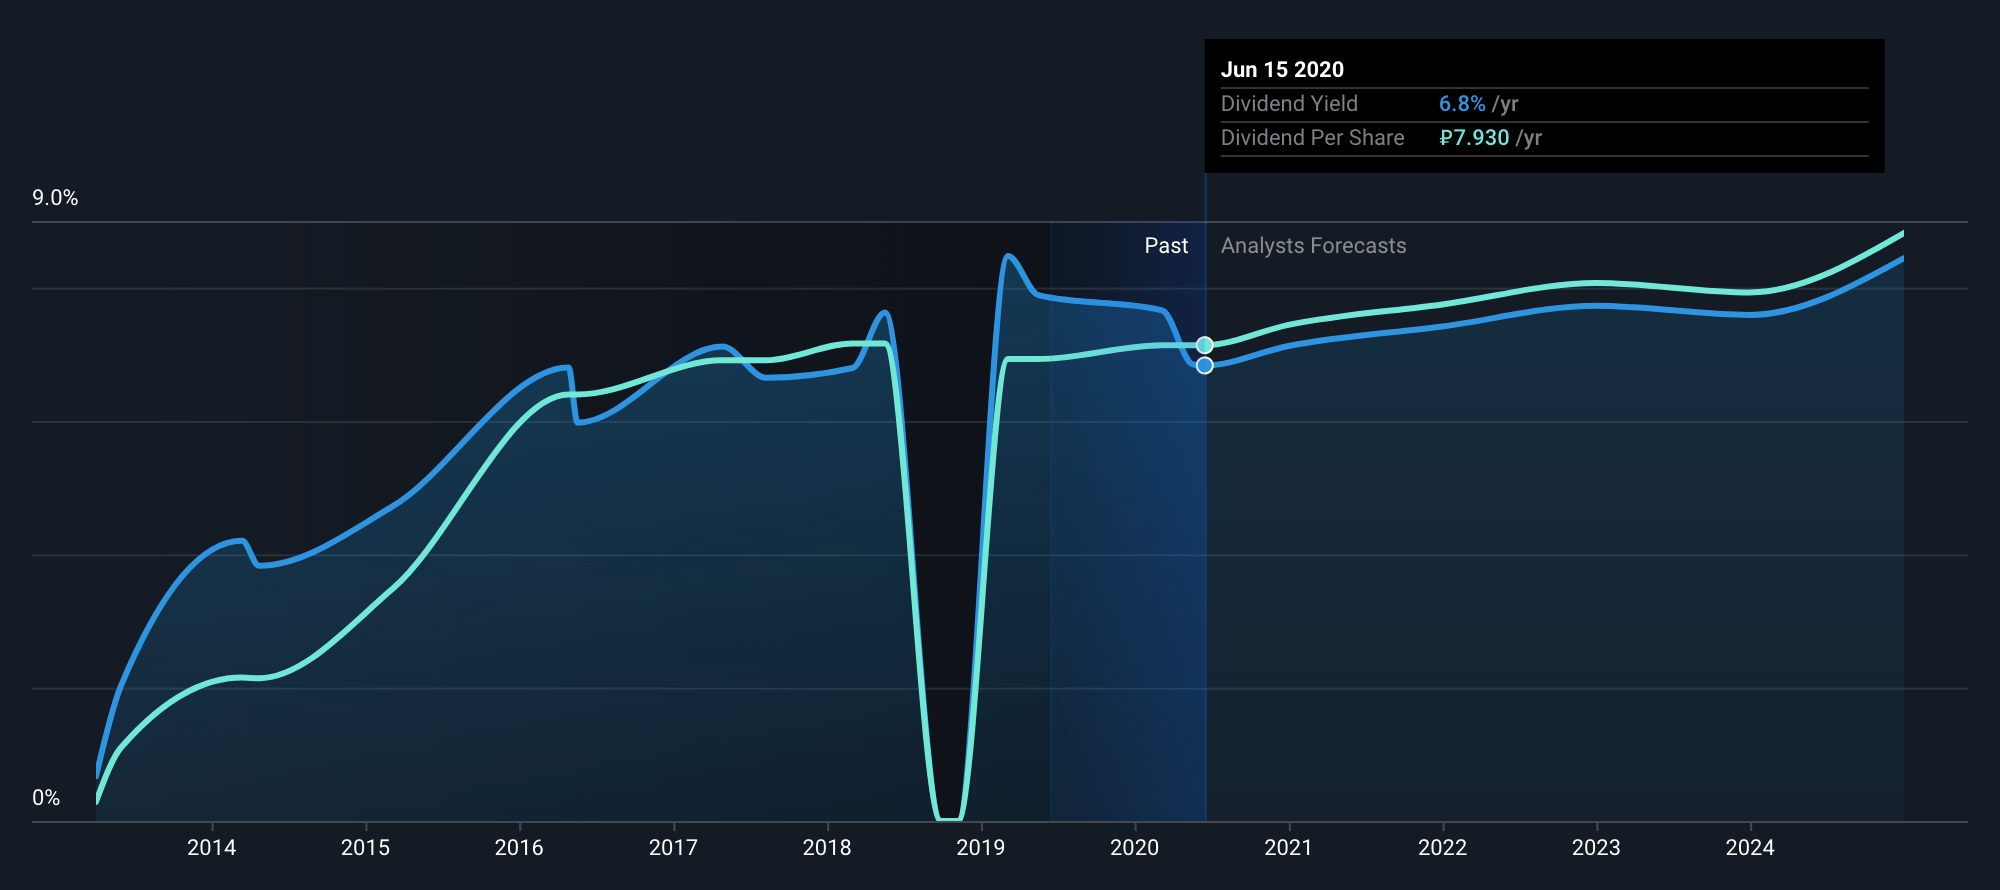
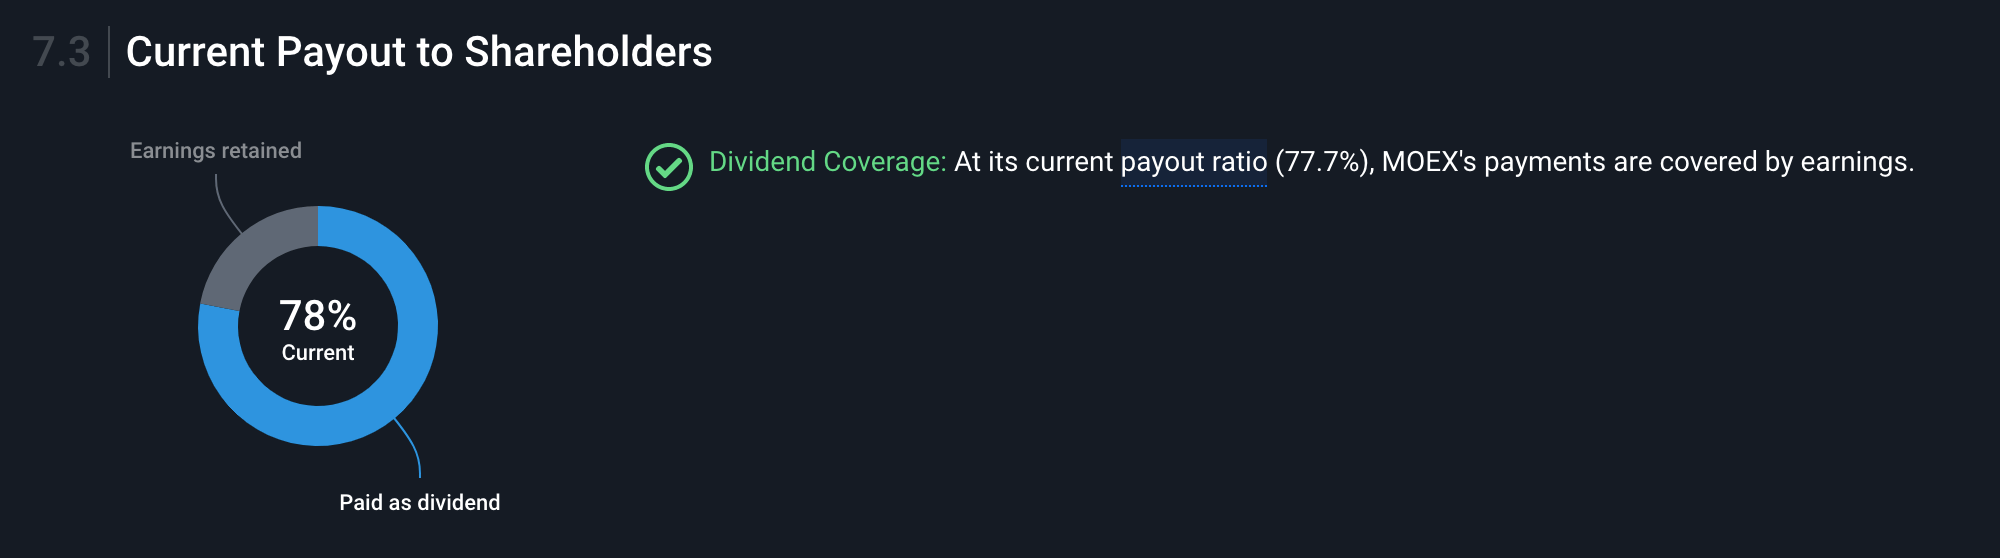
Значение Payout на Simply Wall St. отличается от данных «Дохода» — 78%. Но в любом случае видно, что большая часть прибыли направляется на дивидендные выплаты
Резюмируем
- Перед покупкой акции важно оценить ее перспективность, справедливость цены и фундаментальное состояние компании.
- Сразу стоит определить принадлежность к сектору, технологичность и характер бизнеса: циклический или нет. Циклические более волатильны, хорошо растут, когда экономика процветает. Нециклические — защитные и обычно не обладают потенциалом взрывного роста.
- Нужно определить, дивидендная перед нами акция или растущая. Если размер дивидендов устраивает, необходимо проверить стабильность выплат и способность компании продолжать эти выплаты.
- Макроанализ позволяет увидеть глобальные тенденции в экономике. Значит, основываясь на отрасли и цикличности бизнеса, мы можем предвидеть динамику его операционных показателей в последующих фазах бизнес-цикла.
- Компании с низкой маржинальностью и высоким уровнем долга, плохо покрытым краткосрочными активами, имеют риск банкротства в период турбулентности.
- Помните, что вы приобретаете не просто ценную бумагу, а бизнес — с его спецификой, репутацией, эффективностью менеджмента, активами и обязательствами.
Отчет «Волмарта»
Теперь пойдем на сайт «Волмарта» и возьмем их американский отчет. У «Волмарта» финансовый год кончается 31 января, то есть, чтобы получить данные за 2016 год, нужно фактически скачивать данные за 2017:
- Скачайте отчет «Волмарта» с сайта
. - Последовательно открывайте его на страницах 36, 38 и 40.
Данные о балансе — это активы.
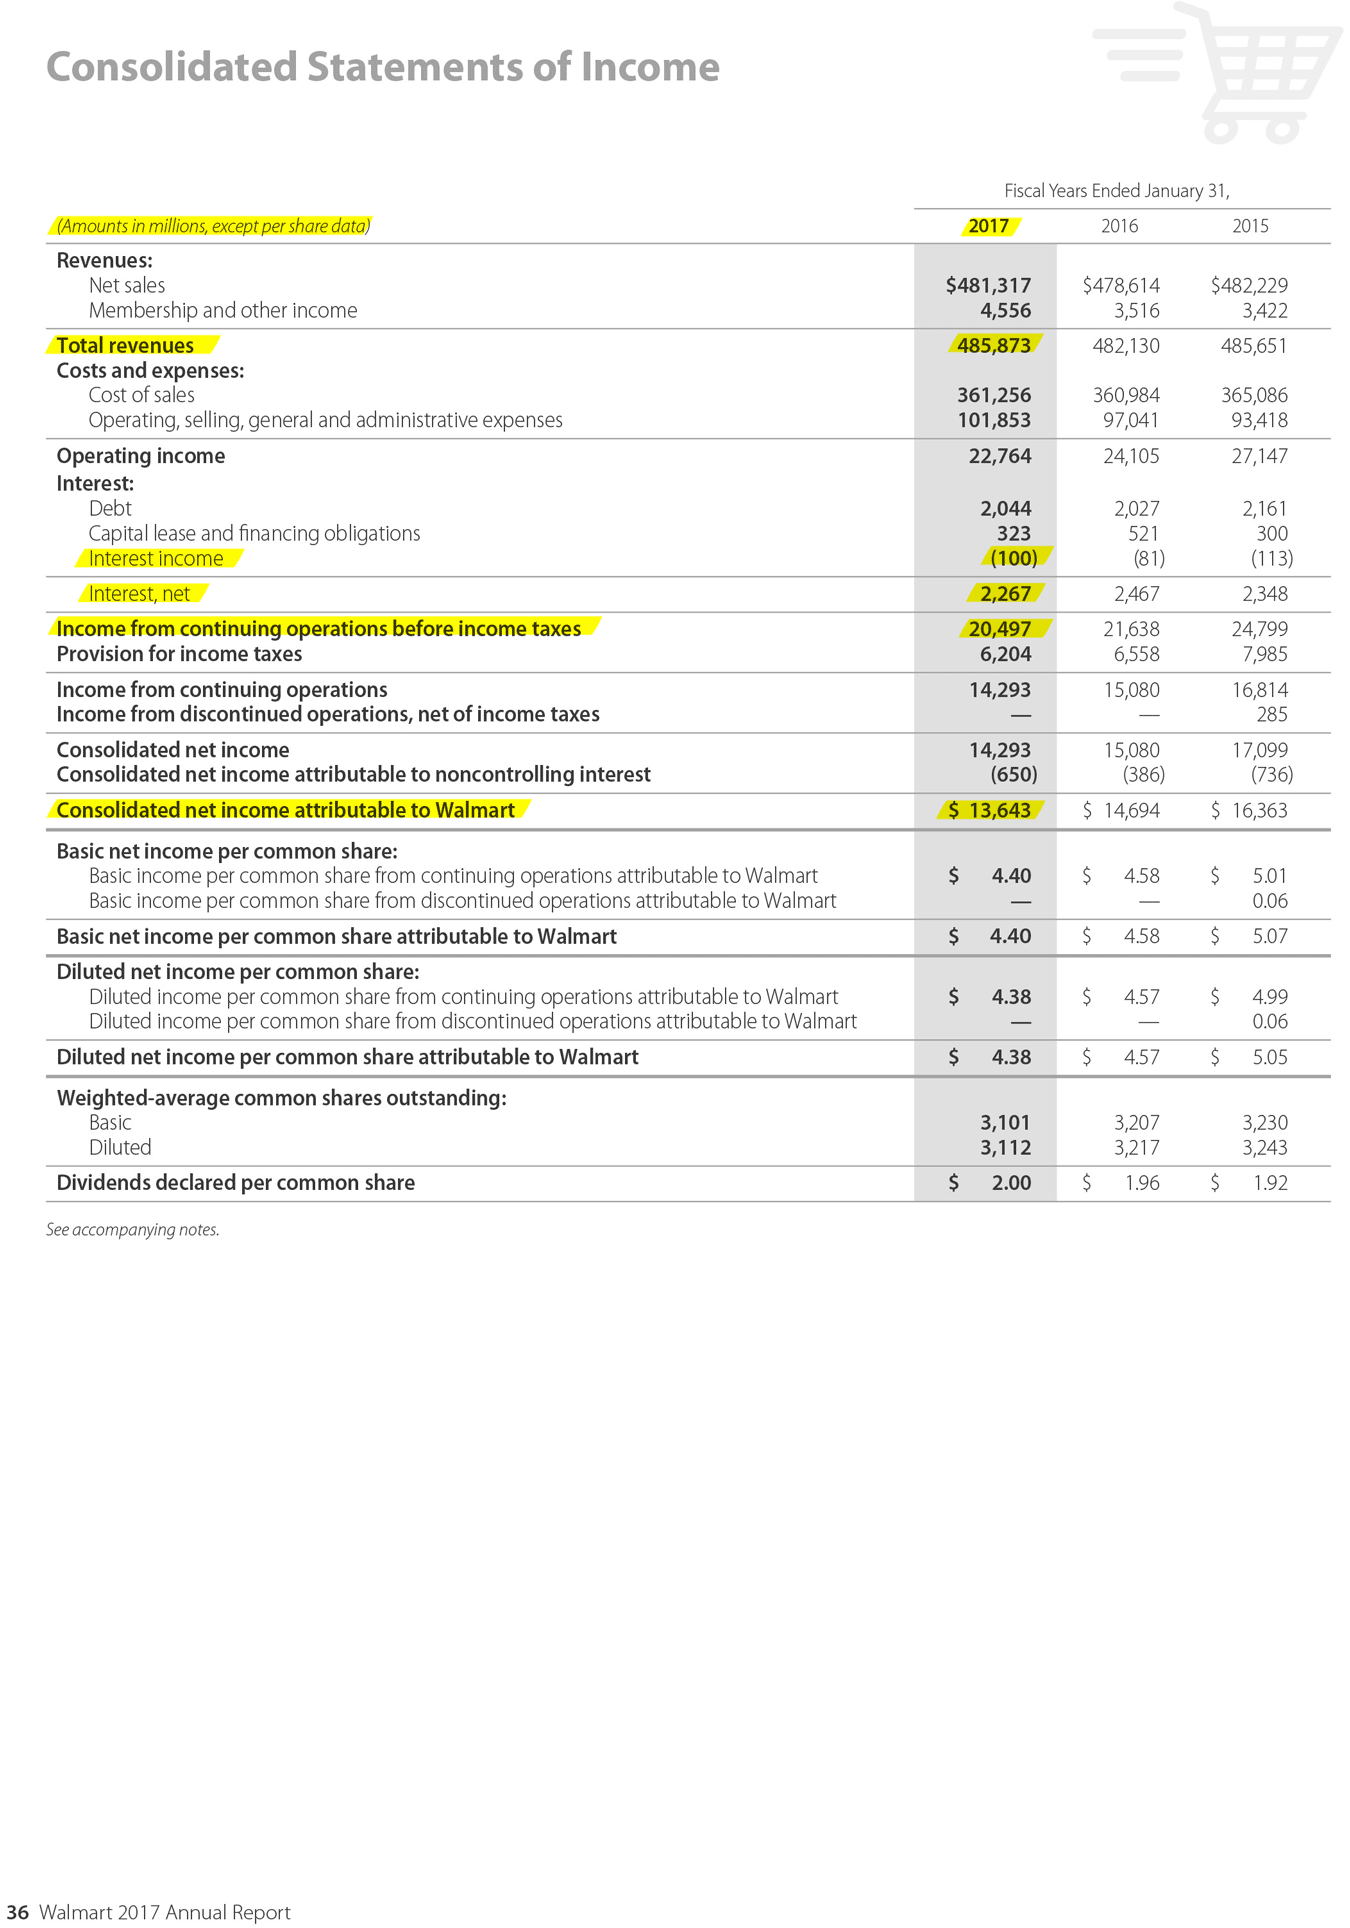
Страница 36 отчета «Волмарта»
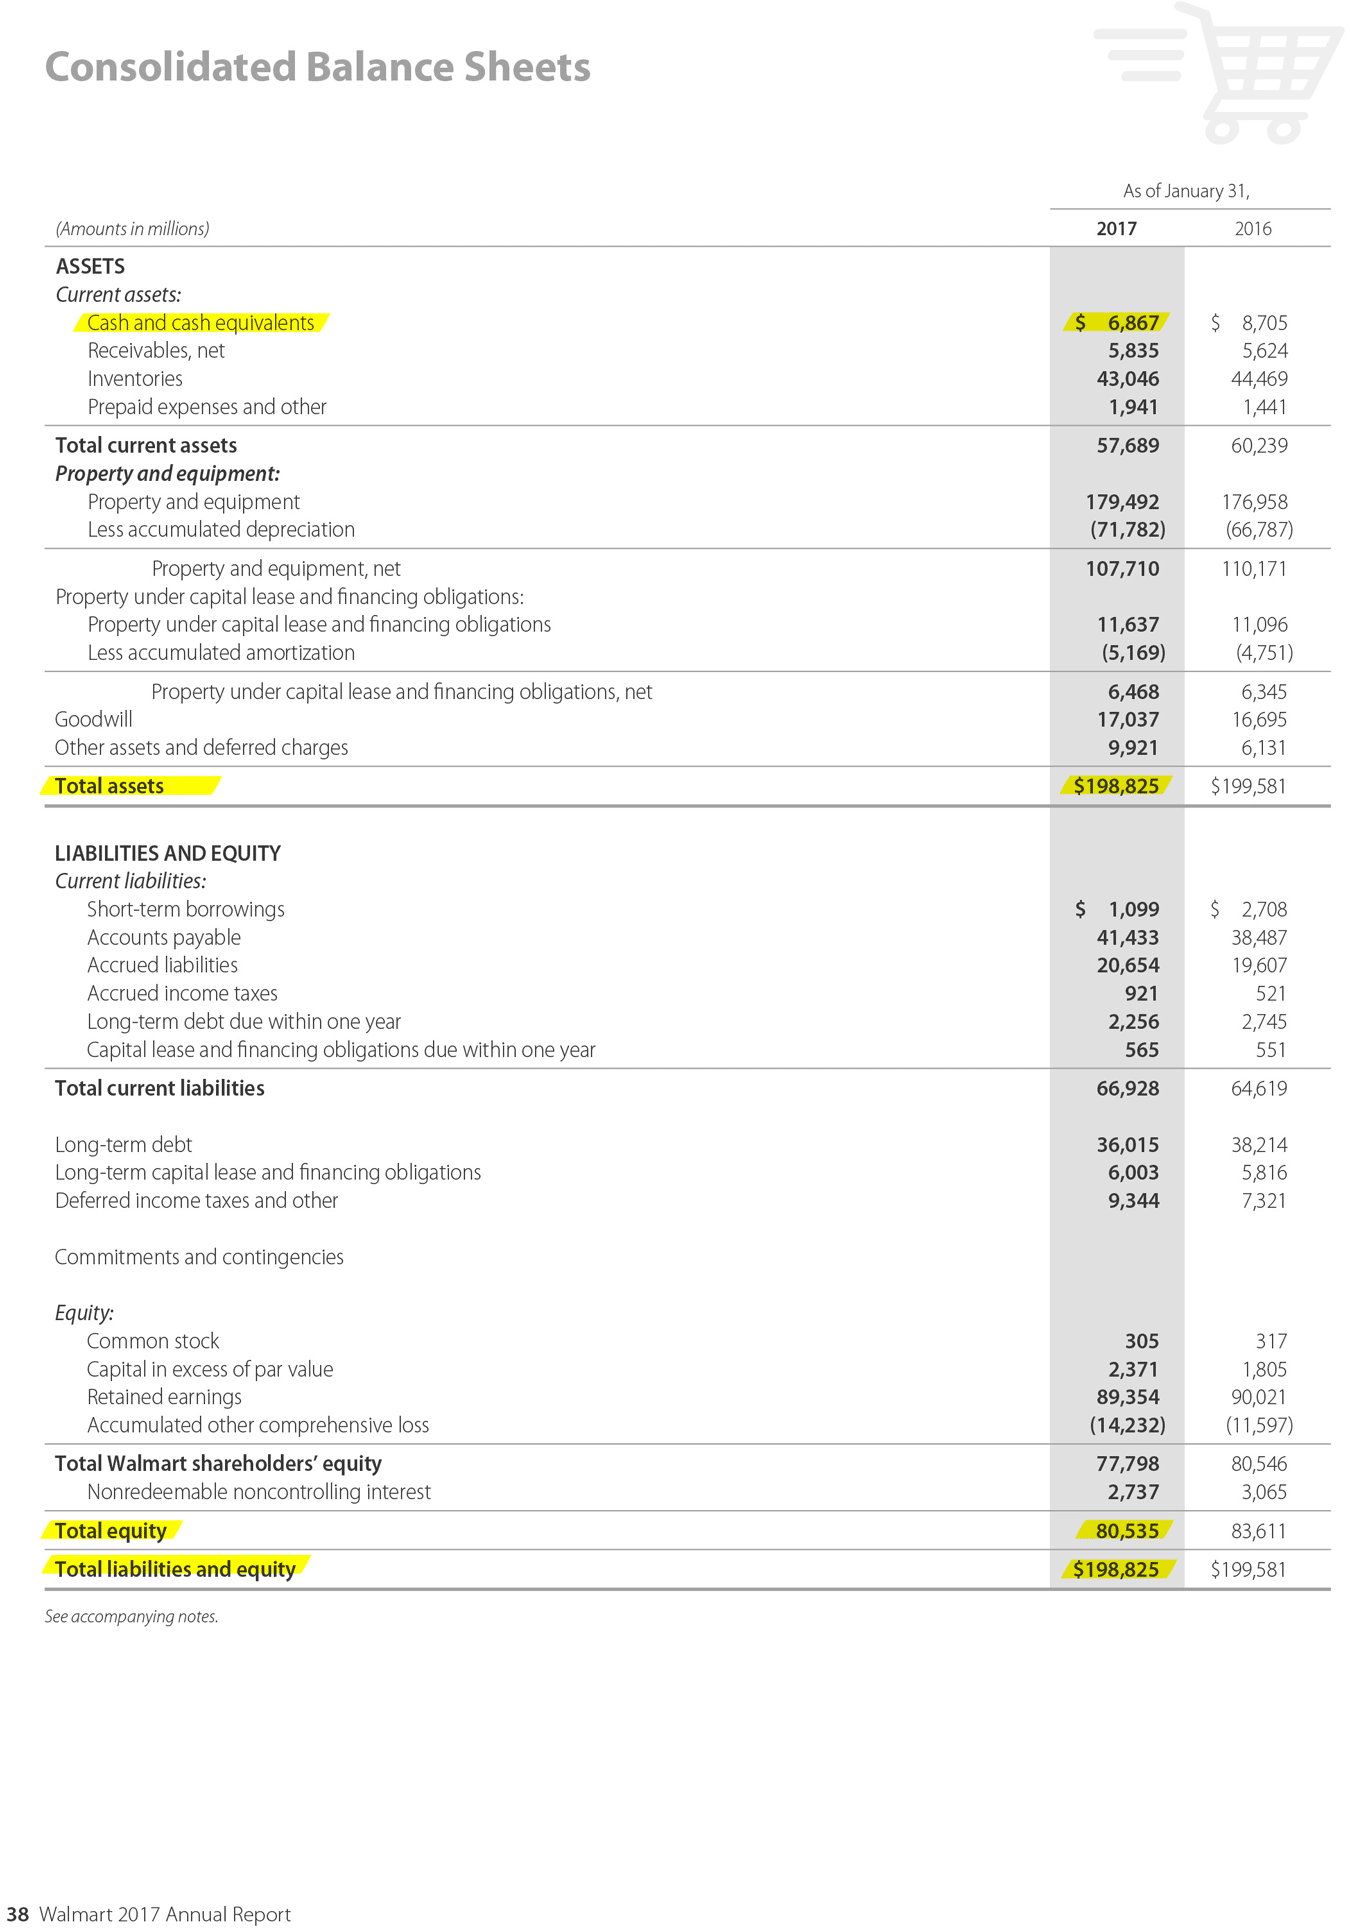
Страница 38 отчета «Волмарта»
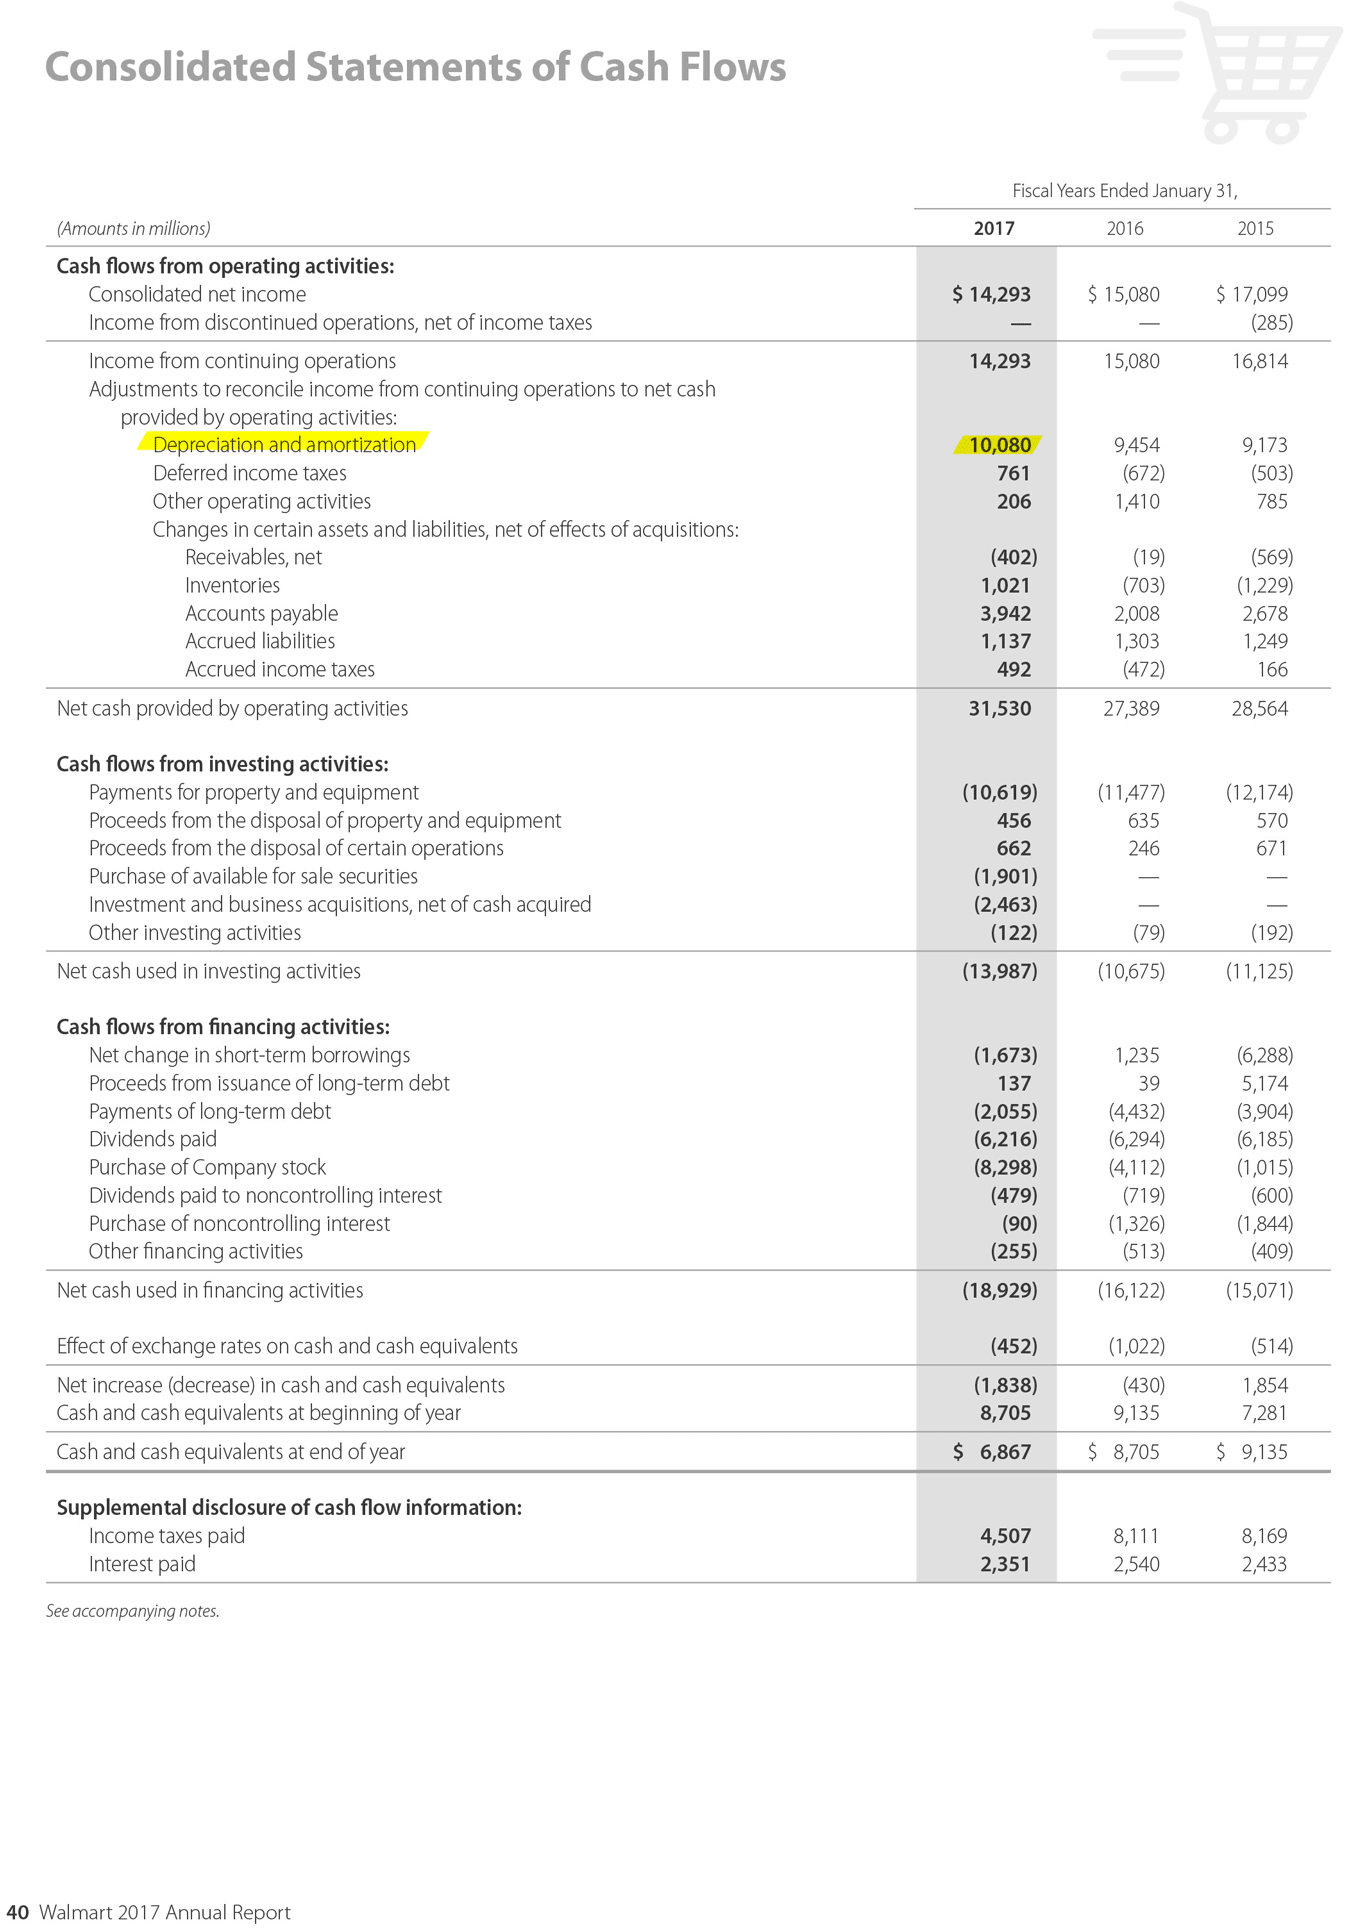
Страница 40 отчета «Волмарта»
Заполняем оставшийся столбец в таблице.
Финансовые результаты и баланс за 2016 год
Финансовые результаты и баланс за 2016 год
Пояснения для педантов
Выбранные нами данные не всегда присутствуют во всех типах отчетностей. Например, в МСФО-отчете вместо уплаченных и полученных процентов часто указывают финансовые доходы и расходы. При этом в US GAAP такой информации и вовсе может не быть. Как повлияют такие изменения и можно ли ими пренебречь?
Пренебречь можно. Часто так делать и приходится. Это может повлиять на точность полученных мультипликаторов. Мы можем позволить себе такие неточности в отношении второстепенных чисел — процентов или финансовых доходов. Их значения обычно на порядок меньше, чем у ключевых показателей, — значит, они меньше влияют на результат.
Но всё равно чем качественнее данные, тем качественнее анализ. Лучше собрать все точные данные, какие возможно.
Рассчитываем мультипликаторы
Теперь все данные в сборе и можно рассчитать мультипликаторы. Вот что мы считаем.
P/E — отношение рыночной капитализации к прибыли. Другими словами, количество лет, за которое компания окупится при покупке. Формула расчета: капитализация / прибыль.
P/BV — отношение рыночной капитализации к пассиву, где пассив равен разнице между всеми активами и всеми долгами. Формула расчета: капитализация / пассив.
P/S — отношение рыночной капитализации к выручке. Формула расчета: капитализация / выручка.
EV — справедливая стоимость компании с учетом ее долгов и денежных средств. Формула расчета: капитализация + долги − денежные средства.
EBITDA — доходы до налогообложения и амортизации. Отвечает на вопрос, сколько компания генерирует прибыли в своей повседневной работе, то есть насколько она операционно эффективна. Формула расчета: прибыль до налогов + амортизация + процентный расход − процентный доход.
EV/EBITDA — аналог P/E, однако отражает более объективную картину. Формула расчета: EV / EBITDA.
Долг/EBITDA — отражает количество лет, необходимое компании, чтобы погасить весь свой долг. Формула расчета: общий долг / EBITDA.
ROE — доходность акционерного капитала в процентах годовых, то есть рентабельность. Считается в процентах. Прибыль компании делим на ее собственный капитал и умножаем на 100%.
Мультипликаторы по итогам 2016 года
Мультипликаторы по итогам 2016 года
Вот и всё, наша работа закончена. И нам даже не пришлось конвертировать доллары «Волмарта» в рубли, потому что производные мультипликаторы не имеют единиц измерения. Мы просто собрали данные и рассчитали мультипликаторы по выбранным компаниям.